Кредит под залог недвижимости в Хабаровске
и поручителей уже сегодня
не имеет значения
2 документам
дохода и поручителей
и переоформлять собственность

уже через 30 минут
Большой выбор
получения кредита
Заявка на кредит онлайн с расчетом ежемесячного платежа
Почувствуйте разницу
рассматривающих
заявку одновременно
приоритете у банка
рефинансировать кредит
по уже заложенной
недвижимости
альтернативных
предложений в
случае отказа
положительного решения
Успешно
решаем
финансовые
вопросы
клиентов
на рефинансировании
клиентов
ных
сотрудников
Кредит под залог
на самых выгодных
условиях в Хабаровске
на получение заемных
средств
под залог при содействии нашей
компании
составляет от 30 минут,
что несомненно удобно
для наших
клиентов.
Для оформления кредита
нужно 2 документа
Как показывает практика работы компании, банковские
учреждения требуют от заемщиков, желающих оформить
кредит под залог недвижимости, достаточно большой
пакет документов.
Как минимум, необходим паспорт гражданина РФ
с пропиской и регистрацией, документы, подтверждающие
право собственности, а также справку об официальных
доходах и прочие выписки.
о праве
собственности
Как получить
деньги в Хабаровске
уже сегодня
У вас сложная финансовая ситуация,
но вам отказывают в банках?
Мы вам поможем!
Благодаря длительному плодотворному сотрудничеству с банками и инвестиционными компаниями
мы добиваемся одобрения кредита даже в следующих ситуациях:
кредитная
история
возраст
или непогашенные
кредиты или
микрозаймы
собственность
по ЖКХ
на сделки с
недвижимостью
правоустановка
трудоустройства
ФССП
Наши партнеры


Какой способ кредитования
вам удобен?
от банка-партнёра или частного инвестора
существенно сокращает процедуру оформления.
оставить её на нашем сайте
кредитова
ние
ные
компании
ние
компании
30 лет
25 лет
сумма
стоимости
стоимости
заемщика
документы
о собственности
документы
о собственности
сделки
Услуги компании


продажи
в деньгах на период
продажи имущества


недвижимость
и получить за нее деньги

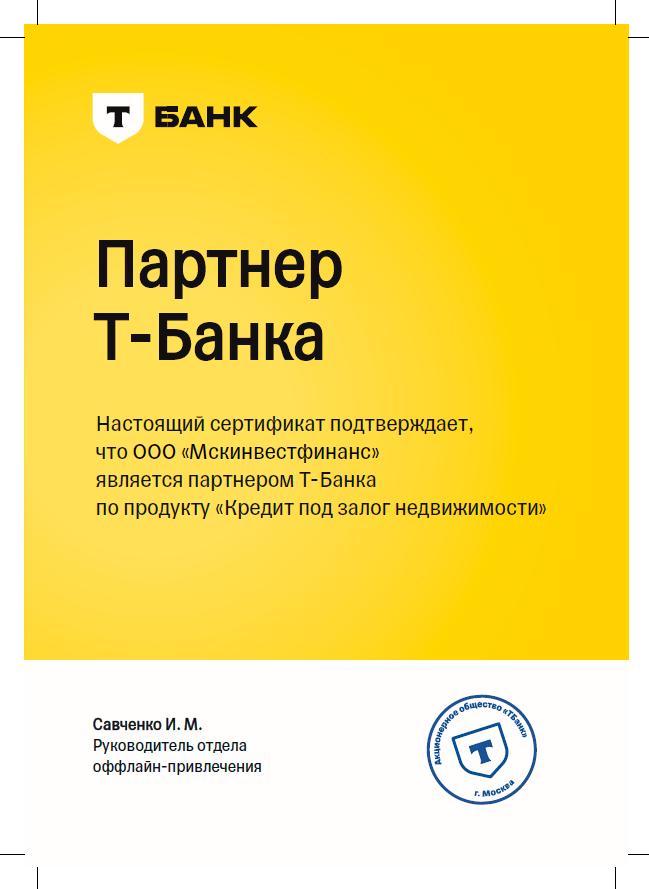
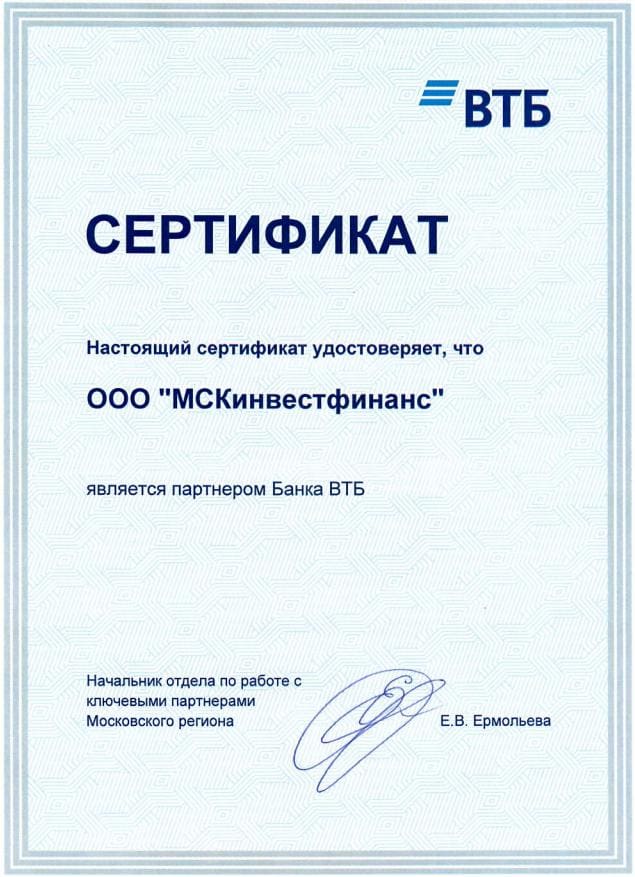
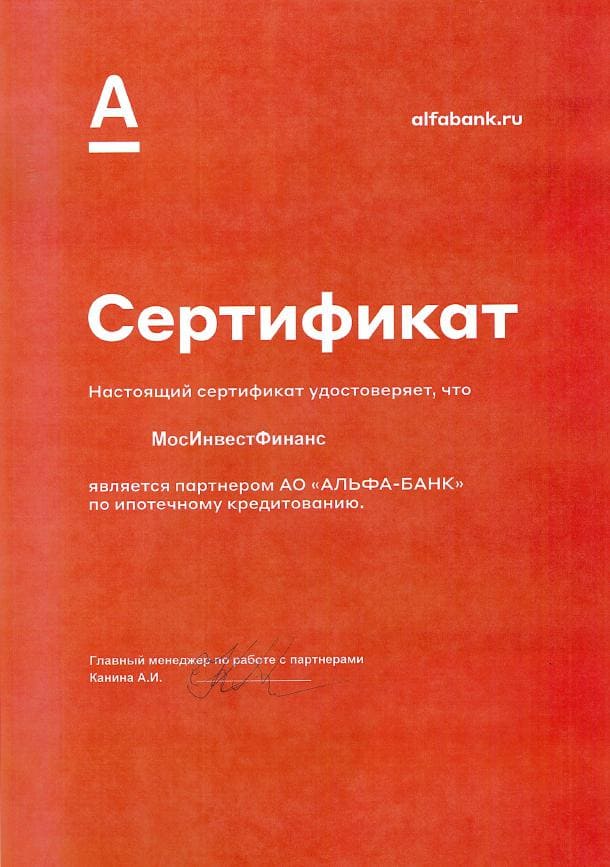
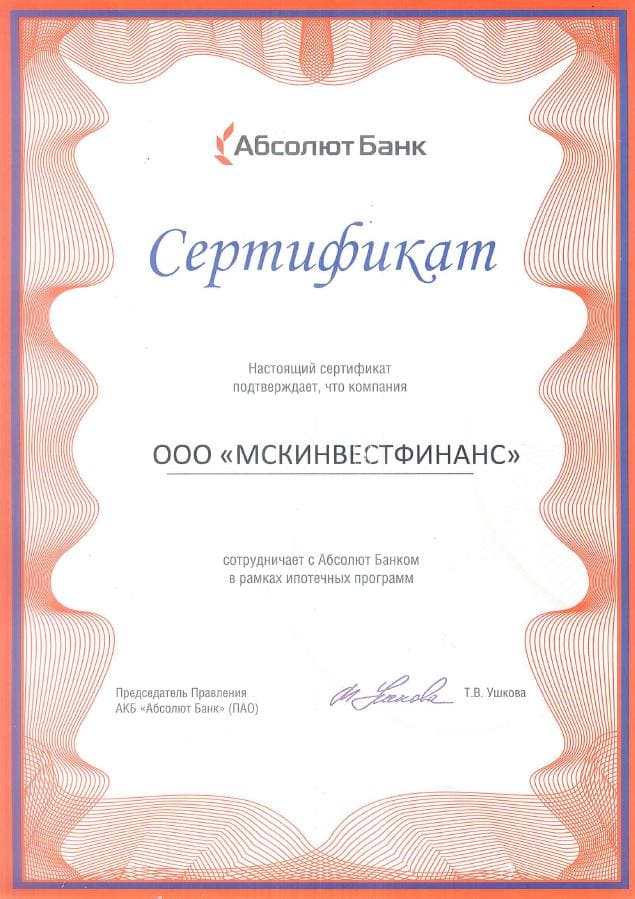
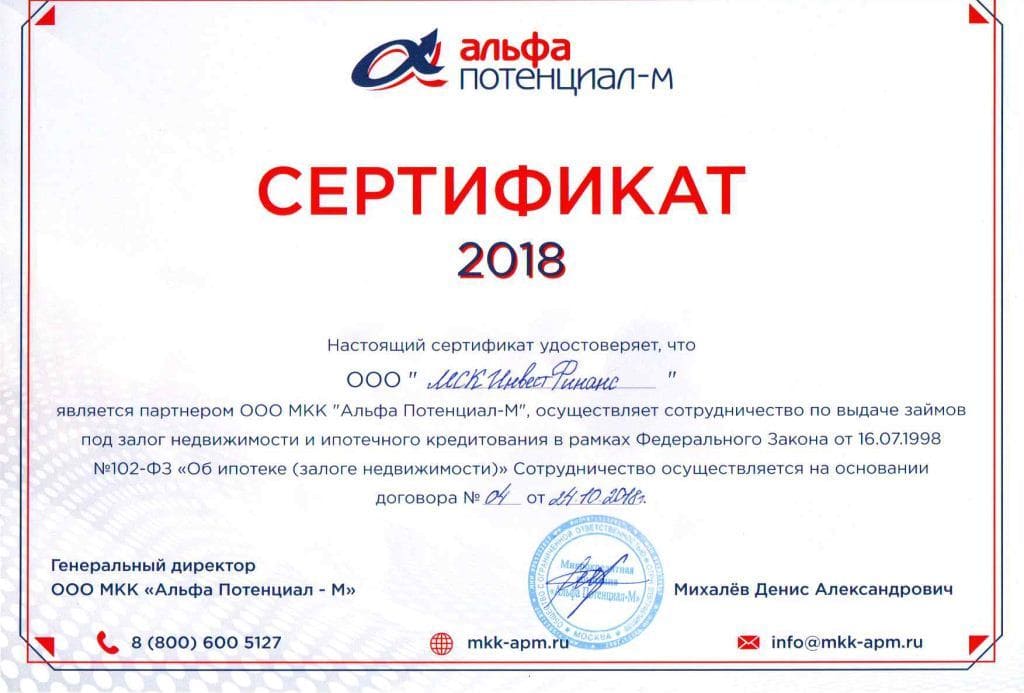
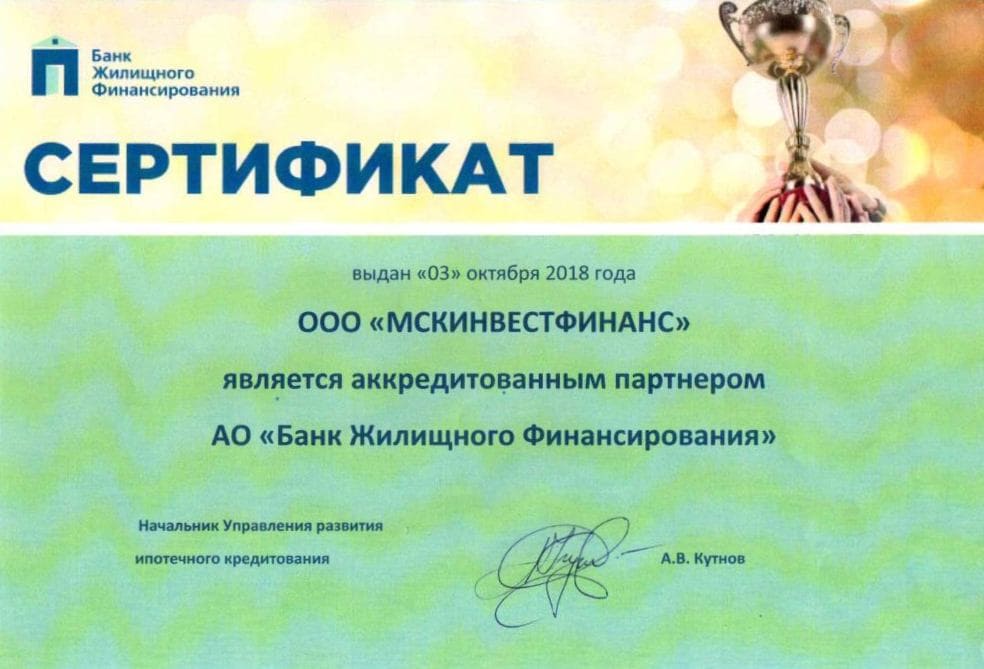
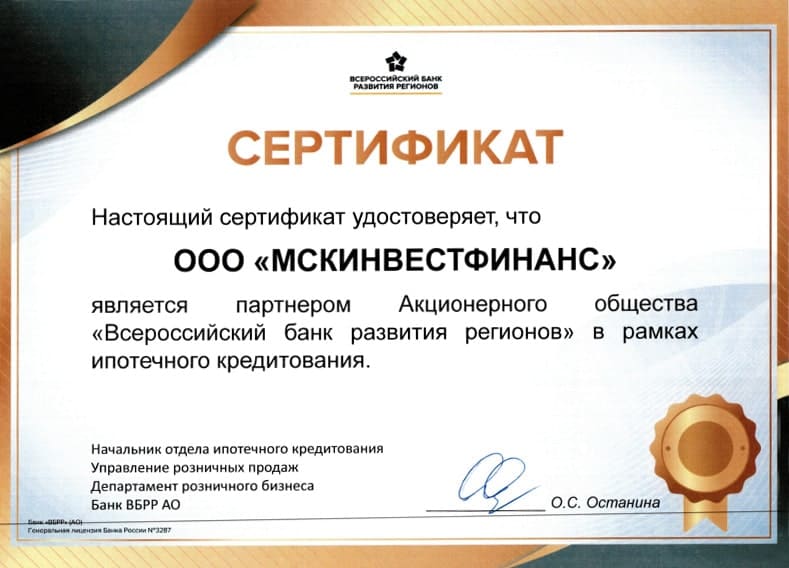
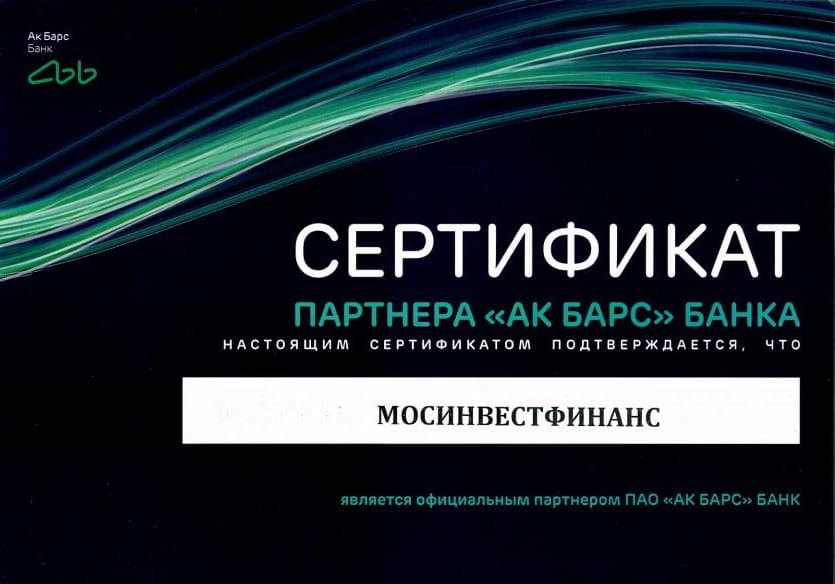
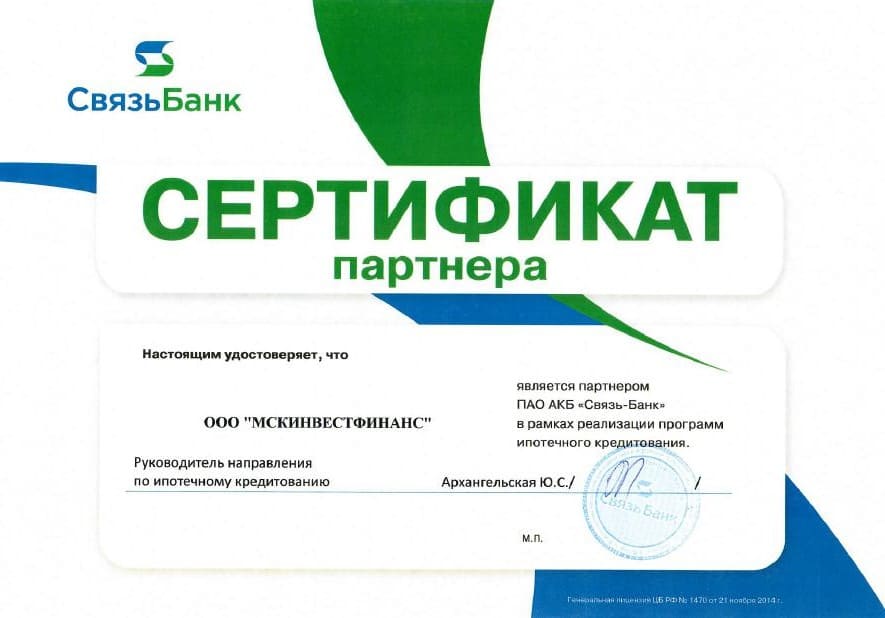
Нашу компетенцию подтверждают
сертификаты авторитетных партнеров


Отзывы
Ответы на частые вопросы
Для рассмотрения подходят квартиры, жилые дома, таунхаусы, апартаменты, коммерческие помещения, земельные участки и другие объекты с оформленным правом собственности. Возможность кредитования зависит от ликвидности недвижимости, ее состояния, документов и требований конкретного кредитора.
Да. Кредит под залог не предполагает продажу объекта. Собственник сохраняет право собственности, а на недвижимость регистрируется обременение в пользу кредитора. После погашения обязательства залог снимается.
Да. Владелец продолжает пользоваться квартирой или домом в обычном порядке, если это не противоречит условиям договора. Передавать объект кредитору для проживания или освобождать его не требуется.
Возможность зависит от программы. При залоговом кредитовании большое значение имеет стоимость недвижимости, но кредитор также анализирует платежеспособность клиента. В некоторых случаях могут использоваться альтернативные способы подтверждения дохода.
Негативная кредитная история снижает вероятность одобрения, но не всегда означает окончательный отказ. Учитываются давность и размер просрочек, текущее финансовое положение, долговая нагрузка и характеристики залогового объекта.
Кредитор определяет стоимость недвижимости и устанавливает допустимую долю финансирования от этой суммы. Дополнительно учитываются тип объекта, его ликвидность и финансовое положение заемщика. Получить сумму, равную 100% рыночной стоимости объекта, обычно невозможно.
Для большинства сделок с залогом недвижимости требуется подтверждение стоимости объекта. Формат оценки и требования к оценочной компании могут отличаться, поэтому заказывать отчет лучше после предварительного согласования с кредитором.
Да. Средства могут направляться на развитие бизнеса, закупку оборудования, пополнение оборотных средств или другие задачи, если условия выбранной программы позволяют свободное использование денег.
Такой объект может рассматриваться в рамках рефинансирования. Новый кредитор погашает существующее обязательство, после чего залог переоформляется. Возможность сделки зависит от остатка долга, стоимости объекта и требований новой программы.
Срок зависит от сложности объекта и готовности документов. Помимо рассмотрения заемщика, необходимо проверить недвижимость, провести оценку, согласовать условия и зарегистрировать залог.
Ответим на любые
вопросы по телефону
по вашему кредиту
Ждем вас в нашем офисе
с 9:00 до 21:00
Кредит под залог недвижимости в Хабаровске: особенности оформления
Кредитование под залог позволяет собственнику использовать стоимость принадлежащей ему недвижимости для привлечения крупной суммы, не продавая сам объект.
Такой формат может быть интересен, если обычного потребительского кредита недостаточно или требуется более продолжительный срок финансирования.
В Хабаровске в качестве обеспечения могут рассматриваться как жилые, так и коммерческие объекты. Однако наличие недвижимости само по себе не гарантирует положительное решение.
Перед оформлением кредитор оценивает сразу две стороны сделки: финансовое положение заемщика и качество предлагаемого залога.
Что влияет на решение по заявке
Один из основных параметров - ликвидность недвижимости.
Кредитору важно понимать, насколько легко определить ее реальную стоимость и насколько объект востребован на рынке.
Для квартиры учитываются район, состояние дома, площадь, этаж, планировка, наличие зарегистрированных перепланировок и юридическая история.
При работе с частным домом дополнительно проверяются права на земельный участок, состояние здания, инженерные коммуникации и транспортная доступность.
Для коммерческой недвижимости важны назначение, расположение, площадь и потенциальный спрос со стороны покупателей или арендаторов.
Чем понятнее объект с юридической и рыночной точки зрения, тем проще рассматривать его как обеспечение.
Кредит под залог квартиры в Хабаровске
Квартира является одним из наиболее распространенных видов залога.
Если объект полностью оформлен в собственность и не имеет сложных юридических ограничений, его проще оценить и проверить.
После оформления кредита заемщик остается владельцем жилья.
Однако в ЕГРН появляется запись об обременении, поэтому некоторые действия с квартирой до погашения обязательства потребуют учета прав залогодержателя.
Например, свободно продать объект без согласования уже не получится.
При этом сам собственник может продолжать жить в квартире и пользоваться ею.
Какие квартиры могут вызвать сложности
Дополнительная проверка потребуется, если квартира находится в долевой собственности, имеются незарегистрированные изменения планировки или объект связан с судебным спором.
Также кредитор обращает внимание на наличие арестов, иных залогов и ограничений.
Если собственников несколько, необходимо учитывать права всех владельцев.
В отдельных случаях возможно кредитование под залог доли, однако требования к таким объектам обычно отличаются от стандартных квартир.
Поэтому сначала лучше провести предварительную проверку документов, а уже затем оценивать возможную сумму финансирования.
Кредит под залог частного дома
Дом оценивается вместе с земельным участком, на котором он расположен.
Важно, чтобы права на оба объекта были корректно оформлены.
Кредитор может проверить площадь здания, назначение участка, наличие подъезда и коммуникаций, а также фактическое соответствие дома данным в официальных документах.
Если собственник проводил реконструкцию и изменил характеристики здания, желательно заранее убедиться, что информация обновлена в ЕГРН.
Незарегистрированная пристройка или существенное расхождение площади способны осложнить рассмотрение заявки.
Также учитывается состояние дома: объект, требующий серьезного восстановления, будет оцениваться иначе, чем пригодное для эксплуатации жилье.
Можно ли заложить коммерческую недвижимость
Да, коммерческие помещения также могут использоваться как обеспечение.
Это могут быть офисы, магазины, склады и другие объекты нежилого назначения.
При их рассмотрении анализируется не только техническое состояние, но и экономическая привлекательность.
Например, помещение в востребованной локации с понятным назначением может оцениваться как более ликвидное.
Если объект уже сдается в аренду, кредитору может потребоваться информация о действующих договорах.
Для бизнеса кредит под залог коммерческой недвижимости может использоваться как один из способов привлечь значительное финансирование без продажи актива.
От чего зависит сумма кредита
Стоимость объекта - только отправная точка.
Кредитор не обязан выдавать сумму, равную полной цене недвижимости.
Например, если квартира оценивается в 12 млн рублей, доступный размер кредита может быть заметно ниже.
Такой запас нужен для снижения рисков кредитора, поскольку стоимость недвижимости в будущем может измениться, а реализация залога при проблемах с возвратом средств требует времени и расходов.
Конкретное соотношение зависит от вида объекта и политики финансовой организации.
Кроме стоимости недвижимости учитывается платежеспособность заемщика.
Если запрашиваемая сумма создает слишком высокий ежемесячный платеж, наличие дорогого залога само по себе проблему не решает.
Какие цели можно финансировать
Залоговый кредит может использоваться для различных задач.
Физические лица часто рассматривают его для ремонта, строительства, покупки дорогостоящего имущества, образования или покрытия крупных расходов.
Отдельное направление - рефинансирование существующих обязательств.
Если у заемщика несколько кредитов с разными ставками и датами платежей, возможно рассмотреть их объединение.
Предприниматели могут использовать полученные средства для развития бизнеса, закупки техники, расширения производства или пополнения оборотного капитала.
При этом перед оформлением важно проверить, предусматривает ли выбранная программа какие-либо ограничения на использование денег.
Что происходит при наличии других кредитов
Действующая задолженность не запрещает подавать заявку на кредит под залог.
Но кредитор обязательно учтет существующие платежи.
Например, у заемщика уже могут быть автокредит, кредитные карты и потребительский заем.
Даже при высокой стоимости залога общая нагрузка может оказаться слишком большой.
Поэтому перед обращением за новым финансированием полезно оценить не только желаемую сумму, но и реальный размер ежемесячного платежа, который будет комфортным для бюджета.
Если основной целью является снижение текущей нагрузки, имеет смысл сразу рассматривать рефинансирование.
Можно ли получить кредит при сложной кредитной истории
Каждая ситуация рассматривается отдельно.
Одно дело - небольшая просрочка несколько лет назад, после которой заемщик стабильно выполняет обязательства.
Другое - действующая крупная задолженность и длительное нарушение графика.
Кредитор будет оценивать причины и давность проблем, текущий доход и стоимость залога.
Поэтому не стоит считать, что наличие недвижимости полностью компенсирует плохую кредитную историю.
Залог снижает риск кредитора, но способность заемщика выполнять будущие платежи остается ключевым фактором.
Почему не стоит отправлять десятки заявок одновременно
При поиске кредита возникает желание обратиться сразу в большое количество банков.
Такой подход не всегда эффективен.
Каждый кредитор использует свои критерии оценки, а многочисленные заявки могут отражаться в кредитной истории.
Рациональнее сначала оценить параметры заемщика и объекта, определить подходящие программы и только затем обращаться в организации, где вероятность одобрения выше.
Особенно это важно при сложной ситуации: наличии просрочек, высокой долговой нагрузке или нестандартной недвижимости.
Какие документы проверяют
На первом этапе обычно необходимы паспортные данные и документы на недвижимость.
Затем перечень расширяется.
Может потребоваться выписка из ЕГРН, договор купли-продажи, свидетельство о наследстве или другой документ, подтверждающий основание возникновения собственности.
Для дома проверяются также документы на землю.
Если объект приобретался в браке или принадлежит нескольким собственникам, могут возникнуть дополнительные требования.
Финальный список зависит от кредитора и характеристик конкретной сделки.
Когда проводить оценку
Оценку лучше заказывать не в самом начале, а после предварительного выбора программы.
У разных кредиторов могут отличаться требования к отчету и оценочным организациям.
Если сделать оценку заранее, есть риск, что документ придется переделывать.
Кроме того, рассчитанная стоимость имеет ограниченный период актуальности для сделки.
Сначала выгоднее получить предварительное понимание возможных условий, после чего переходить к платным этапам оформления.
Как проходит оформление
Обычно процесс начинается с предварительной оценки ситуации.
Определяются желаемая сумма, характеристики недвижимости и текущая финансовая нагрузка заемщика.
Затем подбирается возможный кредитор и проводится проверка объекта.
После предварительного одобрения формируется полный комплект документов и при необходимости заказывается оценка.
Когда все условия согласованы, подписываются договоры и регистрируется обременение недвижимости.
После выполнения предусмотренных процедур заемщик получает денежные средства.
Можно ли пройти оформление дистанционно
Предварительный этап во многих случаях можно провести удаленно.
Документы направляются в электронном виде, после чего оцениваются перспективы сделки.
Это позволяет не тратить время на посещение нескольких офисов только для получения предварительной информации.
Однако залог недвижимости требует юридического оформления и государственной регистрации.
Поэтому полностью дистанционный процесс зависит от технических возможностей конкретного кредитора и выбранного способа регистрации.
Какие риски нужно учитывать
Залоговый кредит позволяет получить крупную сумму, но недвижимость становится обеспечением долга.
Это означает, что длительное нарушение обязательств может привести к обращению взыскания на объект в порядке, предусмотренном законом и договором.
Поэтому ориентироваться только на максимальную доступную сумму опасно.
Нужно заранее рассчитать платеж с запасом на случай снижения дохода или непредвиденных расходов.
Также важно внимательно изучить полную стоимость кредита, дополнительные комиссии, требования к страхованию и условия досрочного погашения.
Что происходит после полного погашения
После выполнения обязательства залог должен быть прекращен.
Для этого проводится процедура снятия обременения в ЕГРН.
После внесения соответствующей записи собственник снова может распоряжаться недвижимостью без ограничений, связанных с данным кредитом.
Перед завершением сделки желательно получить подтверждение полного погашения и проверить сведения в реестре.
Не стоит считать процедуру законченной только после последнего платежа - важно убедиться, что обременение действительно снято.
Помощь в получении кредита под залог недвижимости в Хабаровске
МосИнвестФинанс помогает подобрать подходящий вариант финансирования под залог недвижимости с учетом параметров объекта и ситуации заемщика.
Перед подачей заявки проводится предварительный анализ: оценивается недвижимость, необходимая сумма, действующая долговая нагрузка и возможные ограничения.
После этого можно определить, какие варианты стоит рассматривать в первую очередь.
Такой подход позволяет избежать хаотичной отправки заявок и заранее понять, какие документы необходимо подготовить.
В Хабаровске можно рассматривать кредит под залог квартиры, дома, коммерческого помещения и других видов недвижимости.
Конкретные сумма, ставка и срок зависят от результатов проверки заемщика и объекта, поэтому окончательные условия определяются после рассмотрения заявки кредитором.