Кредит под залог недвижимости в Оренбурге
и поручителей уже сегодня
не имеет значения
2 документам
дохода и поручителей
и переоформлять собственность

уже через 30 минут
Большой выбор
получения кредита
Заявка на кредит онлайн с расчетом ежемесячного платежа
Почувствуйте разницу
рассматривающих
заявку одновременно
приоритете у банка
рефинансировать кредит
по уже заложенной
недвижимости
альтернативных
предложений в
случае отказа
положительного решения
Успешно
решаем
финансовые
вопросы
клиентов
на рефинансировании
клиентов
ных
сотрудников
Кредит под залог
на самых выгодных
условиях в Оренбурге
на получение заемных
средств
под залог при содействии нашей
компании
составляет от 30 минут,
что несомненно удобно
для наших
клиентов.
Для оформления кредита
нужно 2 документа
Как показывает практика работы компании, банковские
учреждения требуют от заемщиков, желающих оформить
кредит под залог недвижимости, достаточно большой
пакет документов.
Как минимум, необходим паспорт гражданина РФ
с пропиской и регистрацией, документы, подтверждающие
право собственности, а также справку об официальных
доходах и прочие выписки.
о праве
собственности
Как получить
деньги в Оренбурге
уже сегодня
У вас сложная финансовая ситуация,
но вам отказывают в банках?
Мы вам поможем!
Благодаря длительному плодотворному сотрудничеству с банками и инвестиционными компаниями
мы добиваемся одобрения кредита даже в следующих ситуациях:
кредитная
история
возраст
или непогашенные
кредиты или
микрозаймы
собственность
по ЖКХ
на сделки с
недвижимостью
правоустановка
трудоустройства
ФССП
Наши партнеры


Какой способ кредитования
вам удобен?
от банка-партнёра или частного инвестора
существенно сокращает процедуру оформления.
оставить её на нашем сайте
кредитова
ние
ные
компании
ние
компании
30 лет
25 лет
сумма
стоимости
стоимости
заемщика
документы
о собственности
документы
о собственности
сделки
Услуги компании


продажи
в деньгах на период
продажи имущества


недвижимость
и получить за нее деньги

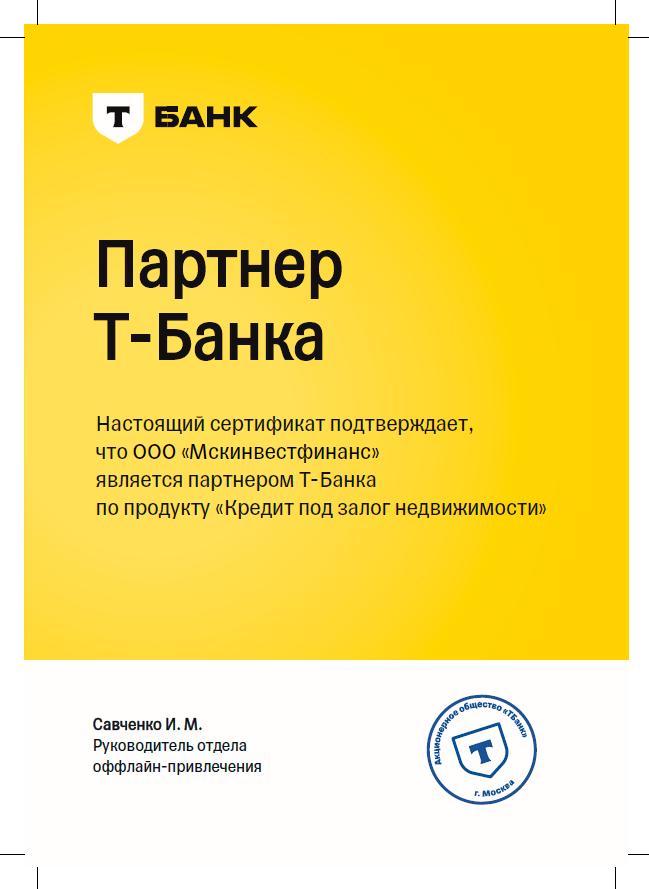
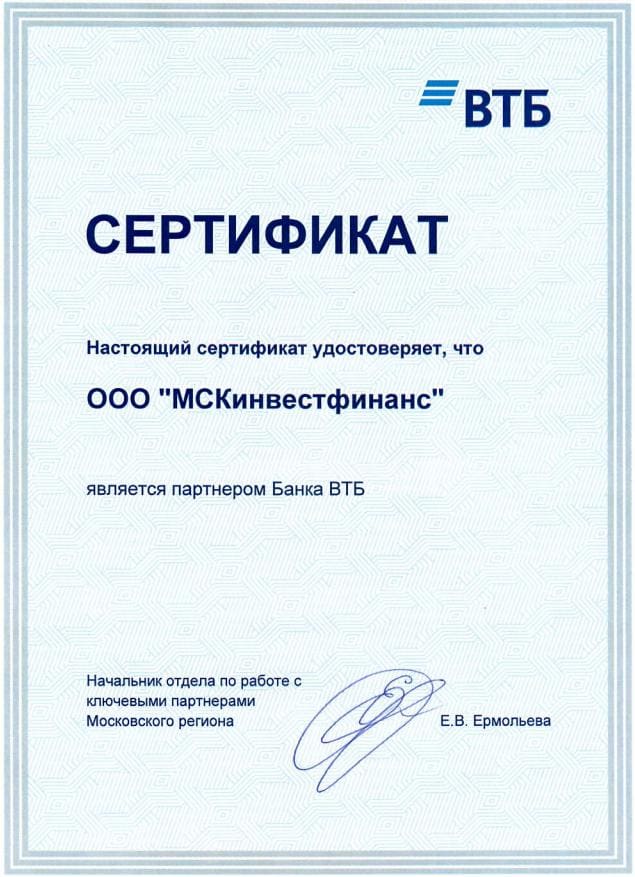
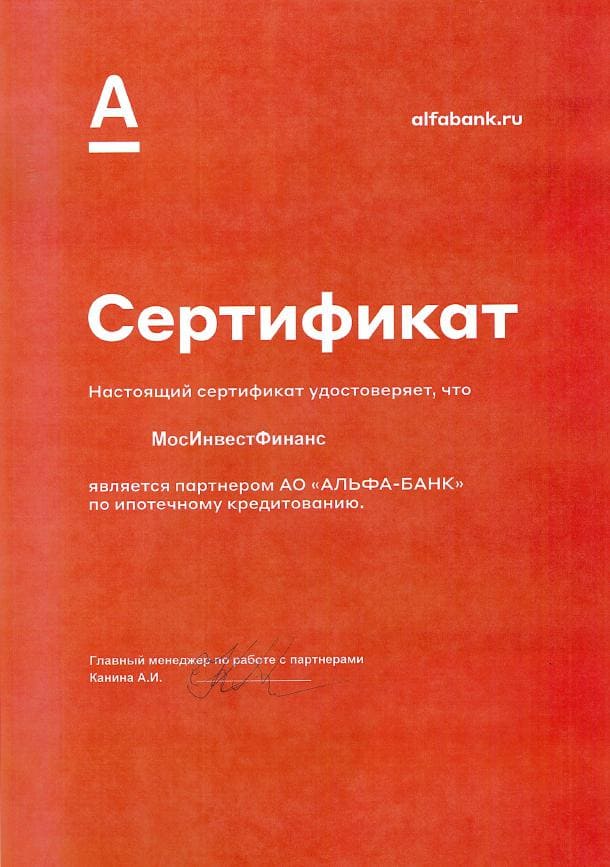
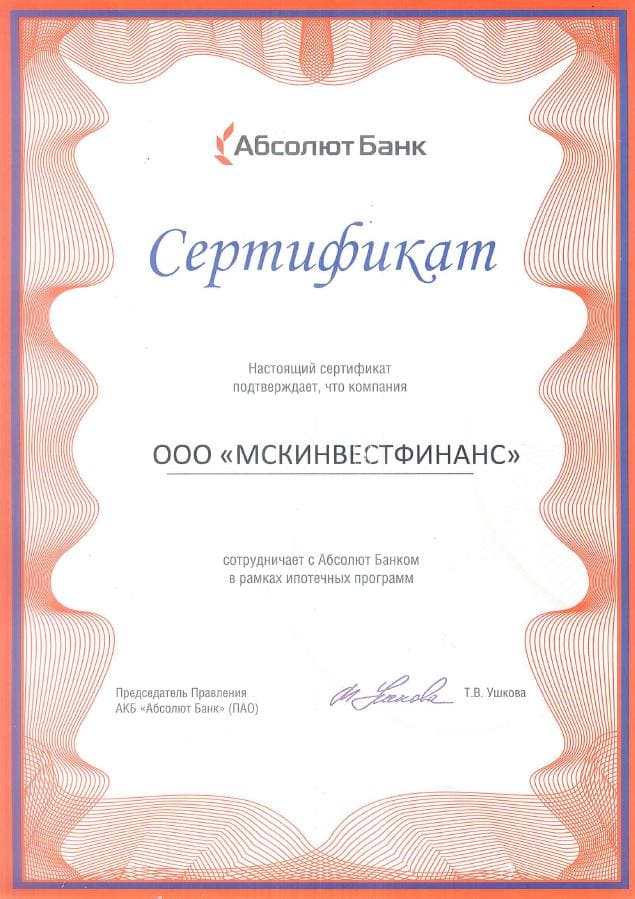
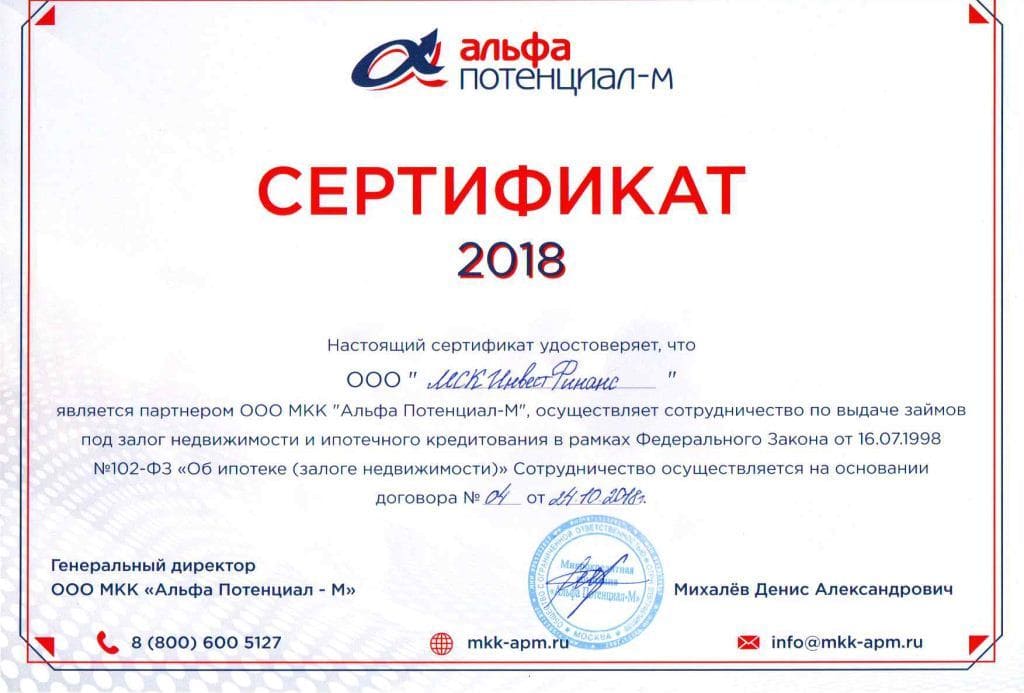
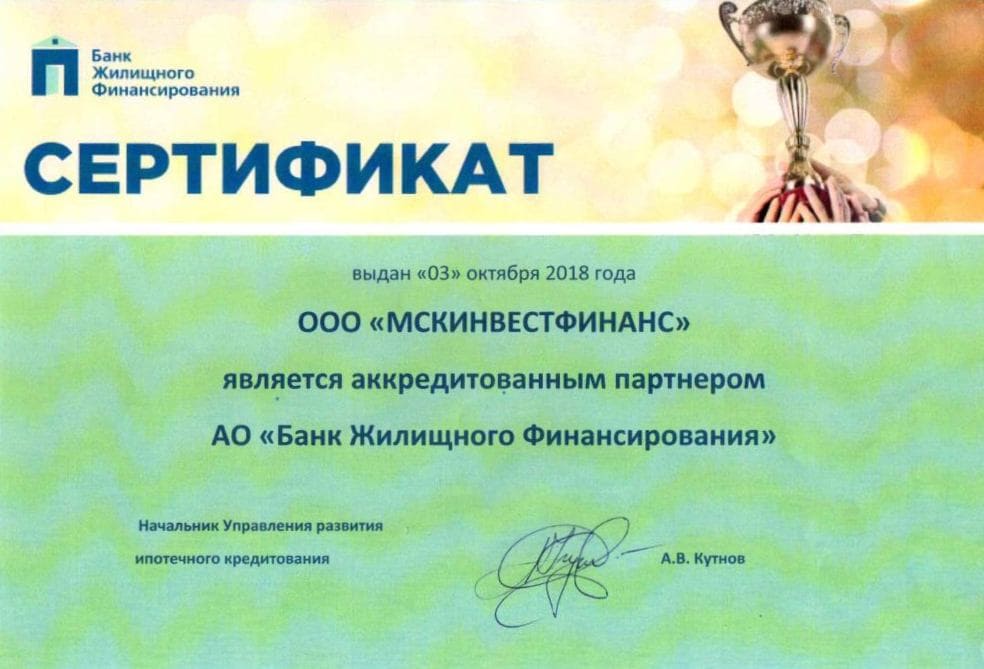
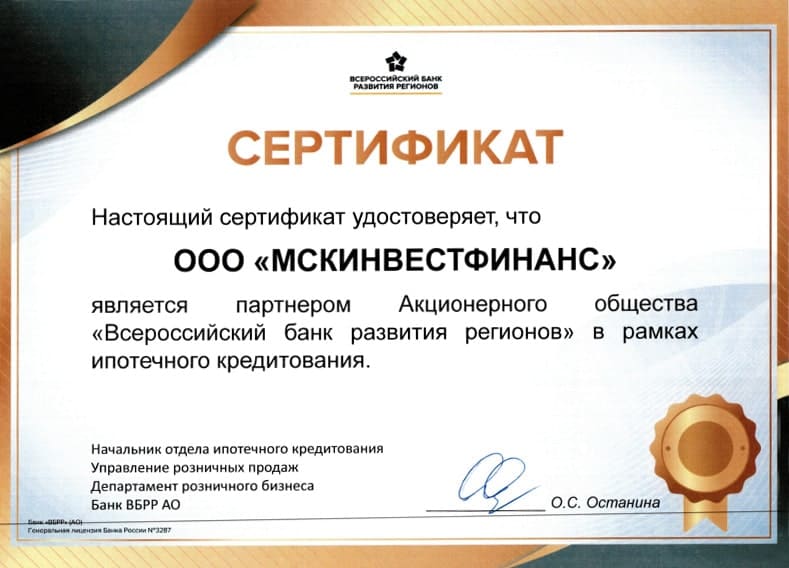
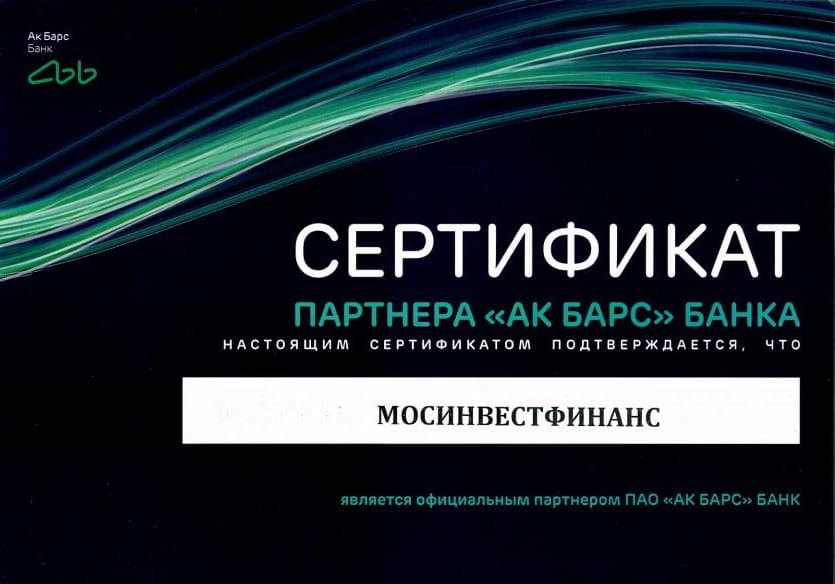
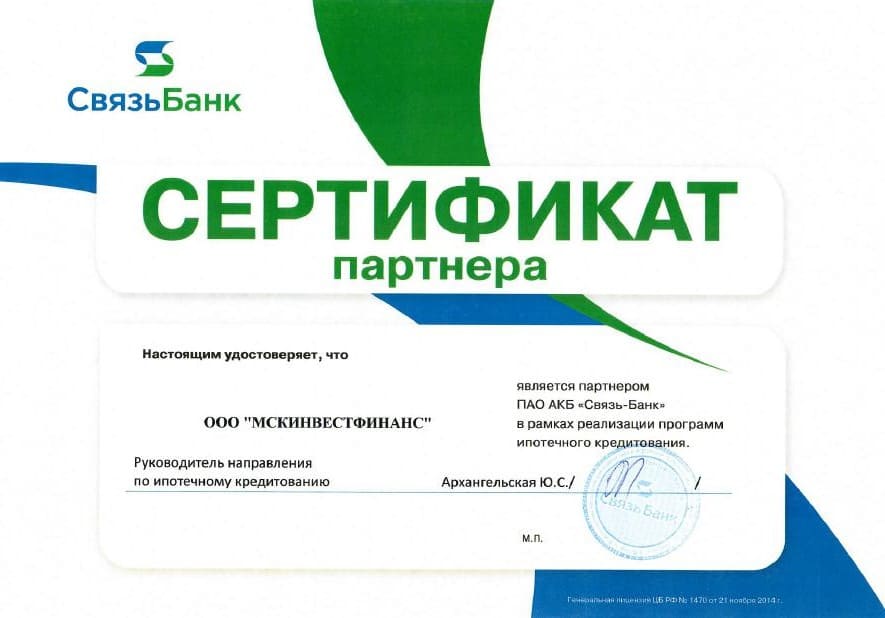
Нашу компетенцию подтверждают
сертификаты авторитетных партнеров


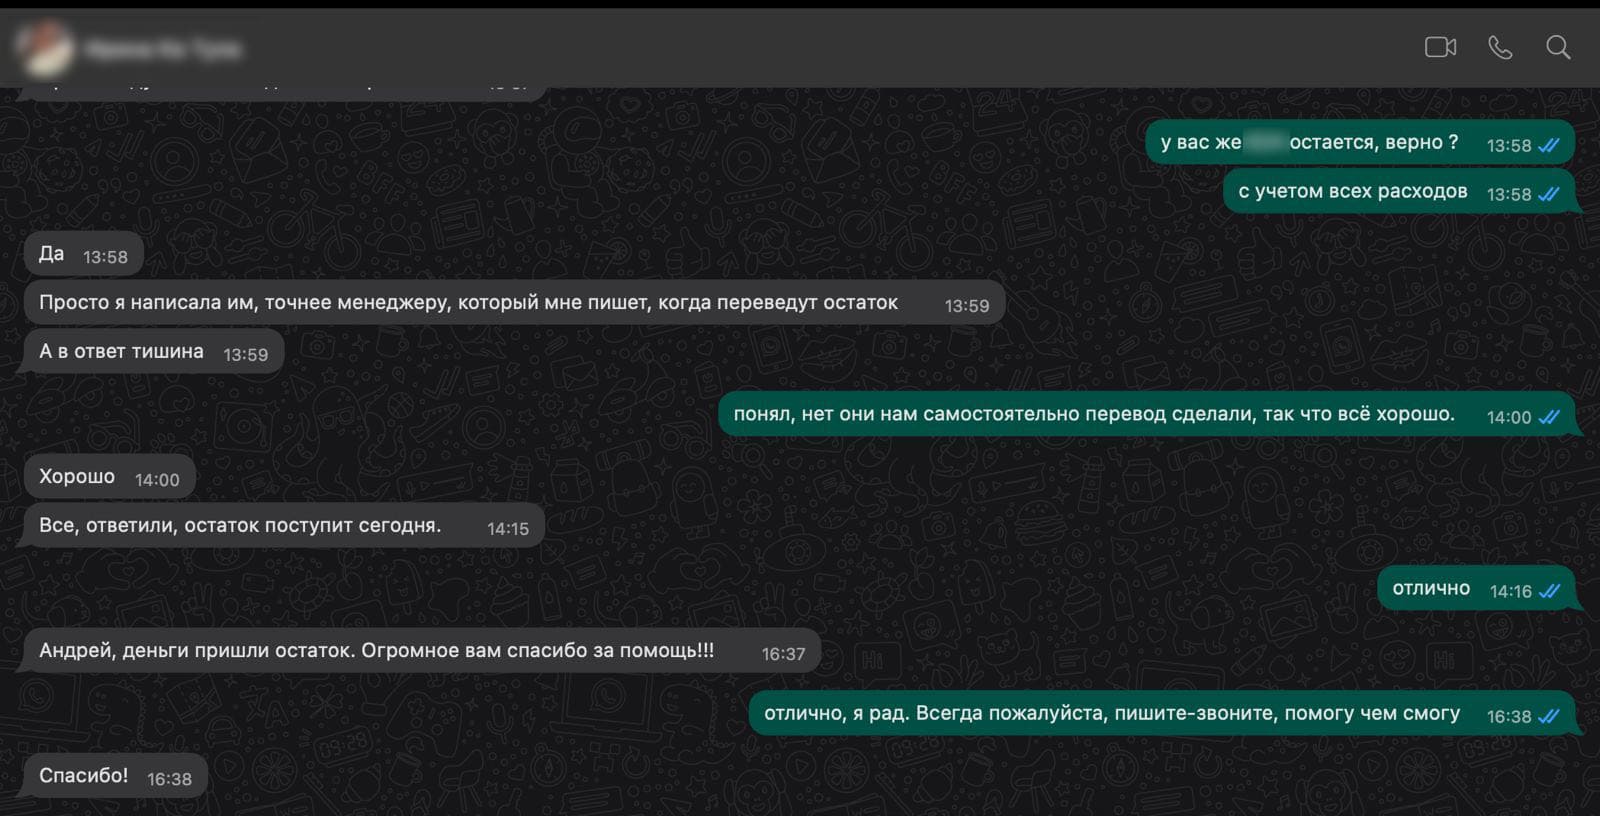
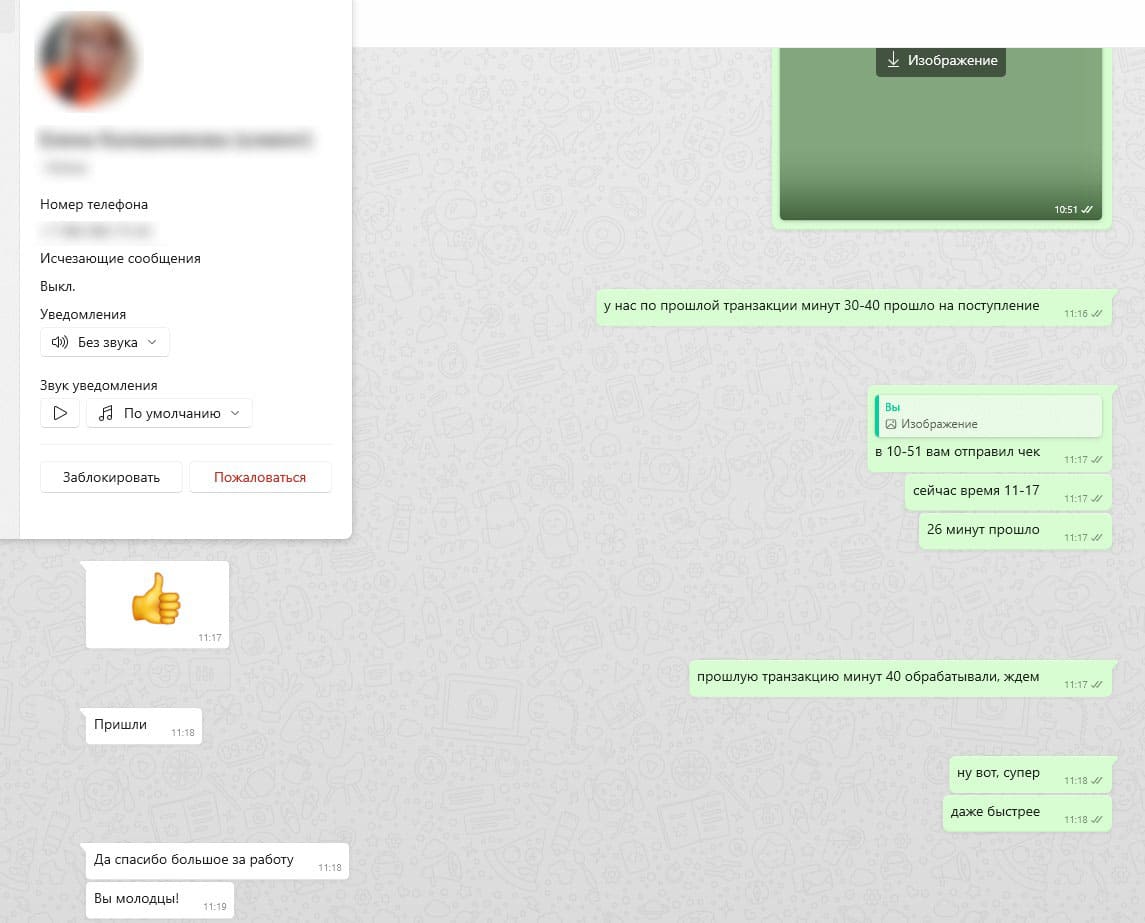
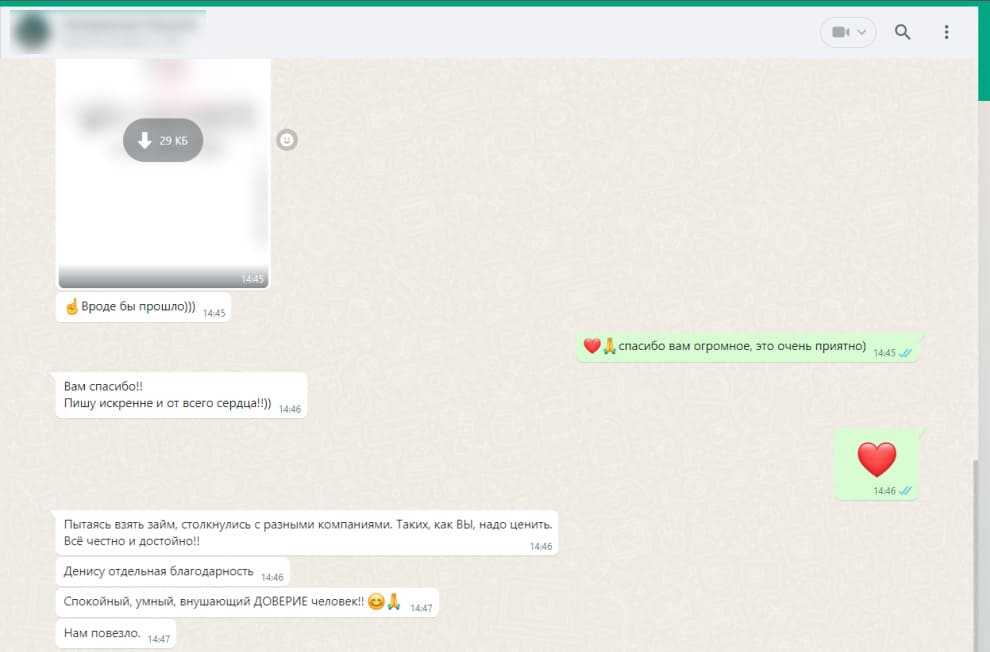
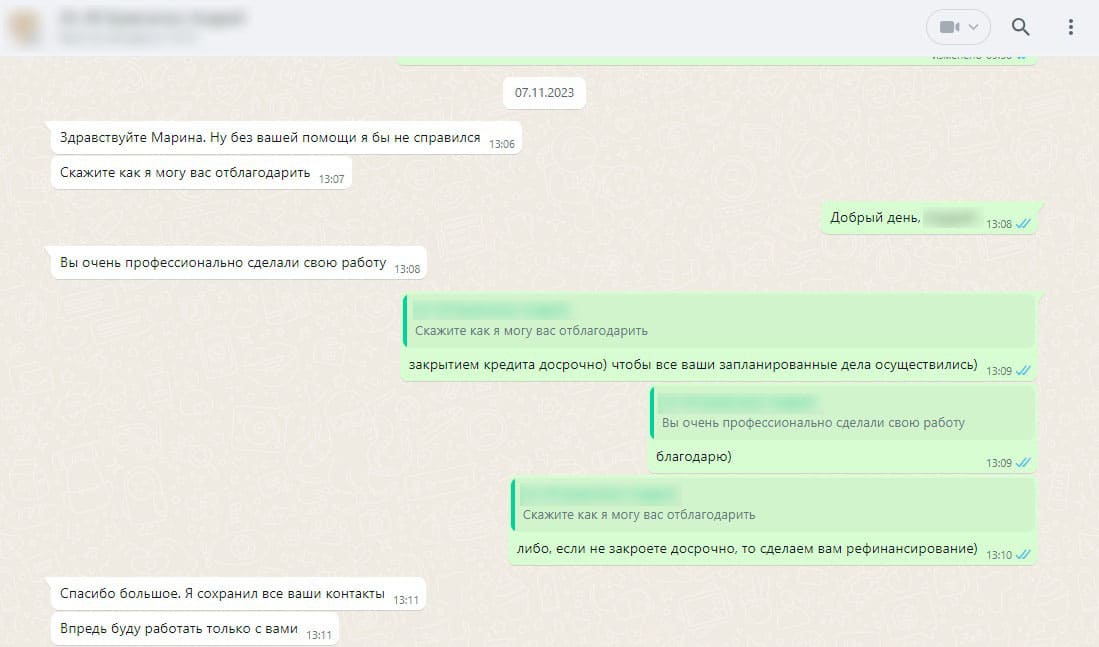
Отзывы
Ответы на частые вопросы
В качестве обеспечения могут рассматриваться квартиры, жилые дома, коммерческие помещения и другие ликвидные объекты недвижимости. Возможность использования конкретного объекта определяется после оценки его характеристик, рыночной стоимости и проверки документов.
Размер возможного финансирования зависит от стоимости объекта, его типа, состояния, расположения, ликвидности и юридического статуса. Дополнительно учитываются действующие обременения, параметры сделки и финансовая нагрузка заемщика.
Да. Недвижимость остается в собственности владельца. Оформление залога не требует продажи объекта или освобождения жилого помещения. Собственник может продолжать пользоваться им при соблюдении условий договора.
Такая возможность рассматривается индивидуально. Необходимо учитывать остаток задолженности, рыночную стоимость недвижимости, действующее обременение и требования текущего кредитора.
Да, коммерческая недвижимость может рассматриваться в качестве залога. При анализе учитываются назначение помещения, расположение, состояние, ликвидность и юридическая чистота объекта.
Как правило, потребуются документы заемщика и документы, подтверждающие право собственности на недвижимость. Дополнительный перечень зависит от типа объекта, состава собственников и особенностей сделки.
Ответим на любые
вопросы по телефону
по вашему кредиту
Ждем вас в нашем офисе
с 9:00 до 21:00
Кредит под залог недвижимости в Оренбурге
Кредит под залог недвижимости в Оренбурге может быть одним из способов получить крупную сумму, если стандартного потребительского кредита недостаточно или требуется более значительный объем финансирования. В качестве обеспечения в такой сделке используется принадлежащая собственнику недвижимость, которая имеет определенную рыночную стоимость.
Это может быть квартира, жилой дом, коммерческое помещение или другой объект, соответствующий требованиям кредитора. Недвижимость при этом не продается. Право собственности сохраняется за владельцем, а на период действия обязательства на объект регистрируется залог.
Полученные средства можно использовать для разных задач: развития бизнеса, покупки имущества, ремонта, крупных личных расходов, рефинансирования действующих обязательств или других целей в рамках выбранного кредитного продукта.
Само наличие недвижимости не означает, что доступна любая сумма. Сначала оцениваются характеристики объекта, затем проверяются документы и рассчитываются параметры возможного финансирования.
Какие объекты могут рассматриваться в качестве залога
Наиболее распространенный вариант - квартира.
При ее оценке учитываются не только площадь и количество комнат. Значение имеют район, состояние дома, год постройки, этаж, планировка, инфраструктура и общее состояние самого помещения.
Жилой дом также может использоваться в качестве обеспечения, однако здесь дополнительно анализируются документы на земельный участок. Важно, чтобы права на дом и землю были оформлены надлежащим образом.
Коммерческие помещения рассматриваются отдельно. Для них имеет значение назначение объекта, его расположение, спрос на аналогичную недвижимость, техническое состояние и возможность использования по назначению.
Каждый объект оценивается индивидуально. Даже если две квартиры имеют одинаковую площадь, их рыночная стоимость и ликвидность могут заметно отличаться.
Это означает, что возможную сумму кредита нельзя точно определить только по типу недвижимости или ее метражу.
Как определяется стоимость недвижимости
Для расчета возможного финансирования важно понимать рыночную стоимость объекта.
На нее влияют сразу несколько факторов: местоположение, характеристики здания, состояние помещения, инфраструктура, спрос на аналогичные предложения и общая ситуация на рынке недвижимости.
В случае с коммерческими объектами дополнительно оценивается их назначение и востребованность среди покупателей или арендаторов.
После определения стоимости рассчитывается сумма, которую можно рассматривать в качестве кредита.
Как правило, она ниже полной рыночной цены недвижимости. Это позволяет учитывать возможные изменения стоимости объекта и другие риски.
Поэтому собственник квартиры стоимостью, например, 8 млн рублей не должен автоматически рассчитывать на финансирование в том же размере.
Конкретная сумма определяется только после анализа объекта и параметров сделки.
Что влияет на решение кроме стоимости объекта
Стоимость недвижимости - важный, но не единственный фактор.
Также проверяется юридический статус объекта.
Кредитору необходимо убедиться, что недвижимость действительно принадлежит собственнику, может использоваться в качестве обеспечения и не имеет ограничений, которые делают оформление невозможным.
Дополнительно могут учитываться текущие финансовые обязательства заемщика, размер существующих платежей и параметры нового кредита.
Если объект уже находится в ипотеке или другом залоге, ситуация рассматривается отдельно.
Имеет значение, сколько задолженности осталось погасить и как эта сумма соотносится со стоимостью недвижимости.
Зачем нужна юридическая проверка недвижимости
До оформления сделки необходимо проверить документы и убедиться, что объект можно передать в залог.
В частности, оценивается наличие зарегистрированных обременений, арестов, запретов на регистрационные действия и других ограничений.
Если недвижимость принадлежит нескольким лицам, порядок оформления может отличаться от ситуации с единственным собственником.
Дополнительная проверка может потребоваться, если объект получен по наследству, недавно приобретен или имеет сложную историю переходов права собственности.
Юридический анализ необходим не только кредитору.
Для самого заемщика это возможность заранее обнаружить проблемы в документах, которые могут затянуть оформление или повлиять на условия сделки.
Что происходит с недвижимостью после оформления залога
Оформление кредита под залог не означает, что объект переходит кредитору.
Квартира, дом или коммерческое помещение остаются в собственности владельца.
Собственник может продолжать пользоваться недвижимостью в обычном порядке, если это не противоречит договору.
При этом возможность распоряжаться объектом становится ограниченной.
Например, продать или подарить недвижимость без учета условий залога обычно нельзя.
Такие ограничения действуют до момента, когда обязательства по кредиту будут полностью исполнены.
После погашения задолженности залог прекращается, а обременение снимается.
Для каких целей может понадобиться такое финансирование
Кредит под залог недвижимости может использоваться в разных ситуациях.
Для предпринимателей это может быть способ привлечь деньги на развитие бизнеса, закупку оборудования, пополнение оборотных средств или реализацию нового проекта.
Физическим лицам средства могут понадобиться для ремонта, покупки автомобиля, оплаты крупных расходов или других финансовых задач.
Отдельный вариант - рефинансирование существующих кредитов.
Если у заемщика несколько обязательств с разными ставками и сроками, их иногда можно объединить в одну структуру.
Однако такой вариант требует предварительного расчета.
Низкий новый платеж сам по себе не означает экономию. Если срок кредита увеличивается, общая сумма процентов может вырасти.
Поэтому сравнивать нужно не только ежемесячную нагрузку, но и итоговые расходы.
Можно ли использовать недвижимость с действующей ипотекой
Наличие действующего ипотечного кредита не всегда полностью исключает возможность нового финансирования.
Но такая ситуация требует отдельного анализа.
В первую очередь определяется остаток долга перед текущим кредитором.
Затем оценивается рыночная стоимость недвижимости.
Если стоимость объекта существенно превышает оставшуюся задолженность, могут рассматриваться отдельные варианты дальнейшей работы с недвижимостью.
Однако многое зависит от условий существующего договора и порядка снятия либо изменения текущего обременения.
Поэтому невозможно заранее гарантировать одобрение только на основании стоимости квартиры или дома.
Как выбрать подходящую сумму кредита
При залоговом финансировании может быть доступна значительная сумма, однако заемщику не обязательно использовать весь возможный лимит.
Сначала стоит определить, сколько денег действительно требуется для решения поставленной задачи.
Если необходимо 2 млн рублей, а недвижимость позволяет рассматривать существенно больше, увеличение суммы только из-за наличия такой возможности приведет к росту процентов и ежемесячной нагрузки.
Размер кредита должен соответствовать реальной потребности.
Важно также оставить финансовый запас.
Если все свободные доходы будут уходить на обслуживание задолженности, даже небольшое снижение заработка или увеличение расходов может создать сложности.
Как оценить будущую долговую нагрузку
Перед оформлением стоит заранее посчитать все обязательные ежемесячные расходы.
К ним относятся платежи по существующим кредитам, коммунальные расходы, содержание семьи, аренда, если она есть, и другие регулярные обязательства.
После этого можно определить сумму, которая остается свободной.
Новый платеж не должен создавать ситуацию, при которой заемщик постоянно вынужден использовать кредитные карты или новые займы для покрытия текущих расходов.
Особенно внимательно стоит подходить к долгосрочному финансированию.
За несколько лет финансовая ситуация может измениться, поэтому желательно сохранять определенный запас прочности.
Какие расходы могут сопровождать оформление
Помимо процентов по кредиту могут возникать и другие расходы.
В зависимости от условий конкретного предложения может потребоваться оценка недвижимости, страхование или оформление отдельных документов.
Перед подписанием договора стоит уточнить полный список платежей.
Особое внимание необходимо обращать на полную стоимость кредита.
Она позволяет оценить реальную стоимость финансирования и сравнить несколько предложений между собой.
Ориентироваться только на рекламную процентную ставку недостаточно.
Как обычно проходит оформление
Процесс начинается с предварительной оценки объекта и параметров будущей сделки.
На этом этапе учитываются тип недвижимости, ее местоположение, ориентировочная стоимость и наличие обременений.
Если объект подходит для дальнейшего рассмотрения, собираются документы.
После этого проводится более подробная юридическая проверка.
При необходимости заказывается оценка недвижимости.
После завершения всех процедур согласовываются окончательные параметры: сумма, срок, график платежей и другие условия.
Затем стороны подписывают договоры, а залог регистрируется в установленном порядке.
Можно ли погасить кредит досрочно
Возможность досрочного погашения важна для заемщиков, которые рассчитывают вернуть деньги раньше установленного срока.
Оно может быть полным или частичным.
При частичном погашении в зависимости от условий договора может уменьшаться ежемесячный платеж либо срок кредитования.
Перед оформлением стоит заранее уточнить, как именно будет производиться перерасчет.
Если задолженность погашается полностью, следующим этапом становится снятие обременения с недвижимости.
Что проверить до подписания договора
Перед заключением сделки необходимо внимательно изучить все финансовые и юридические условия.
Важно заранее понимать:
- какую сумму получит заемщик;
- какой будет ежемесячный платеж;
- на какой срок оформляется кредит;
- какова полная стоимость финансирования;
- какие дополнительные расходы предусмотрены;
- допускается ли досрочное погашение;
- какие последствия наступают при нарушении графика;
- как происходит снятие обременения после полного расчета.
Если какие-либо условия непонятны, лучше уточнить их до подписания документов.
Недвижимость является значимым активом, поэтому решение о залоге должно приниматься после полноценного расчета.
Кредит под залог недвижимости в Оренбурге: итог
Кредит под залог недвижимости в Оренбурге может использоваться для получения крупной суммы без продажи квартиры, дома или коммерческого помещения.
Собственник сохраняет права на объект и продолжает им пользоваться, однако до исполнения обязательств недвижимость находится под обременением.
Возможный размер финансирования рассчитывается индивидуально с учетом стоимости, ликвидности и юридического состояния объекта.
При этом важно ориентироваться не только на максимальную доступную сумму.
Кредит должен соответствовать конкретной финансовой задаче, а ежемесячный платеж - реальным возможностям заемщика.
Если объект уже находится в ипотеке, имеет нескольких собственников или другие юридические особенности, порядок оформления определяется индивидуально.
Предварительный анализ недвижимости и финансовой нагрузки позволяет заранее понять, какие условия можно рассматривать и насколько выбранная схема подходит для конкретной ситуации.