Кредит под залог недвижимости в Саратове
и поручителей уже сегодня
не имеет значения
2 документам
дохода и поручителей
и переоформлять собственность

уже через 30 минут
Большой выбор
получения кредита
Заявка на кредит онлайн с расчетом ежемесячного платежа
Почувствуйте разницу
рассматривающих
заявку одновременно
приоритете у банка
рефинансировать кредит
по уже заложенной
недвижимости
альтернативных
предложений в
случае отказа
положительного решения
Успешно
решаем
финансовые
вопросы
клиентов
на рефинансировании
клиентов
ных
сотрудников
Кредит под залог
на самых выгодных
условиях в Саратове
на получение заемных
средств
под залог при содействии нашей
компании
составляет от 30 минут,
что несомненно удобно
для наших
клиентов.
Для оформления кредита
нужно 2 документа
Как показывает практика работы компании, банковские
учреждения требуют от заемщиков, желающих оформить
кредит под залог недвижимости, достаточно большой
пакет документов.
Как минимум, необходим паспорт гражданина РФ
с пропиской и регистрацией, документы, подтверждающие
право собственности, а также справку об официальных
доходах и прочие выписки.
о праве
собственности
Как получить
деньги в Саратове
уже сегодня
У вас сложная финансовая ситуация,
но вам отказывают в банках?
Мы вам поможем!
Благодаря длительному плодотворному сотрудничеству с банками и инвестиционными компаниями
мы добиваемся одобрения кредита даже в следующих ситуациях:
кредитная
история
возраст
или непогашенные
кредиты или
микрозаймы
собственность
по ЖКХ
на сделки с
недвижимостью
правоустановка
трудоустройства
ФССП
Наши партнеры


Какой способ кредитования
вам удобен?
от банка-партнёра или частного инвестора
существенно сокращает процедуру оформления.
оставить её на нашем сайте
кредитова
ние
ные
компании
ние
компании
30 лет
25 лет
сумма
стоимости
стоимости
заемщика
документы
о собственности
документы
о собственности
сделки
Услуги компании


продажи
в деньгах на период
продажи имущества


недвижимость
и получить за нее деньги

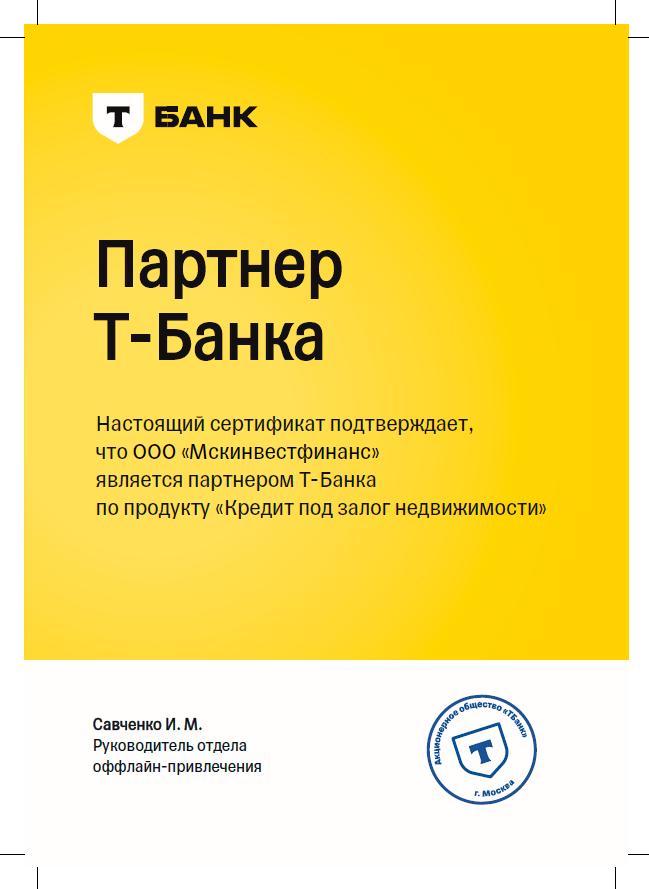
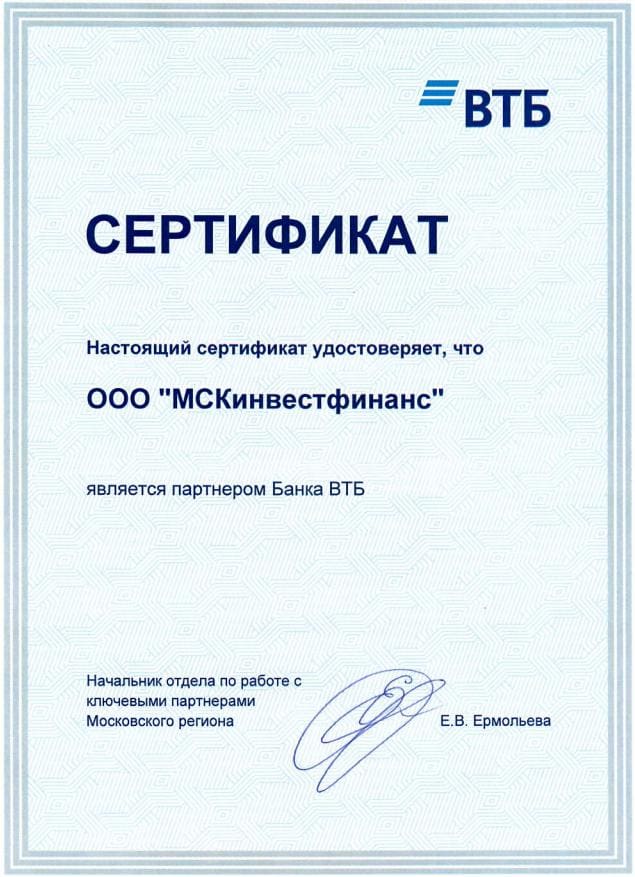
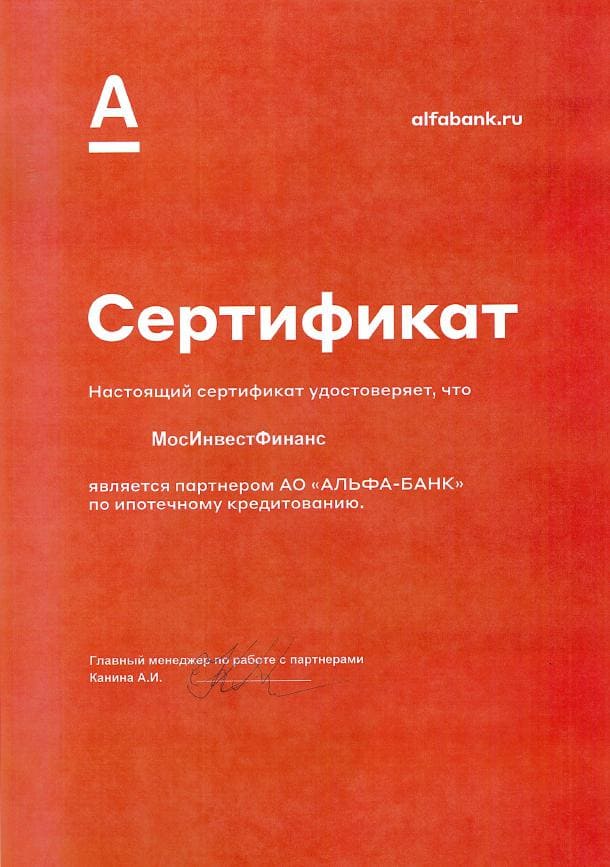
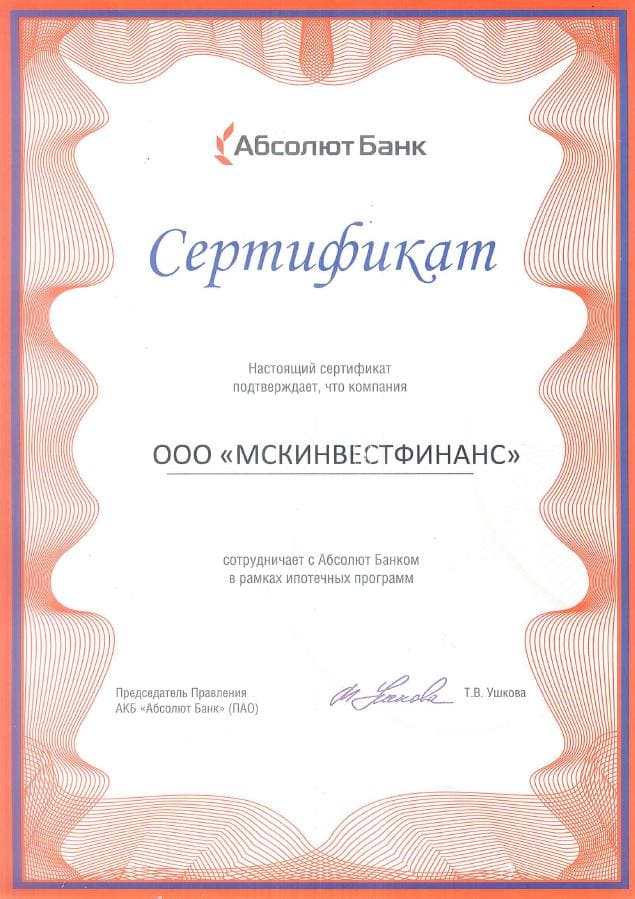
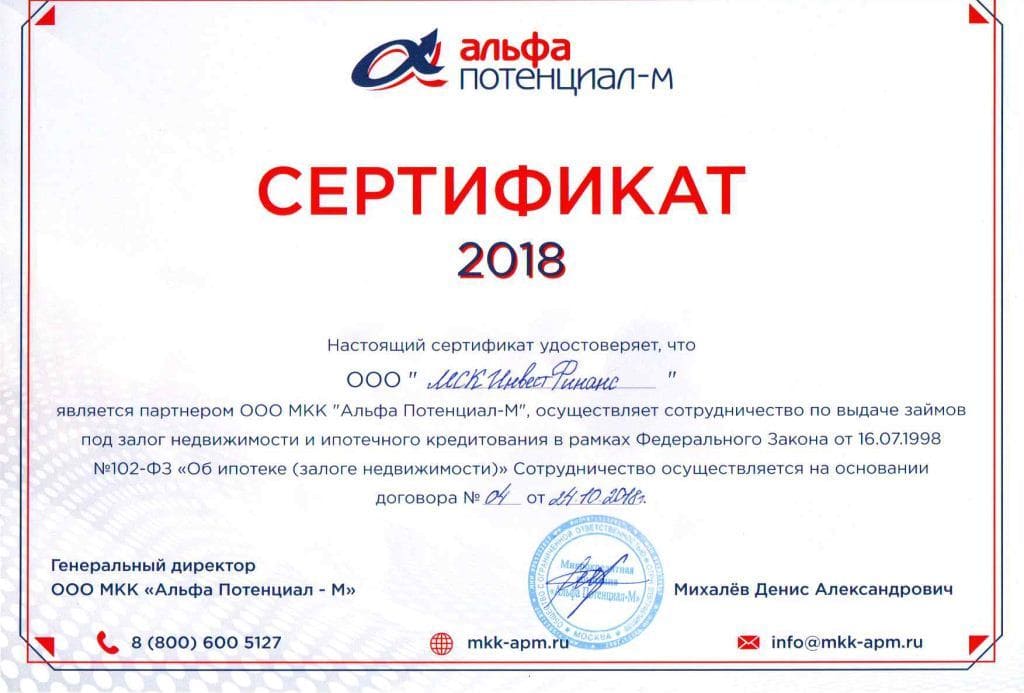
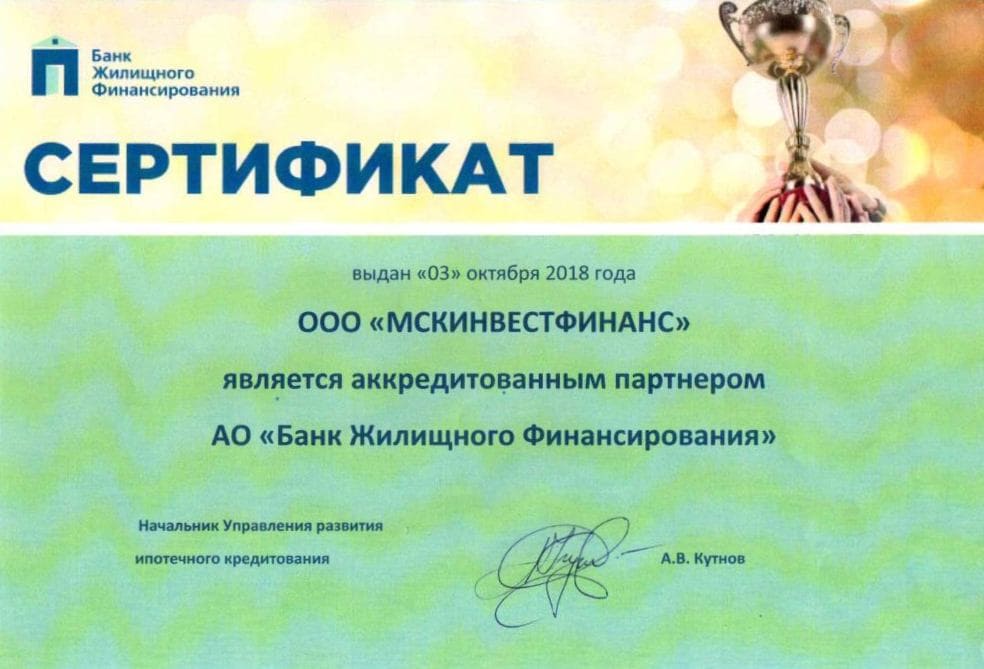
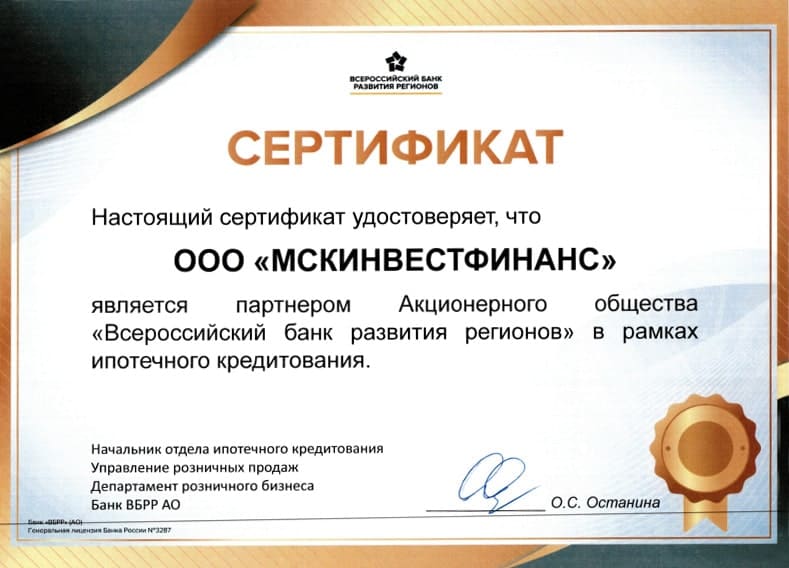
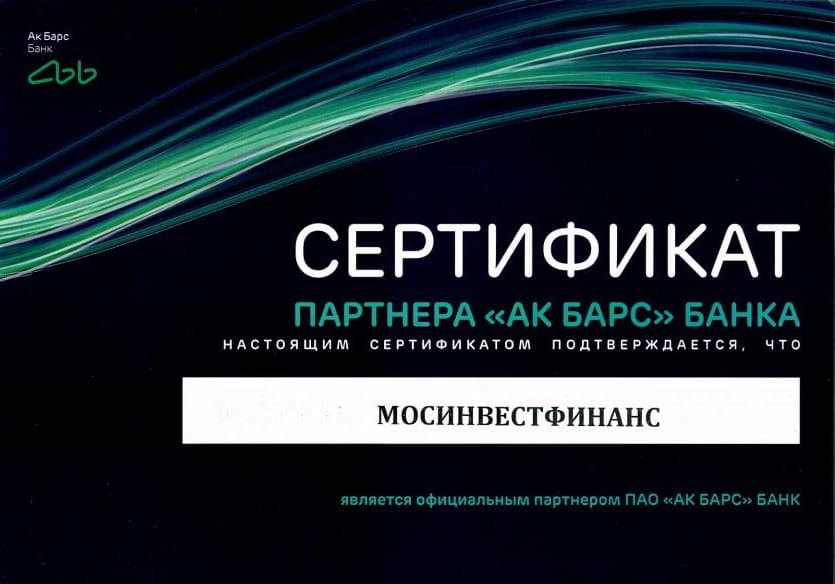
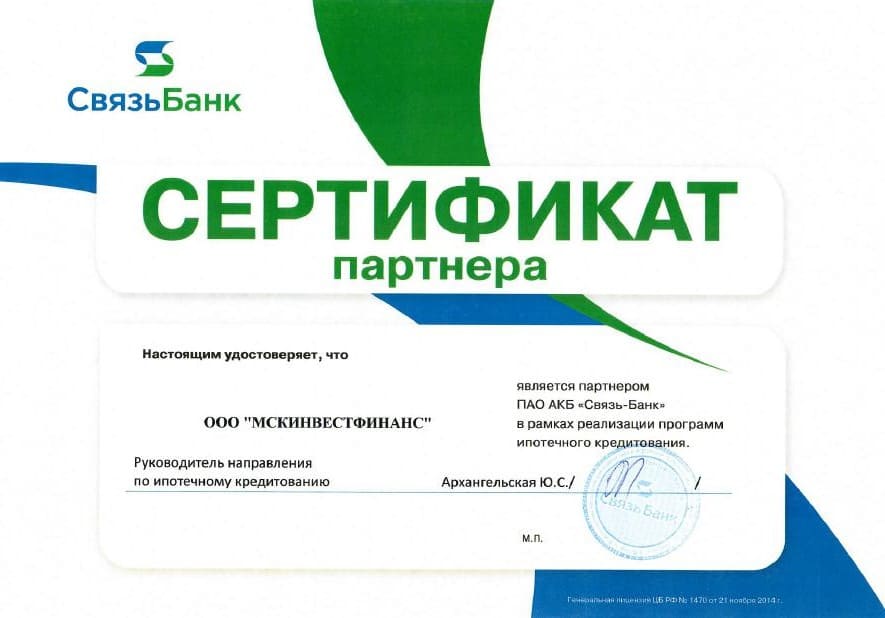
Нашу компетенцию подтверждают
сертификаты авторитетных партнеров


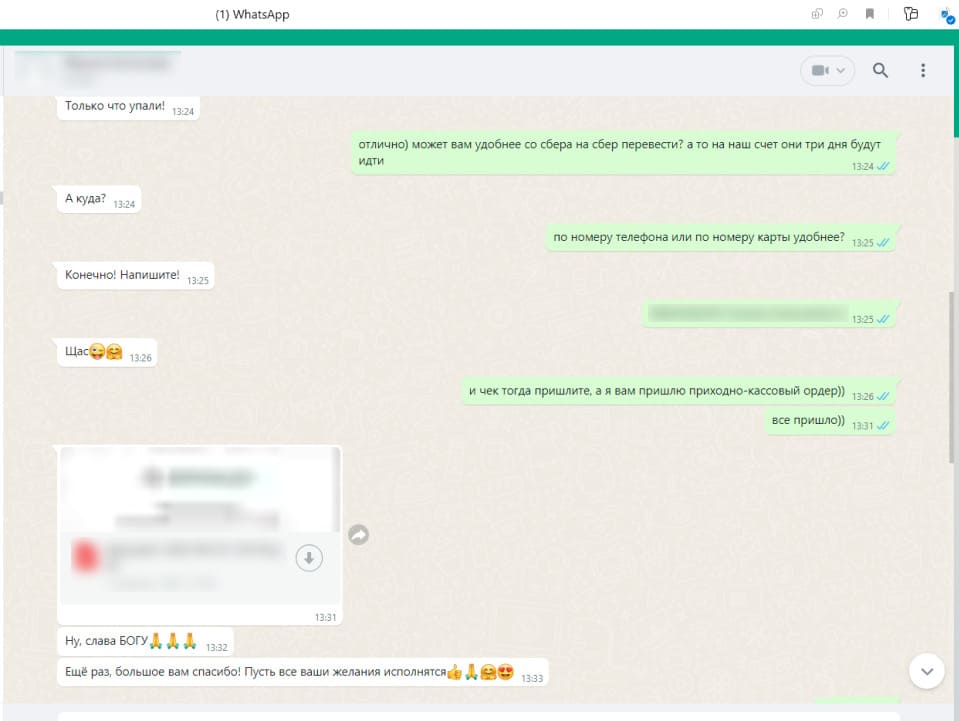
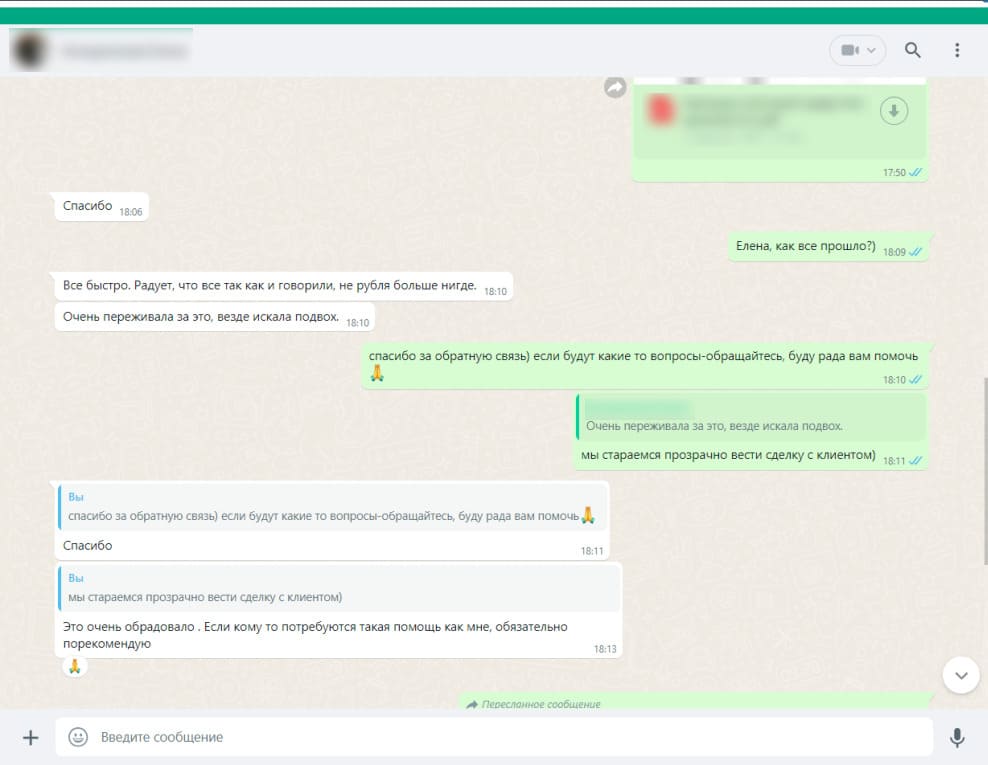
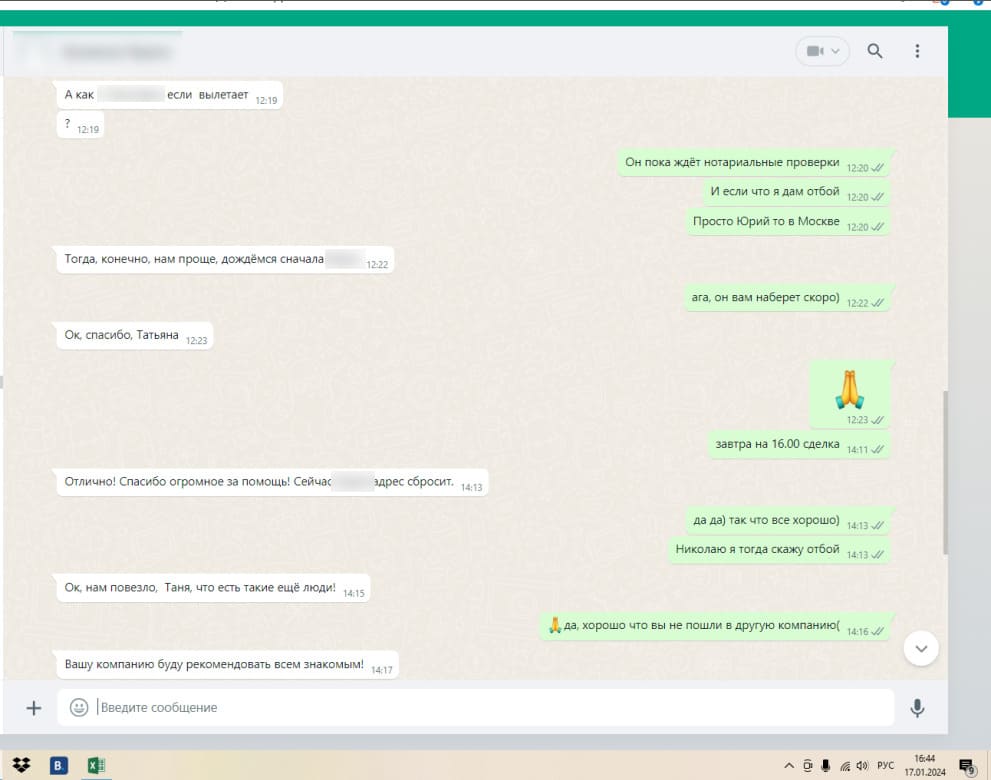
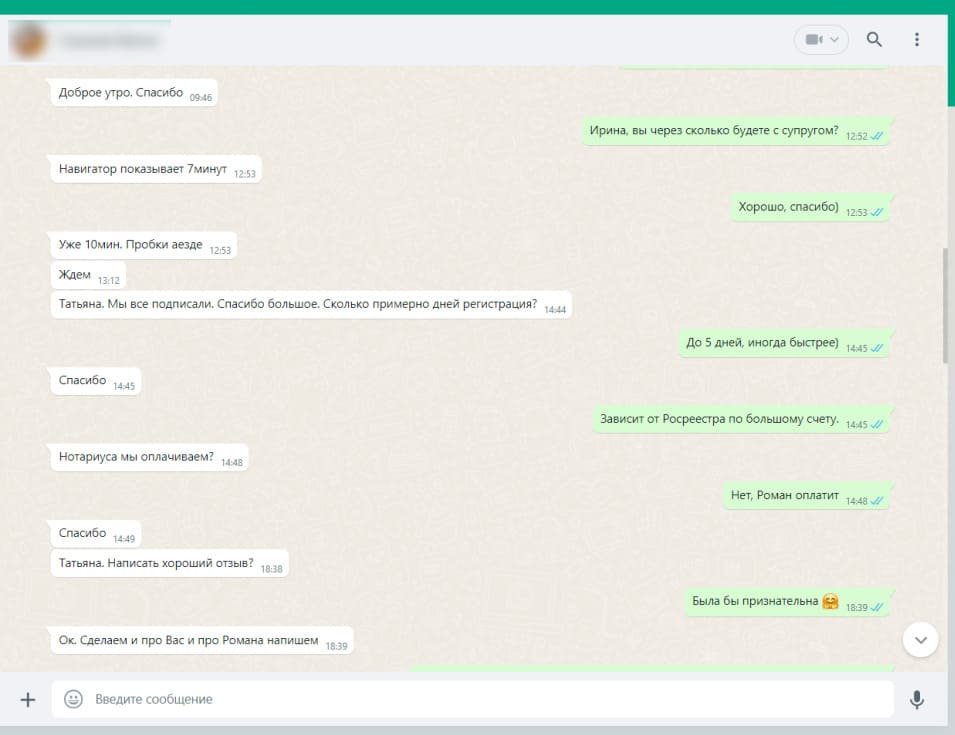
Отзывы
Ответы на частые вопросы
Для кредитования могут рассматриваться квартиры, частные дома, таунхаусы, апартаменты, коммерческие помещения, земельные участки и другие ликвидные объекты. Итоговое решение зависит от юридического состояния недвижимости, ее рыночной стоимости и требований конкретного кредитора.
Нет. Кредит под залог не предполагает продажу имущества. Собственник сохраняет право собственности, а в ЕГРН регистрируется обременение в пользу кредитора. После полного исполнения обязательств залог снимается.
Да. Собственник может жить в квартире или доме и использовать объект по назначению. Ограничения касаются прежде всего распоряжения недвижимостью: например, продажа или другие сделки могут потребовать согласования с залогодержателем.
Да. Наличие других кредитов само по себе не исключает возможность нового финансирования. Однако кредитор обязательно оценит общую долговую нагрузку и то, сможет ли заемщик обслуживать новый платеж.
Учитываются рыночная стоимость объекта, тип недвижимости, ее состояние и ликвидность. Дополнительно анализируются доход заемщика, кредитная история и существующие обязательства. Сумма обычно составляет только часть стоимости залога.
Такие заявки рассматриваются индивидуально. Важны причины и давность прошлых просрочек, текущая платежная дисциплина и размер задолженности. Наличие недвижимости увеличивает количество возможных вариантов, но не гарантирует одобрение.
Требования зависят от программы. В одних случаях нужен стандартный комплект документов, в других возможны альтернативные способы подтверждения финансового положения. Кредитору в любом случае необходимо понимать, за счет каких средств будет погашаться долг.
Да, если права на дом и землю оформлены надлежащим образом. При рассмотрении учитываются состояние строения, характеристики участка, коммуникации, подъездные пути и соответствие фактических данных сведениям в реестре.
В ряде случаев да. Новый кредит может использоваться для погашения действующего обязательства, после чего залог переоформляется в пользу нового кредитора. Возможность зависит от стоимости объекта и остатка задолженности.
После предварительного выбора программы. У разных кредиторов могут быть свои требования к оценочным компаниям и оформлению отчета, поэтому слишком ранний заказ оценки иногда приводит к дополнительным расходам.
Ответим на любые
вопросы по телефону
по вашему кредиту
Ждем вас в нашем офисе
с 9:00 до 21:00
Кредит под залог недвижимости в Саратове: как получить крупную сумму
Недвижимость может использоваться не только как имущество для проживания или инвестиционный актив, но и как обеспечение при получении финансирования.
Если собственнику требуется крупная сумма, кредит под залог квартиры, дома или коммерческого помещения позволяет получить деньги без продажи объекта.
В Саратове такой вариант можно рассматривать для личных расходов, рефинансирования существующих долгов, развития бизнеса, ремонта, строительства или других значительных затрат.
При этом решение принимается не только на основании стоимости недвижимости. Кредитору важно оценить финансовое положение заемщика и понять, насколько устойчивым будет обслуживание будущего долга.
Какие объекты могут подойти для залога
Наиболее распространенный вариант - квартира.
Такую недвижимость проще оценить, поскольку обычно существует достаточное количество сопоставимых объектов на рынке.
Для кредитора важны площадь, расположение, состояние дома, этаж, планировка и юридическая история квартиры.
Также могут рассматриваться частные дома и земельные участки.
В этом случае проверка обычно сложнее: необходимо установить права на землю, убедиться в корректности сведений о строении и оценить фактическое состояние объекта.
Отдельную группу составляет коммерческая недвижимость - офисы, магазины, склады и другие нежилые помещения.
Для них особенно важны назначение, местоположение и ликвидность.
Кредит под залог квартиры в Саратове
Квартира может использоваться как обеспечение, если право собственности оформлено и объект соответствует требованиям выбранной программы.
Перед сделкой изучаются сведения ЕГРН, наличие других собственников, существующие ограничения и основание возникновения права.
Если проводилась перепланировка, также важно понять, оформлена ли она надлежащим образом.
После регистрации залога квартира остается у собственника.
Он может продолжать жить в ней и пользоваться объектом в обычном порядке.
При этом появляются ограничения на распоряжение недвижимостью. Например, для продажи квартиры потребуется учитывать права кредитора.
Что может осложнить оформление
Не каждый объект одинаково удобен для залогового кредитования.
Дополнительные вопросы могут возникнуть, если квартира находится под арестом, участвует в судебном споре или имеет сложную структуру собственности.
Также внимание уделяется долям.
Если недвижимость принадлежит нескольким владельцам, необходимо учитывать права каждого из них.
Проблемы могут возникнуть и при существенном расхождении фактических характеристик объекта с данными в документах.
Поэтому до подачи заявки желательно провести хотя бы предварительную проверку юридического состояния недвижимости.
Особенности кредита под залог дома
Для частного дома значение имеет не только само здание, но и земельный участок.
Кредитор проверяет, кому принадлежит земля, какое у нее разрешенное использование и соответствует ли расположенный на участке дом официальным сведениям.
Также оцениваются коммуникации, состояние строения, подъезд и общая привлекательность объекта.
Если дом реконструировался и его площадь изменилась, но сведения в ЕГРН не обновлены, оформление может затянуться.
Поэтому владельцу частной недвижимости полезно заранее сравнить фактические характеристики со сведениями в документах.
Можно ли заложить коммерческое помещение
Да, если конкретная программа предусматривает работу с такими объектами.
Коммерческая недвижимость отличается от жилой тем, что ее стоимость сильнее зависит от возможности использования.
Например, офис в удобной деловой локации оценивается иначе, чем помещение с узким назначением и низким спросом.
Кредитор может учитывать наличие арендаторов, действующие договоры и техническое состояние объекта.
Для предпринимателя залог коммерческого помещения может стать одним из вариантов привлечения средств на развитие бизнеса без продажи недвижимости.
От чего зависит размер финансирования
Первый ориентир - рыночная стоимость объекта.
Но кредитор не выдает всю сумму, равную этой стоимости.
Например, при цене квартиры 10 млн рублей размер кредита может быть существенно ниже.
Такой запас учитывает возможное изменение рынка, расходы и риски, связанные с реализацией объекта.
Конкретная доля зависит от вида недвижимости и политики финансовой организации.
Дополнительно учитывается платежеспособность заемщика.
Даже при дорогом залоге кредитор оценивает, насколько реалистично клиент сможет выполнять график.
Почему платежеспособность важна даже при хорошем залоге
Иногда собственник считает, что наличие дорогой квартиры полностью решает вопрос с одобрением.
Это не так.
Залог снижает риск кредитора, но основным источником возврата денег все равно должны оставаться регулярные платежи заемщика.
Если человек уже обслуживает несколько крупных кредитов, новая задолженность может стать чрезмерной.
Поэтому анализируется не только стоимость объекта, но и текущая долговая нагрузка.
Чем выше уже существующие ежемесячные платежи, тем осторожнее кредитор будет оценивать новую сумму.
Можно ли получить кредит для рефинансирования
Да, залоговое финансирование может использоваться для объединения действующих обязательств.
Например, у заемщика есть несколько потребительских кредитов и кредитные карты.
Если условия нового кредита позволяют снизить общую нагрузку, можно рассмотреть вариант рефинансирования.
Однако оценивать такую сделку нужно по полной стоимости.
Низкий ежемесячный платеж сам по себе еще не говорит о выгоде, если срок увеличивается настолько, что общая переплата становится значительно выше.
Поэтому важно сравнивать не только ставку, но и всю финансовую модель.
Что делать при плохой кредитной истории
Наличие просрочек не обязательно закрывает доступ к залоговым программам.
Но каждая ситуация рассматривается отдельно.
Кредитор оценивает, насколько серьезными были нарушения, давно ли они произошли и как заемщик обслуживает обязательства сейчас.
Большое значение имеет текущая задолженность.
Если у человека уже есть просроченные платежи и высокая нагрузка, вероятность одобрения снижается даже при наличии ликвидной недвижимости.
Поэтому перед подачей заявки полезно сначала оценить кредитную историю и понять, какие варианты действительно реалистичны.
Почему массовая отправка заявок не всегда помогает
Один из распространенных подходов - подать заявки сразу во множество банков.
Но количество обращений не гарантирует результат.
Разные кредиторы работают с разными типами заемщиков и объектов.
Если заявка изначально не соответствует требованиям, массовая рассылка только увеличивает количество отказов.
Гораздо рациональнее сначала определить параметры сделки, оценить объект и долговую нагрузку, а затем обращаться туда, где условия действительно подходят.
Это особенно важно при нестандартной недвижимости или сложной кредитной истории.
Какие документы могут понадобиться
На начальном этапе обычно достаточно основных сведений о заемщике и объекте.
Для полноценной проверки потребуется подтвердить право собственности.
Это может быть выписка из ЕГРН, договор купли-продажи, документ о наследовании, дарении или другое основание возникновения права.
Для дома понадобятся сведения о земельном участке.
Если собственников несколько или недвижимость приобреталась в браке, могут потребоваться дополнительные документы.
Окончательный перечень определяется уже после выбора конкретной программы.
Нужно ли заранее проводить оценку
Нет необходимости заказывать отчет еще до первичного рассмотрения заявки.
У разных кредиторов требования могут отличаться.
Одна организация принимает отчеты одних оценочных компаний, другая использует собственный порядок оценки.
Кроме того, рассчитанная стоимость имеет ограниченный период актуальности для сделки.
Поэтому сначала лучше определить потенциального кредитора, а затем оформлять оценку в соответствии с его требованиями.
Как проходит процесс оформления
Обычно сначала проводится предварительный анализ.
Определяется желаемая сумма и собираются основные сведения о недвижимости.
Затем оценивается финансовая ситуация заемщика и подбираются возможные варианты кредитования.
После предварительного одобрения проводится более детальная проверка объекта и оценка.
Далее согласовываются финальные условия, подписываются документы и регистрируется залог.
После завершения необходимых процедур происходит выдача денежных средств.
Можно ли оформить кредит дистанционно
Часть процесса можно пройти без посещения офиса.
Например, предварительно отправить документы, получить расчет и понять, какие варианты доступны.
Это удобно для заемщика, который хочет сначала оценить перспективы сделки.
Но поскольку кредит связан с недвижимостью, необходимо юридически оформить залог и зарегистрировать обременение.
Формат завершающих действий зависит от конкретного кредитора и способа регистрации.
Что проверить перед подписанием договора
Основная ошибка - смотреть только на процентную ставку.
Важно учитывать полную стоимость кредита, срок, размер платежа, дополнительные расходы и страхование.
Нужно также изучить условия досрочного погашения и действия кредитора при просрочке.
Отдельное внимание стоит уделить условиям залога.
Заемщик должен понимать, какие ограничения возникают в отношении недвижимости и какие обязанности необходимо соблюдать до полного погашения.
Если условия непонятны, лучше разобраться в них до подписания договора.
Какие риски несет залоговое кредитование
Главный риск связан с тем, что недвижимость становится обеспечением обязательства.
Если заемщик длительное время не выполняет договор и задолженность не удается урегулировать, кредитор может использовать предусмотренный законом механизм обращения взыскания.
Поэтому не стоит ориентироваться только на максимально доступную сумму.
Важнее понять, насколько будущий платеж устойчив для бюджета даже при временном снижении дохода.
Чем больше финансовый резерв, тем ниже риск столкнуться с критической ситуацией.
Что происходит после погашения кредита
После полного исполнения обязательств необходимость в залоге прекращается.
Обременение снимается в установленном порядке.
Заемщику желательно получить подтверждение полного погашения и проверить сведения ЕГРН.
После снятия записи недвижимость снова становится свободной от ограничений, связанных с данным кредитом.
Если залог прекращен, но запись в реестре осталась, вопрос нужно урегулировать отдельно.
Помощь в получении кредита под залог недвижимости в Саратове
МосИнвестФинанс помогает подобрать подходящий вариант финансирования с учетом параметров объекта и положения заемщика.
На первом этапе оценивается недвижимость, необходимая сумма, действующие обязательства и возможные ограничения.
После этого можно определить, какие программы подходят под конкретную ситуацию и какие документы потребуются для оформления.
Такой подход позволяет не направлять заявки бессистемно, а сосредоточиться на вариантах с более реалистичными условиями.
В Саратове можно рассматривать кредит под залог квартиры, частного дома, коммерческого помещения и другой ликвидной недвижимости.
Окончательные ставка, срок и сумма определяются после проверки заемщика и объекта конкретным кредитором.