Кредит под залог недвижимости в Томске
и поручителей уже сегодня
не имеет значения
2 документам
дохода и поручителей
и переоформлять собственность

уже через 30 минут
Большой выбор
получения кредита
Заявка на кредит онлайн с расчетом ежемесячного платежа
Почувствуйте разницу
рассматривающих
заявку одновременно
приоритете у банка
рефинансировать кредит
по уже заложенной
недвижимости
альтернативных
предложений в
случае отказа
положительного решения
Успешно
решаем
финансовые
вопросы
клиентов
на рефинансировании
клиентов
ных
сотрудников
Кредит под залог
на самых выгодных
условиях в Томске
на получение заемных
средств
под залог при содействии нашей
компании
составляет от 30 минут,
что несомненно удобно
для наших
клиентов.
Для оформления кредита
нужно 2 документа
Как показывает практика работы компании, банковские
учреждения требуют от заемщиков, желающих оформить
кредит под залог недвижимости, достаточно большой
пакет документов.
Как минимум, необходим паспорт гражданина РФ
с пропиской и регистрацией, документы, подтверждающие
право собственности, а также справку об официальных
доходах и прочие выписки.
о праве
собственности
Как получить
деньги в Томске
уже сегодня
У вас сложная финансовая ситуация,
но вам отказывают в банках?
Мы вам поможем!
Благодаря длительному плодотворному сотрудничеству с банками и инвестиционными компаниями
мы добиваемся одобрения кредита даже в следующих ситуациях:
кредитная
история
возраст
или непогашенные
кредиты или
микрозаймы
собственность
по ЖКХ
на сделки с
недвижимостью
правоустановка
трудоустройства
ФССП
Наши партнеры


Какой способ кредитования
вам удобен?
от банка-партнёра или частного инвестора
существенно сокращает процедуру оформления.
оставить её на нашем сайте
кредитова
ние
ные
компании
ние
компании
30 лет
25 лет
сумма
стоимости
стоимости
заемщика
документы
о собственности
документы
о собственности
сделки
Услуги компании


продажи
в деньгах на период
продажи имущества


недвижимость
и получить за нее деньги

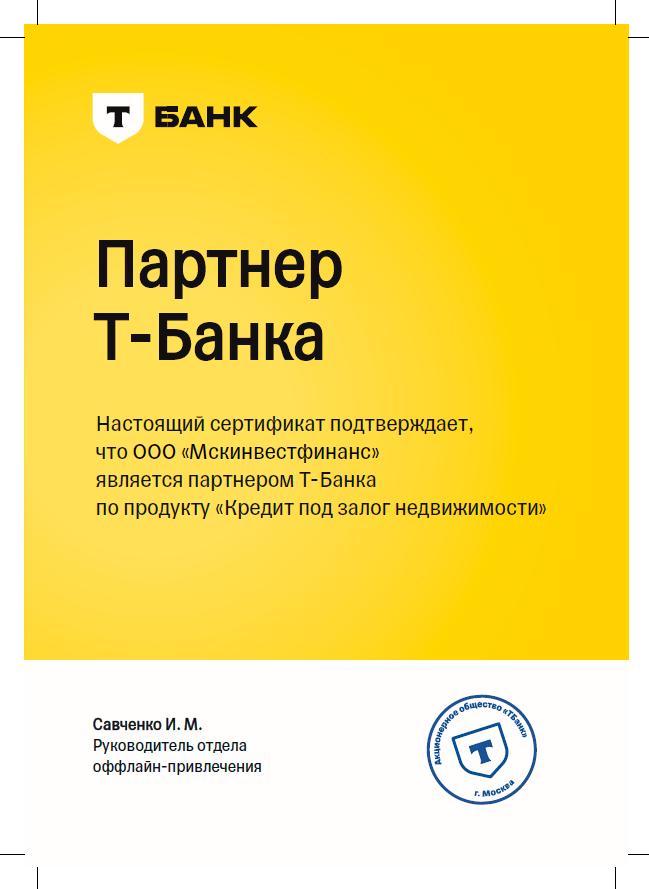
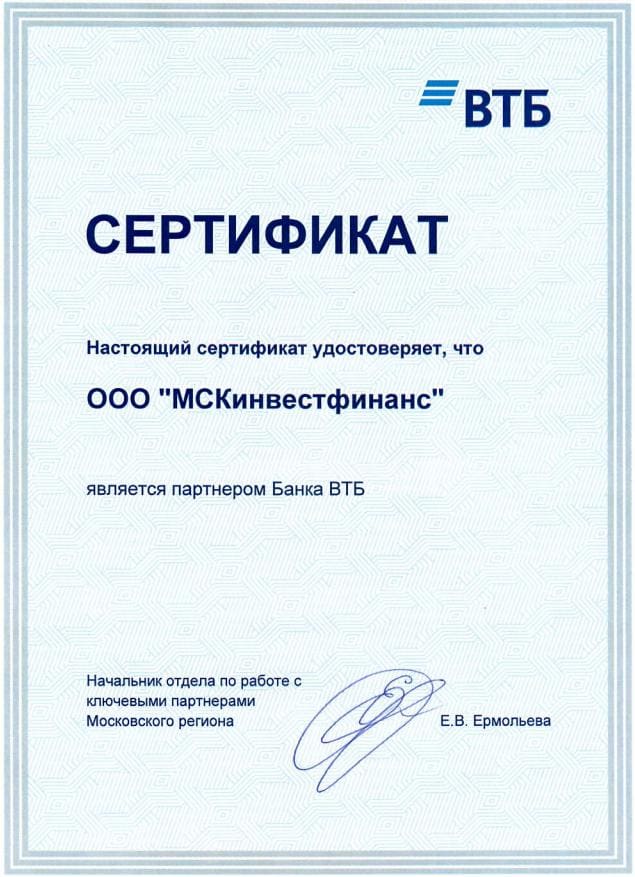
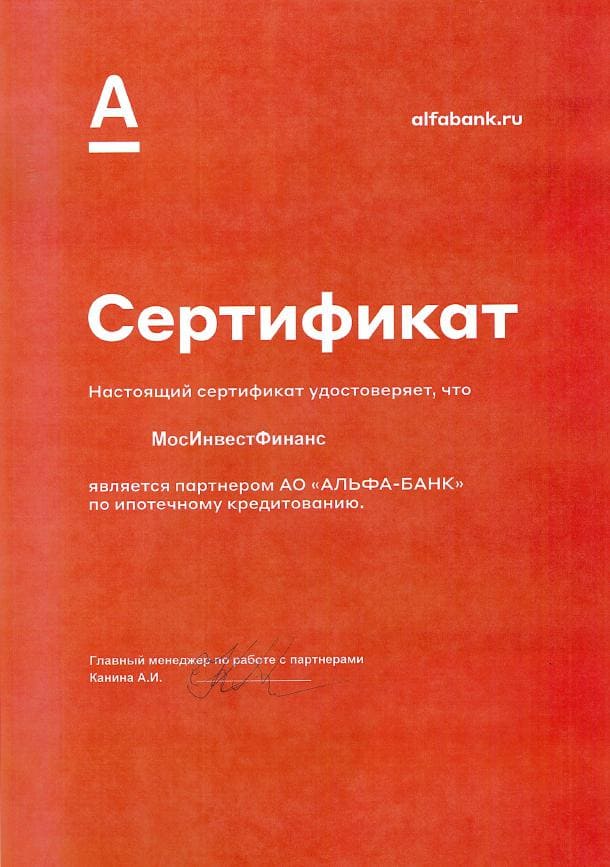
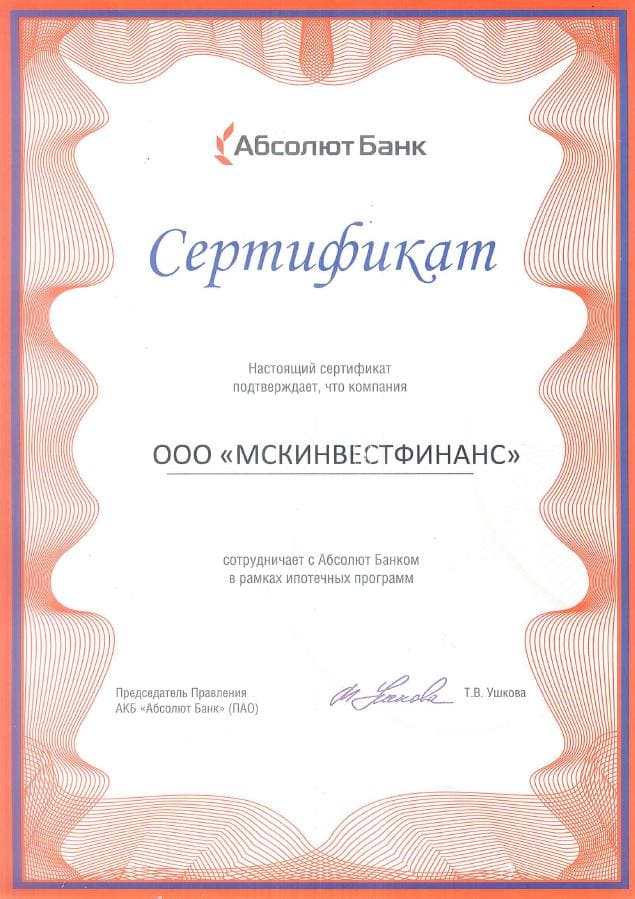
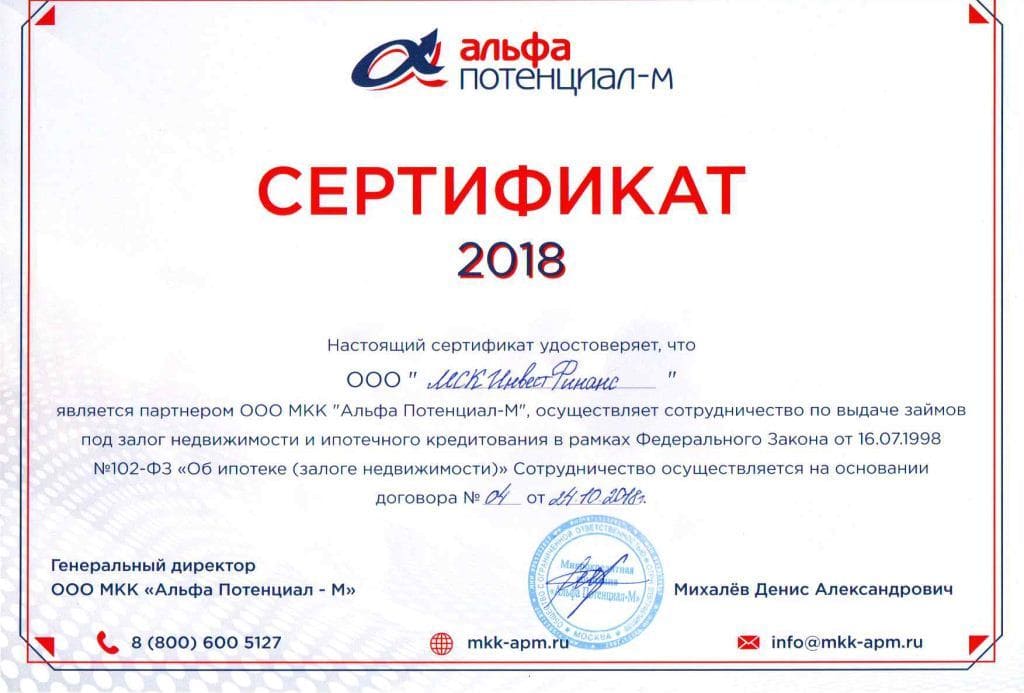
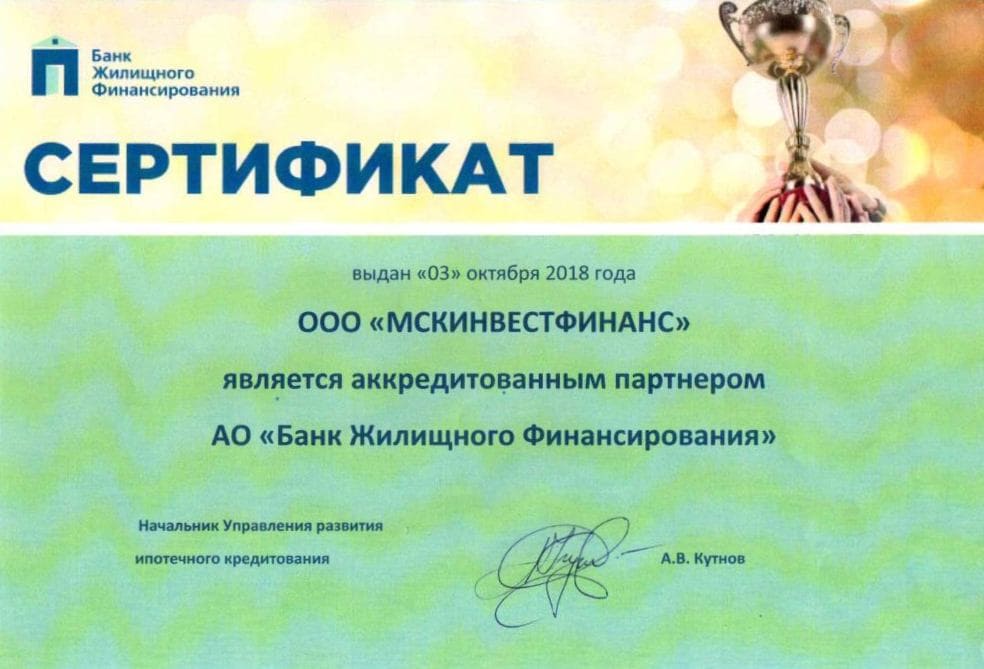
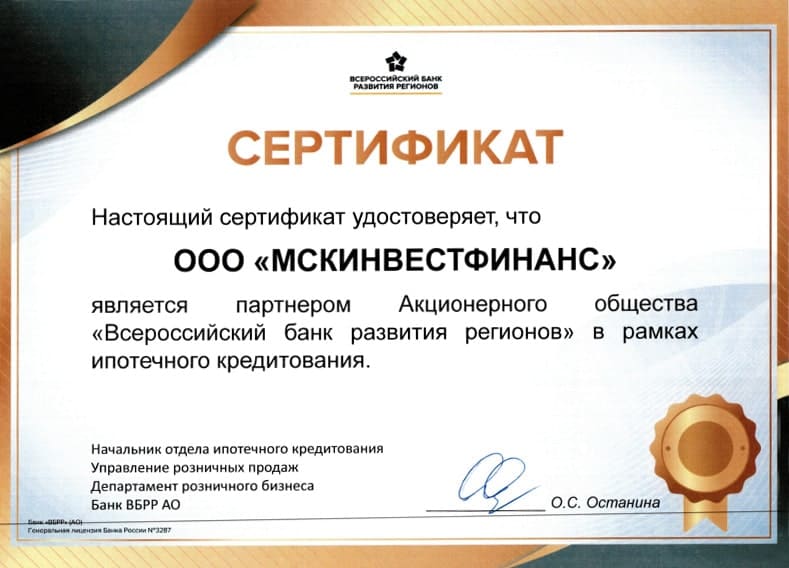
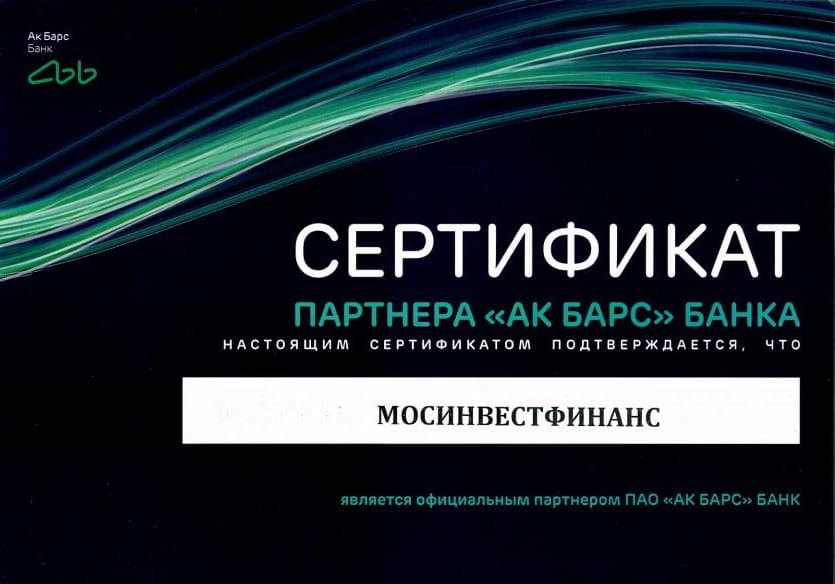
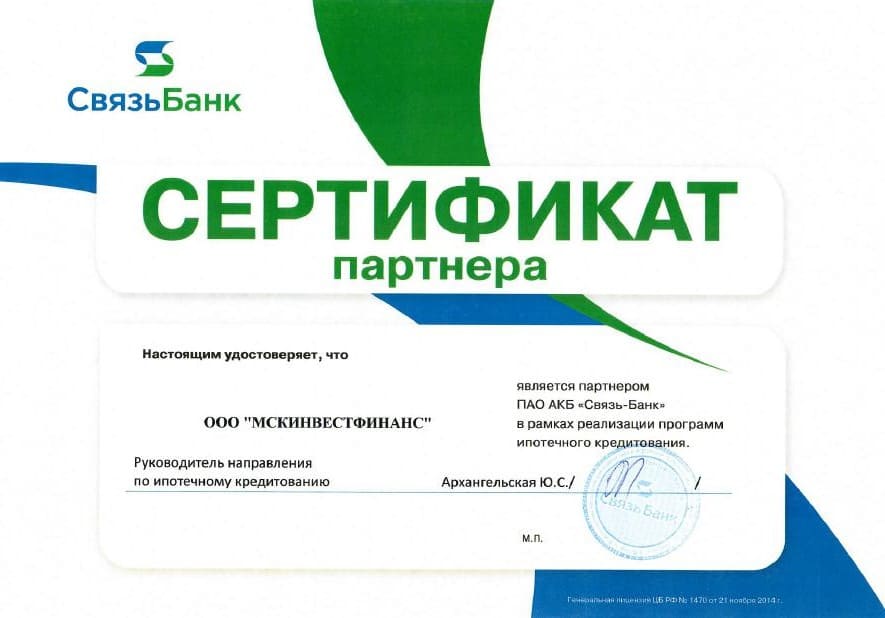
Нашу компетенцию подтверждают
сертификаты авторитетных партнеров


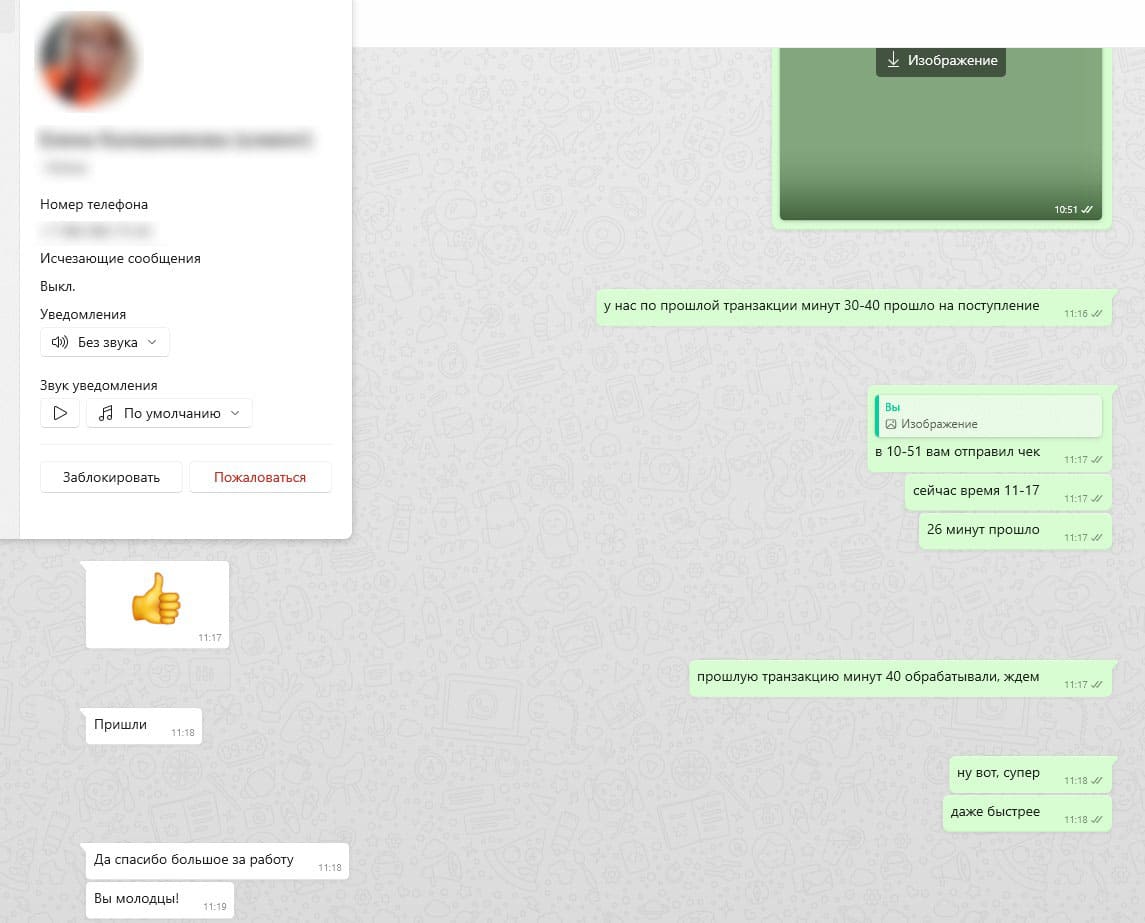
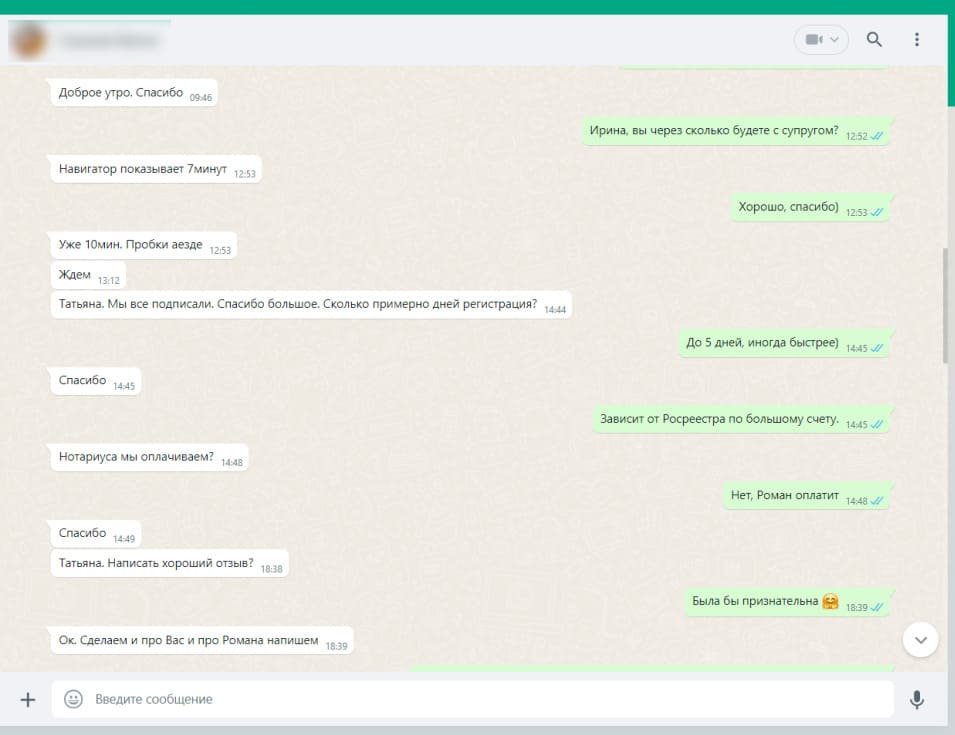
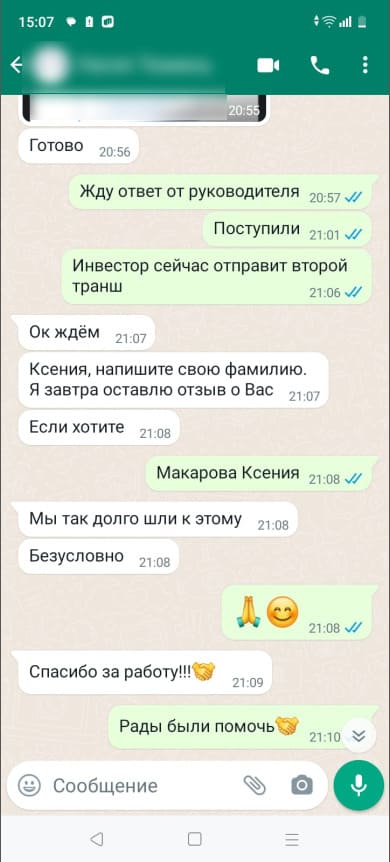
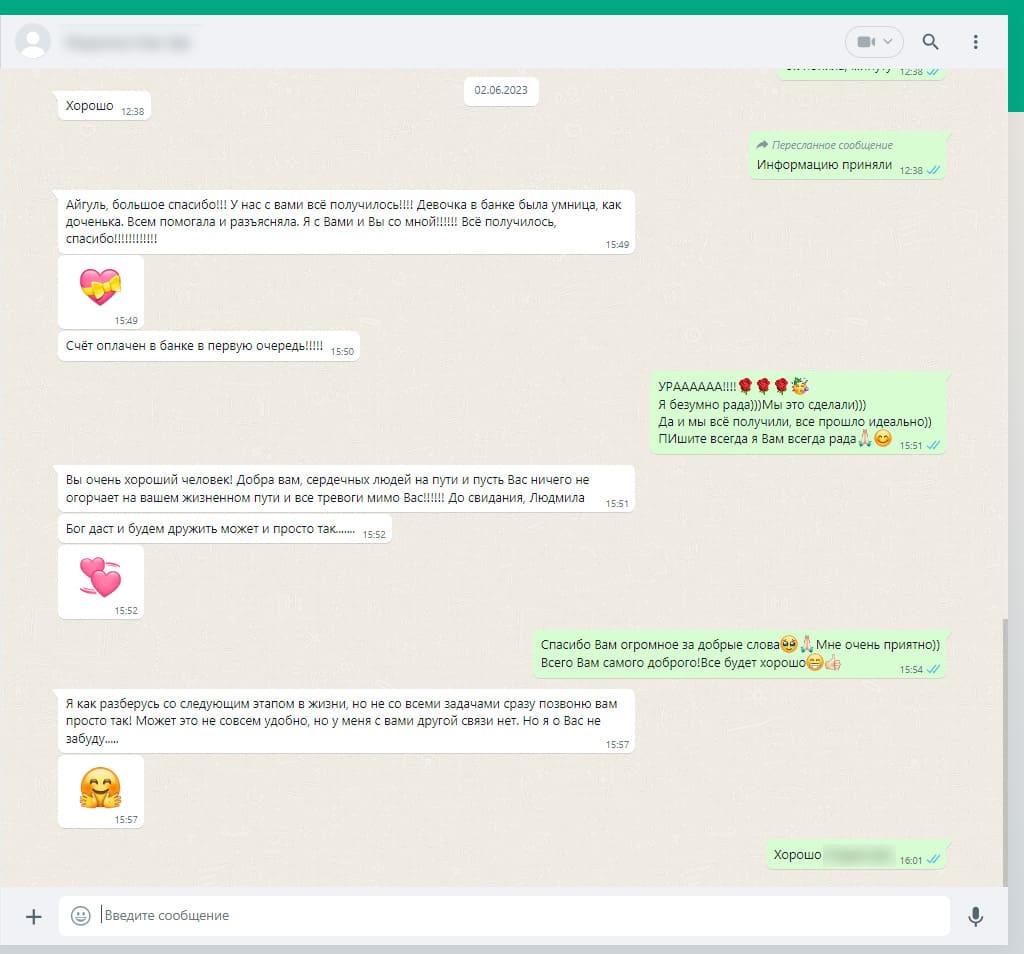
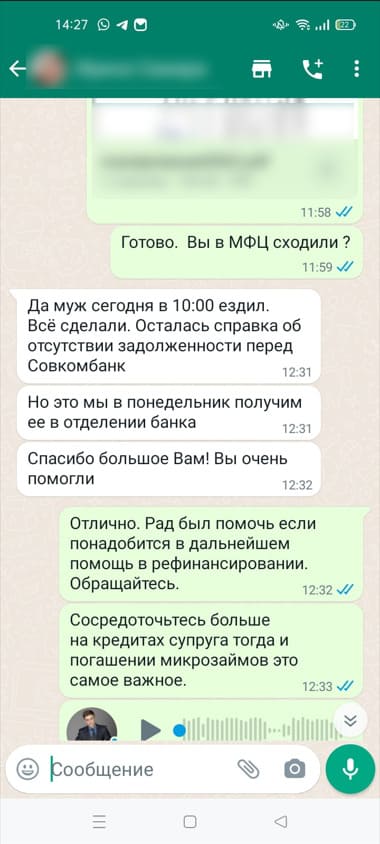
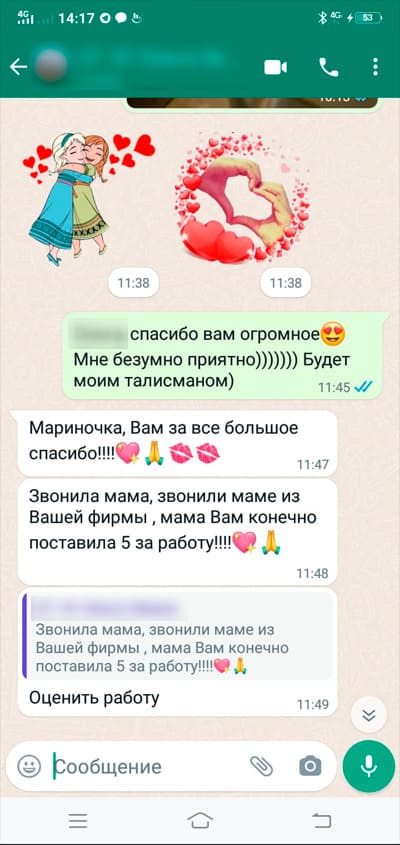
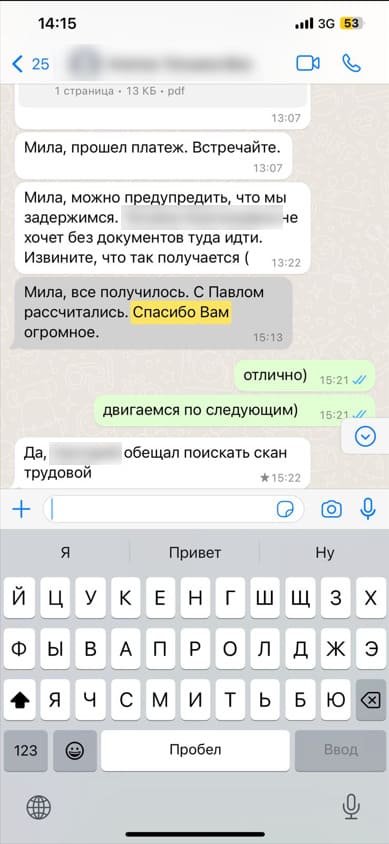
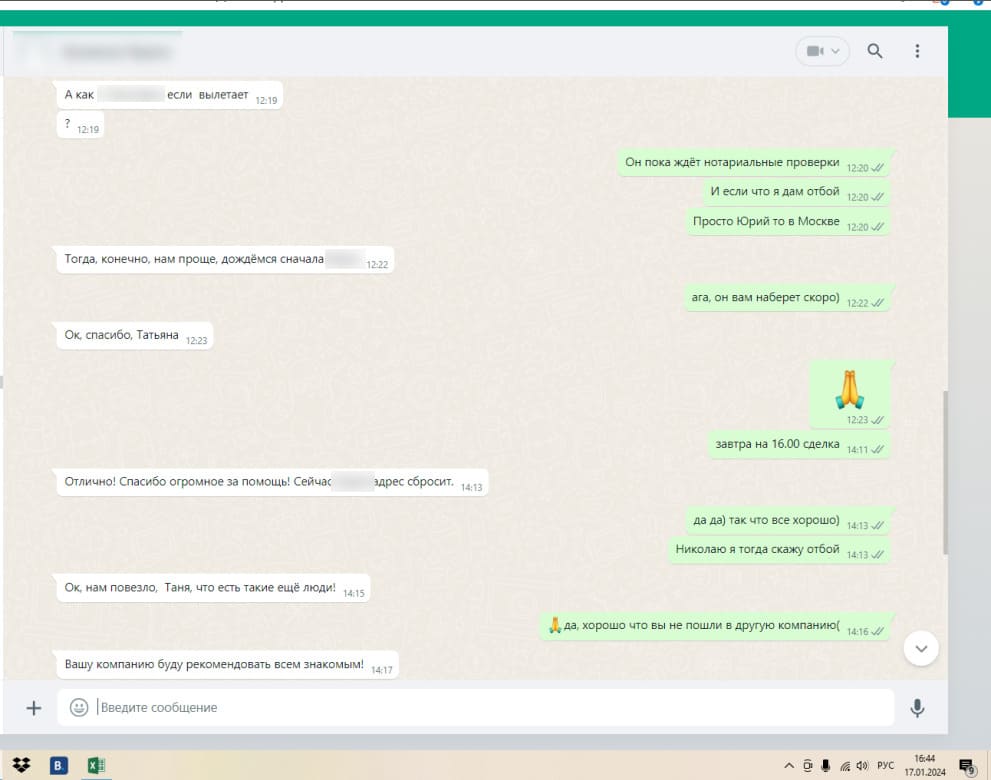
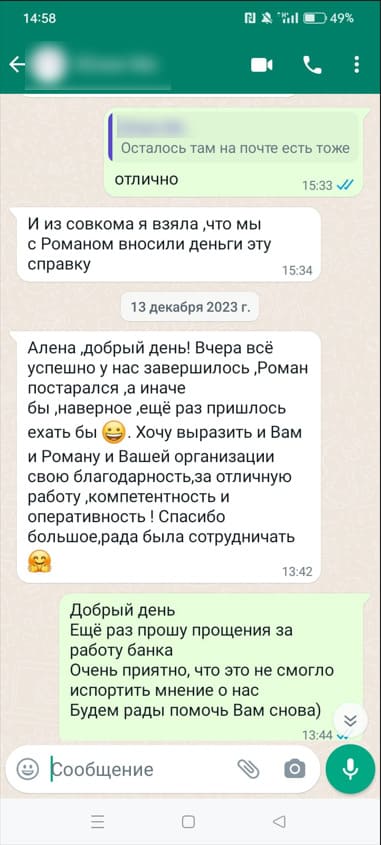
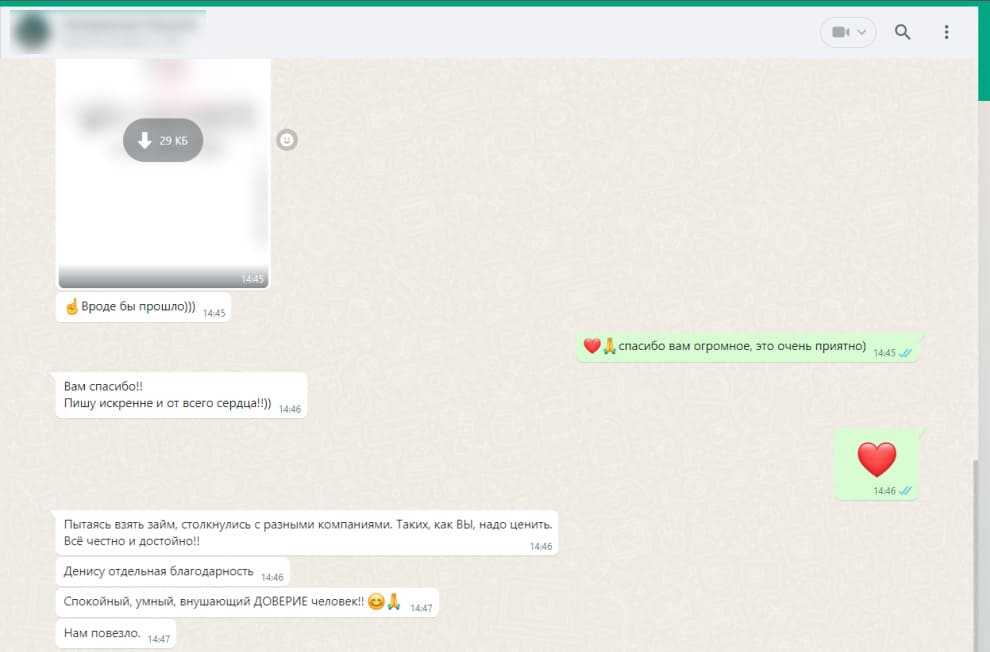
Отзывы
Ответы на частые вопросы
На рассмотрение могут приниматься квартиры, жилые дома, таунхаусы, апартаменты, коммерческие помещения, земельные участки и другие объекты с оформленным правом собственности. Итоговое решение зависит от ликвидности недвижимости, состояния объекта, документов и требований кредитора.
Да. При оформлении кредита собственник не передает объект в собственность кредитору. В ЕГРН регистрируется залог, а владелец продолжает пользоваться недвижимостью в рамках условий договора.
Да. Залог не означает, что собственник должен освободить жилье. После оформления кредита можно продолжать проживать в квартире или доме, если использование недвижимости не нарушает условия сделки.
Наличие просрочек в прошлом не всегда приводит к автоматическому отказу. Кредитор оценивает давность и характер проблем, текущую долговую нагрузку, платежеспособность и стоимость предлагаемого залога.
За основу принимается рыночная стоимость объекта. Кредитор определяет допустимую долю финансирования от этой стоимости с учетом типа недвижимости и своих требований. Дополнительно анализируются доход и существующие обязательства заемщика.
Да, если права на дом и участок оформлены корректно. При рассмотрении будут учитываться категория и разрешенное использование земли, состояние строения, наличие коммуникаций и соответствие фактических характеристик сведениям в документах.
Да. В качестве обеспечения могут рассматриваться офисы, торговые помещения, склады и другие нежилые объекты. Кредитор будет оценивать их ликвидность, расположение, назначение и юридическое состояние.
Лучше сначала определить подходящую программу и требования конкретного кредитора. У разных организаций могут отличаться требования к оценочным компаниям и оформлению отчета, поэтому слишком ранняя оценка может оказаться бесполезной.
Да, но существующие обязательства будут учтены при оценке долговой нагрузки. В некоторых ситуациях залоговый кредит можно использовать для рефинансирования нескольких долгов.
Срок зависит от сложности объекта, готовности документов и скорости согласования. Нужно проверить заемщика, недвижимость, оценку и зарегистрировать залог, поэтому окончательный срок определяется индивидуально.
Ответим на любые
вопросы по телефону
по вашему кредиту
Ждем вас в нашем офисе
с 9:00 до 21:00
Кредит под залог недвижимости в Томске: как получить финансирование
Кредит под залог недвижимости позволяет собственнику привлечь крупную сумму, не продавая принадлежащую ему квартиру, дом или коммерческий объект.
Такой формат может использоваться для личных расходов, развития бизнеса, рефинансирования действующих кредитов, ремонта, строительства или других крупных целей.
В Томске в качестве обеспечения могут рассматриваться разные виды недвижимости. При этом кредитор оценивает не только стоимость объекта, но и его юридическую чистоту, техническое состояние и ликвидность.
Не менее важно финансовое положение самого заемщика. Даже дорогая недвижимость не означает автоматического одобрения, если будущий платеж окажется слишком высоким по отношению к доходу.
Какие объекты чаще всего рассматриваются
Самый понятный вариант для кредитора - квартира с зарегистрированным правом собственности и без сложных юридических ограничений.
Такой объект проще оценить, поскольку на рынке обычно достаточно сопоставимых предложений.
В залог также могут рассматриваться частные дома. Здесь проверка становится более подробной, поскольку необходимо оценить не только строение, но и земельный участок.
Коммерческие помещения также подходят для некоторых программ. Для них особенно важны расположение, назначение и потенциальный спрос.
Отдельно рассматриваются нестандартные объекты, доли, недвижимость с существующим обременением или сложной историей собственности.
Кредит под залог квартиры в Томске
Квартира может использоваться как обеспечение крупного кредита при условии, что права на нее оформлены и объект соответствует требованиям кредитора.
Перед сделкой проверяются сведения ЕГРН, собственники, существующие ограничения и основание приобретения недвижимости.
Если квартира была перепланирована, важно, чтобы изменения не создавали юридических проблем.
После оформления собственник продолжает владеть и пользоваться жильем.
Однако до погашения кредита в реестре будет существовать запись об обременении.
Это означает, что распоряжение квартирой становится ограниченным. Например, продажа объекта должна проводиться с учетом прав залогодержателя.
Особенности залога частного дома
Дом нельзя рассматривать отдельно от участка, на котором он расположен.
Поэтому кредитор проверяет документы на оба объекта.
Важно, чтобы сведения о площади и характеристиках здания соответствовали фактическому состоянию недвижимости.
Если собственник проводил реконструкцию, построил пристройку или существенно изменил дом, но не зарегистрировал изменения, оформление может осложниться.
Также оценивается состояние инженерных систем, возможность подъезда к участку и общая ликвидность объекта.
Для загородной недвижимости эти параметры особенно важны, поскольку спрос может сильно отличаться даже у домов с похожей площадью.
Можно ли использовать коммерческое помещение
Коммерческая недвижимость также может выступать обеспечением.
Это может быть офис, торговое помещение, склад или другой нежилой объект.
При оценке кредитор обращает внимание на назначение помещения, местоположение, площадь, техническое состояние и перспективу дальнейшей реализации.
Если объект сдается в аренду, могут быть запрошены сведения о действующих договорах.
Коммерческий объект может использоваться как залог как физическим лицом, так и собственником бизнеса в зависимости от условий программы.
Как определяется стоимость недвижимости
Для кредитной сделки важна не цена, которую собственник хотел бы получить при продаже, а рыночная стоимость объекта.
Она определяется с учетом характеристик недвижимости и ситуации на рынке.
Квартиры обычно сравниваются с похожими объектами по району, площади, состоянию и другим параметрам.
Для дома дополнительно учитываются участок, коммуникации и особенности расположения.
Коммерческие помещения оцениваются с учетом их назначения и рыночного спроса.
Именно от подтвержденной стоимости во многом зависит возможный размер финансирования.
Почему сумма кредита меньше стоимости залога
Если объект стоит 12 млн рублей, это не означает, что кредитор выдаст под него те же 12 млн.
Обычно финансируется только часть рыночной стоимости.
Такой запас нужен потому, что цена недвижимости может измениться, а в случае проблем с возвратом кредита реализация объекта требует времени и дополнительных расходов.
Поэтому кредитор рассчитывает допустимое соотношение между размером займа и стоимостью залога.
Конкретная доля зависит от типа недвижимости и внутренних требований выбранной организации.
Что еще влияет на размер кредита
Кроме залога учитывается финансовое положение заемщика.
Например, человек может владеть дорогой квартирой, но уже иметь несколько крупных кредитов.
В такой ситуации новый платеж увеличит нагрузку, поэтому доступная сумма может быть снижена.
Также кредитор анализирует доход, кредитную историю и платежную дисциплину.
Для заемщика полезнее ориентироваться не на максимальную сумму, которую теоретически можно получить, а на платеж, который останется комфортным для бюджета.
Для каких целей можно использовать деньги
Залоговое кредитование подходит для задач, где требуется значительная сумма.
Физические лица могут использовать средства на ремонт, строительство, образование, крупные покупки или другие расходы.
Часто такой кредит рассматривают для рефинансирования.
Например, если у заемщика несколько действующих обязательств, можно оценить возможность их объединения в один кредит.
Для предпринимателей деньги могут быть направлены на развитие бизнеса, закупку оборудования, пополнение оборотных средств или расширение деятельности.
Перед оформлением необходимо проверить, есть ли у выбранной программы ограничения по целевому использованию.
Что делать при наличии действующих кредитов
Другие обязательства не запрещают использовать недвижимость как залог.
Однако кредитор обязательно учтет существующие платежи.
Если большая часть дохода уже уходит на обслуживание долгов, новое финансирование может быть одобрено в меньшем объеме или не согласовано вовсе.
Поэтому перед подачей заявки желательно заранее посчитать текущую нагрузку.
Если основной задачей является снижение ежемесячных платежей, стоит рассмотреть рефинансирование, а не просто получение дополнительного кредита.
Можно ли получить деньги при плохой кредитной истории
Кредитная история оценивается индивидуально.
Однократная просрочка в прошлом и действующая длительная задолженность - разные ситуации.
Кредитор будет смотреть, насколько давно возникали нарушения, как заемщик выполняет обязательства сейчас и есть ли признаки высокой долговой нагрузки.
Стоимость залога действительно имеет большое значение, но недвижимость не заменяет проверку платежеспособности.
Поэтому обещания гарантированного одобрения только из-за наличия квартиры или дома стоит воспринимать осторожно.
Если недвижимость уже находится в залоге
Такой объект не всегда исключается из рассмотрения.
Возможен вариант рефинансирования.
Новый кредит используется для погашения прежнего обязательства, после чего залог оформляется в пользу нового кредитора.
Для такой сделки необходимо сопоставить текущий остаток долга и стоимость недвижимости.
Если задолженность слишком велика относительно цены объекта, рефинансирование может оказаться затруднительным.
Также имеет значение кредитная история и соблюдение действующего графика.
Какие документы понадобятся
На первом этапе достаточно основных сведений о заемщике и объекте.
Для полноценного оформления потребуется подтвердить право собственности.
Могут понадобиться выписка из ЕГРН, договор купли-продажи, документы о наследовании, дарении или другом основании возникновения права.
Для дома дополнительно рассматриваются документы на землю.
При наличии нескольких собственников или недвижимости, приобретенной в браке, могут понадобиться дополнительные согласования.
Точный перечень определяется после выбора кредитора.
Нужно ли подтверждать доход
Требования отличаются.
В одних программах требуется стандартное документальное подтверждение, в других возможны альтернативные способы оценки финансового положения.
Но считать, что при наличии залога доход вообще никого не интересует, неправильно.
Кредитор должен понимать, из каких средств заемщик будет выполнять обязательство.
Поэтому даже при отсутствии классической справки может анализироваться поступление средств, занятость и другая информация о финансовом положении.
Почему лучше не делать оценку заранее
Отчет об оценке требуется для определения стоимости недвижимости, но заказывать его еще до выбора кредитора не всегда выгодно.
Одна организация может принять отчет конкретной оценочной компании, а другая - установить иные требования.
Кроме того, стоимость в отчете используется для сделки в течение ограниченного времени.
Если оформление затянется, может потребоваться обновление оценки.
Поэтому сначала лучше получить предварительное решение и только затем переходить к платным этапам.
Как проходит оформление
Процесс обычно начинается с предварительного анализа.
Определяется необходимая сумма, рассматриваются документы на недвижимость и оценивается финансовая ситуация заемщика.
После этого подбирается подходящий кредитор.
Если заявка предварительно соответствует требованиям, проводится полноценная проверка объекта и при необходимости оценка.
Далее стороны согласовывают условия, подписывают договоры и регистрируют залог.
После выполнения необходимых процедур происходит выдача средств.
Можно ли начать оформление удаленно
Да, предварительный этап можно пройти дистанционно.
Документы на объект и основные сведения о заемщике направляются на анализ без обязательного посещения офиса.
Это позволяет заранее понять, какие варианты финансирования имеет смысл рассматривать.
Однако сама сделка связана с юридическим оформлением недвижимости и регистрацией обременения.
Поэтому конкретный порядок завершающих этапов зависит от кредитора и используемых сервисов.
Что нужно проверить перед подписанием
Ставка - только один из параметров кредита.
Нужно обратить внимание на полную стоимость, срок, размер ежемесячного платежа, страхование, комиссии и порядок досрочного погашения.
Отдельно изучаются обязанности по залогу.
Заемщик должен понимать, как можно пользоваться объектом, какие действия требуют согласования и что произойдет при длительной просрочке.
Особенно внимательно следует оценить собственную способность обслуживать кредит.
Если платеж уже на старте находится на пределе возможностей бюджета, использование недвижимости в качестве обеспечения создает дополнительный риск.
Что произойдет при просрочке
Небольшая задержка платежа не означает автоматической потери недвижимости.
Последствия определяются договором и законодательством.
Но если заемщик длительное время не исполняет обязательства и не урегулирует задолженность, кредитор может использовать предусмотренные законом механизмы взыскания.
Поскольку кредит обеспечен недвижимостью, в определенных обстоятельствах взыскание может быть обращено на залоговый объект.
Именно поэтому залоговый кредит стоит рассматривать как долгосрочное финансовое обязательство, а не как способ быстро получить максимальную сумму.
Когда залог снимается
После полного выполнения обязательств кредитор больше не имеет оснований удерживать обеспечение.
Обременение необходимо снять в ЕГРН в установленном порядке.
Заемщику желательно получить документ, подтверждающий отсутствие задолженности, и затем проверить сведения о недвижимости.
Только после снятия записи объект снова становится свободным от ограничений по этому кредиту.
Помощь в получении кредита под залог недвижимости в Томске
МосИнвестФинанс помогает предварительно оценить возможность получения финансирования и подобрать подходящий вариант с учетом характеристик недвижимости и положения заемщика.
Сначала анализируется объект: его вид, ориентировочная стоимость, наличие ограничений и особенности документов.
Затем учитываются запрашиваемая сумма, действующие кредиты и финансовая нагрузка.
После такой проверки можно определить, какие программы подходят лучше и какие документы потребуются для дальнейшего оформления.
Это позволяет сократить количество необоснованных заявок и сразу сосредоточиться на более реалистичных вариантах.
Кредит под залог недвижимости в Томске может рассматриваться для квартиры, дома, коммерческого помещения и других ликвидных объектов.
Окончательная сумма финансирования, ставка, срок и другие параметры устанавливаются после проверки заемщика и недвижимости конкретным кредитором.