Кредит под залог недвижимости в Уфе
и поручителей уже сегодня
не имеет значения
2 документам
дохода и поручителей
и переоформлять собственность

уже через 30 минут
Большой выбор
получения кредита
Заявка на кредит онлайн с расчетом ежемесячного платежа
Почувствуйте разницу
рассматривающих
заявку одновременно
приоритете у банка
рефинансировать кредит
по уже заложенной
недвижимости
альтернативных
предложений в
случае отказа
положительного решения
Успешно
решаем
финансовые
вопросы
клиентов
на рефинансировании
клиентов
ных
сотрудников
Кредит под залог
на самых выгодных
условиях в Уфе
на получение заемных
средств
под залог при содействии нашей
компании
составляет от 30 минут,
что несомненно удобно
для наших
клиентов.
Для оформления кредита
нужно 2 документа
Как показывает практика работы компании, банковские
учреждения требуют от заемщиков, желающих оформить
кредит под залог недвижимости, достаточно большой
пакет документов.
Как минимум, необходим паспорт гражданина РФ
с пропиской и регистрацией, документы, подтверждающие
право собственности, а также справку об официальных
доходах и прочие выписки.
о праве
собственности
Как получить
деньги в Уфе
уже сегодня
У вас сложная финансовая ситуация,
но вам отказывают в банках?
Мы вам поможем!
Благодаря длительному плодотворному сотрудничеству с банками и инвестиционными компаниями
мы добиваемся одобрения кредита даже в следующих ситуациях:
кредитная
история
возраст
или непогашенные
кредиты или
микрозаймы
собственность
по ЖКХ
на сделки с
недвижимостью
правоустановка
трудоустройства
ФССП
Наши партнеры


Какой способ кредитования
вам удобен?
от банка-партнёра или частного инвестора
существенно сокращает процедуру оформления.
оставить её на нашем сайте
кредитова
ние
ные
компании
ние
компании
30 лет
25 лет
сумма
стоимости
стоимости
заемщика
документы
о собственности
документы
о собственности
сделки
Услуги компании


продажи
в деньгах на период
продажи имущества


недвижимость
и получить за нее деньги

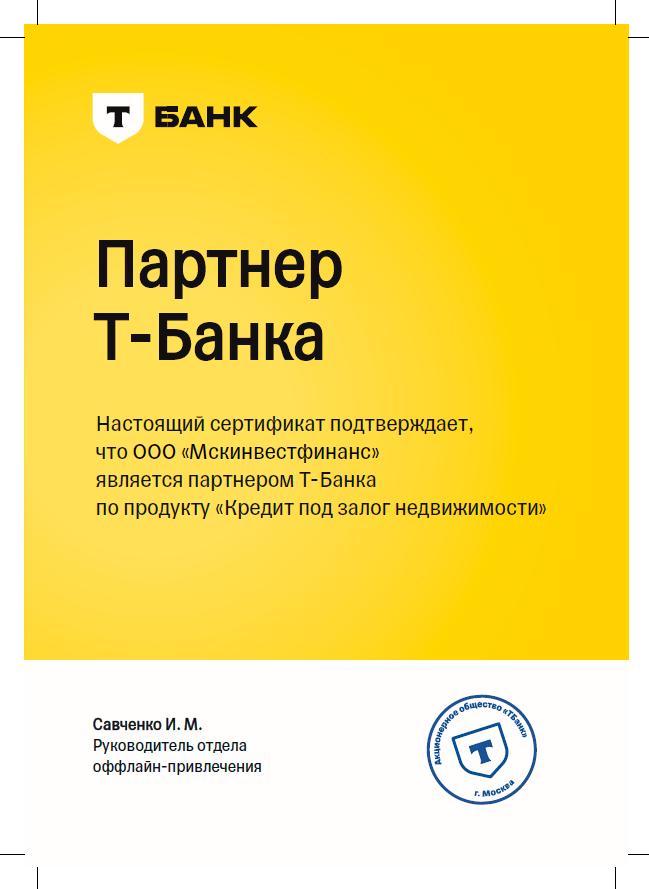
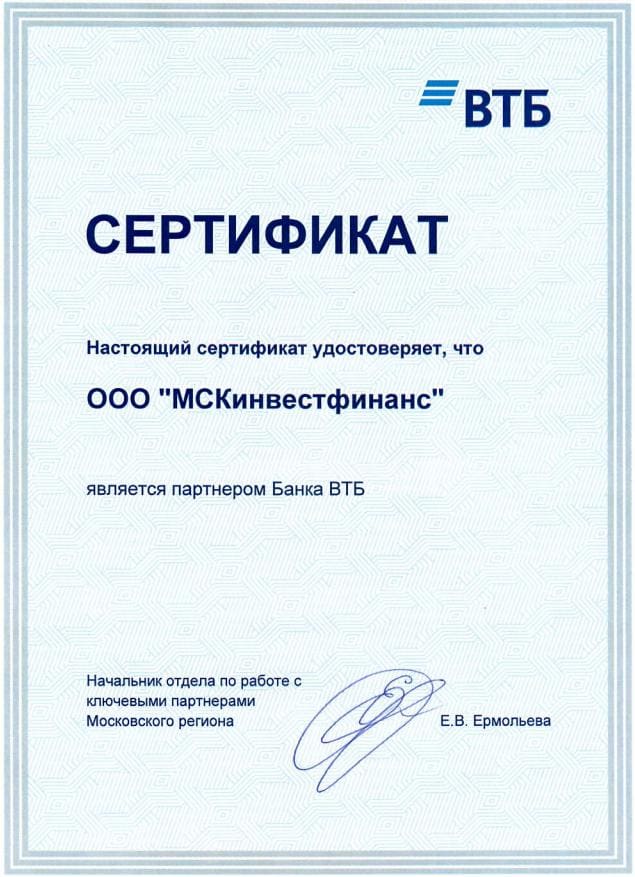
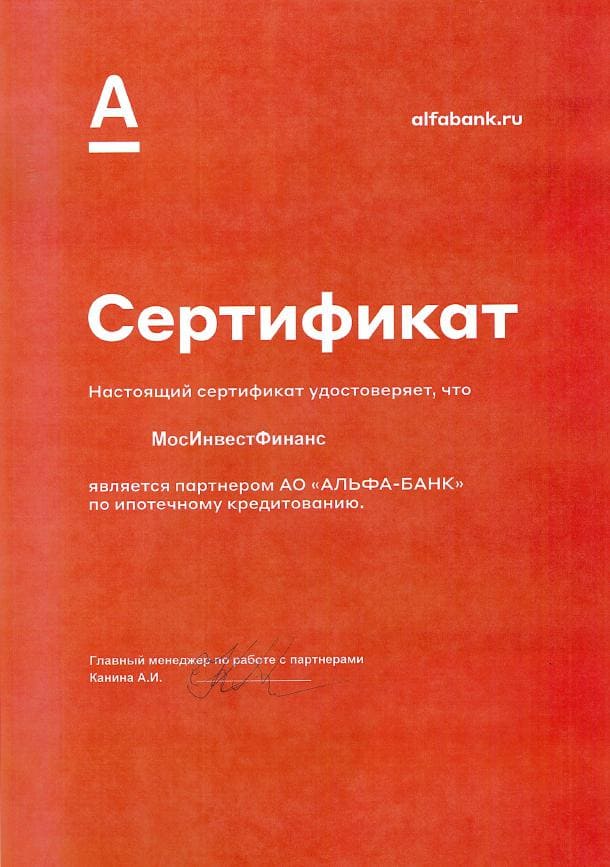
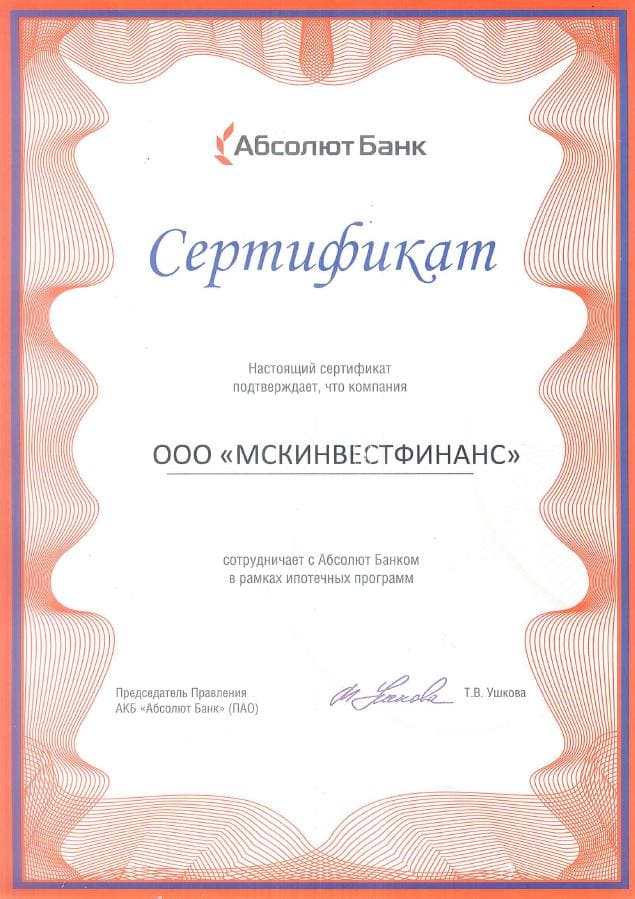
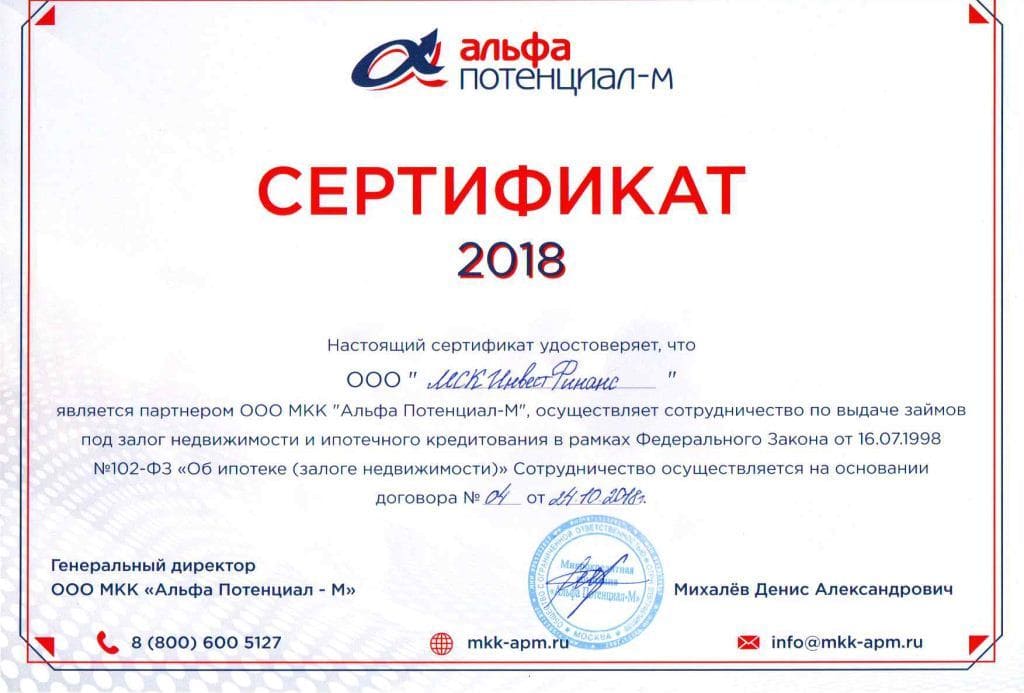
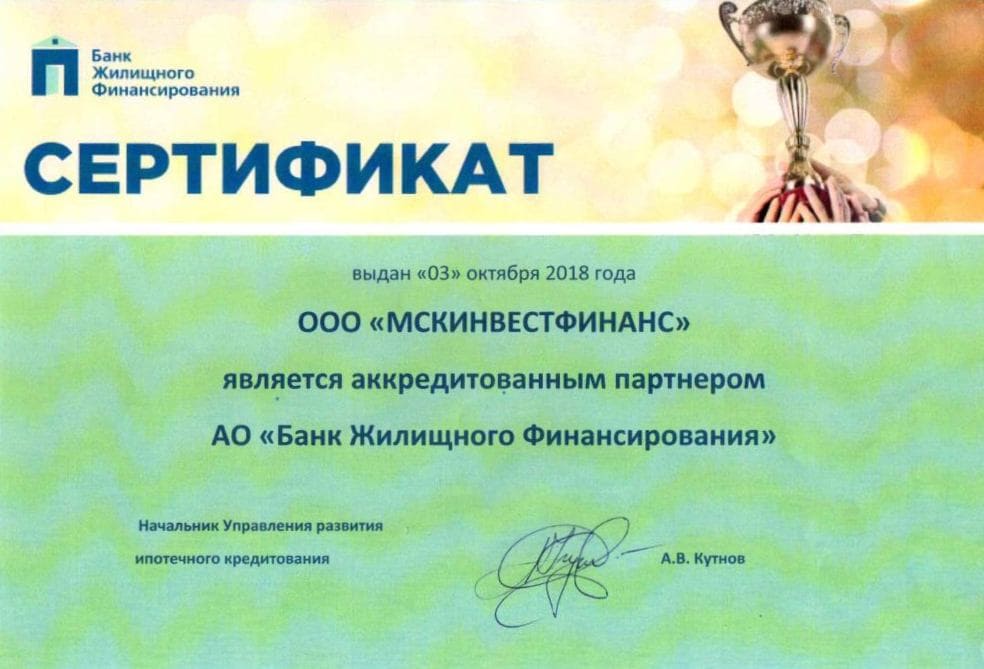
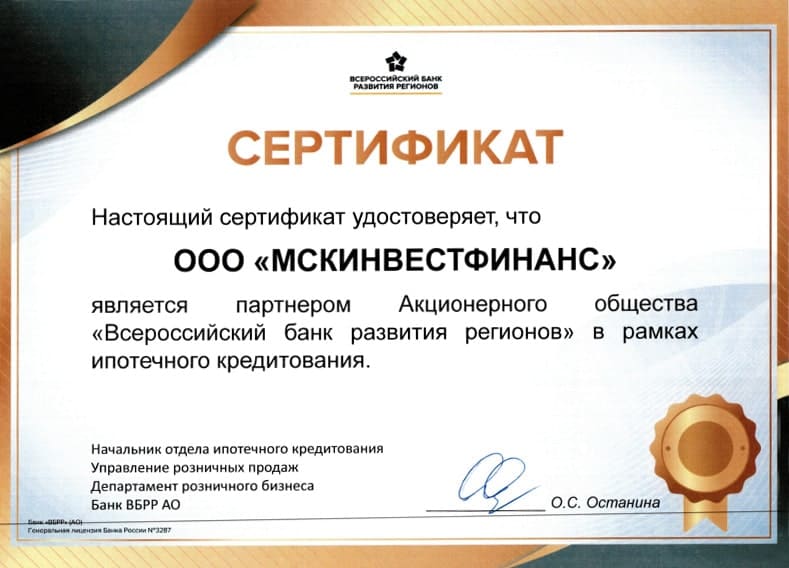
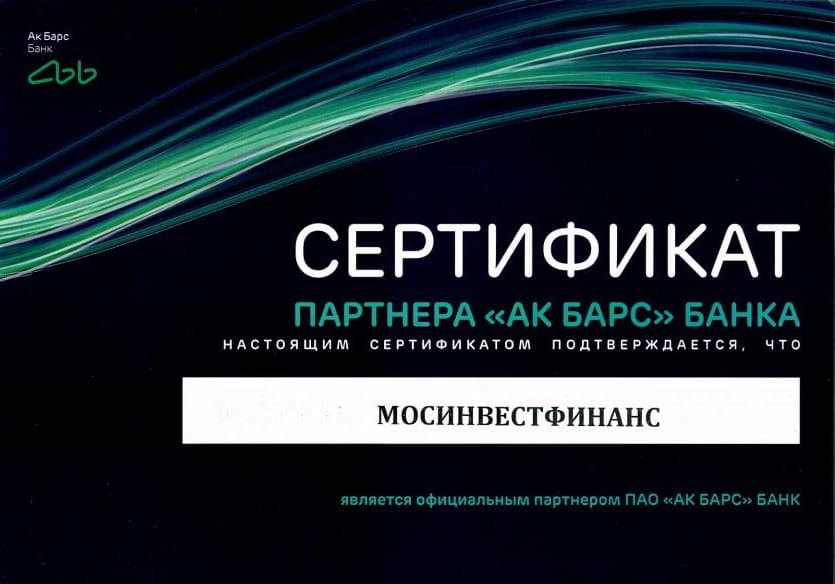
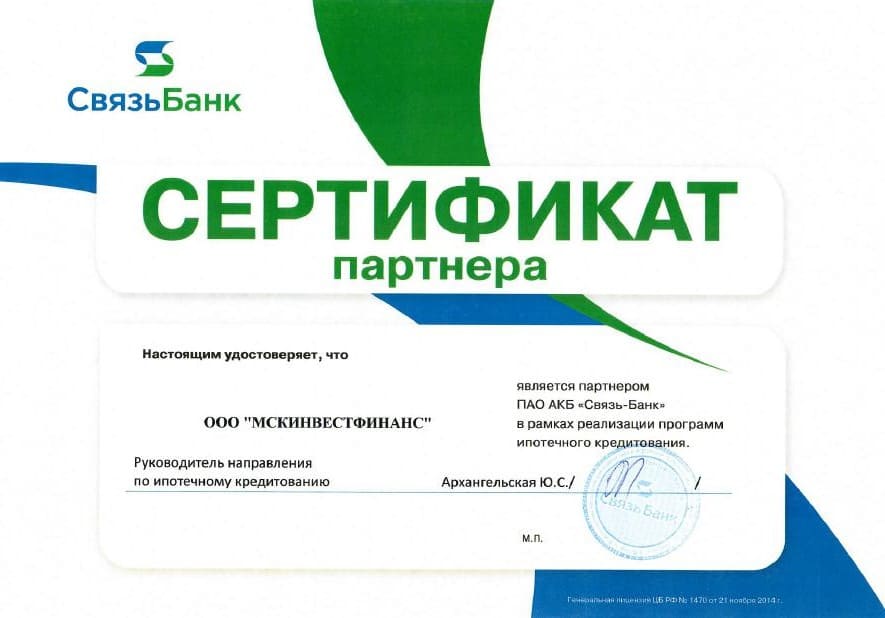
Нашу компетенцию подтверждают
сертификаты авторитетных партнеров


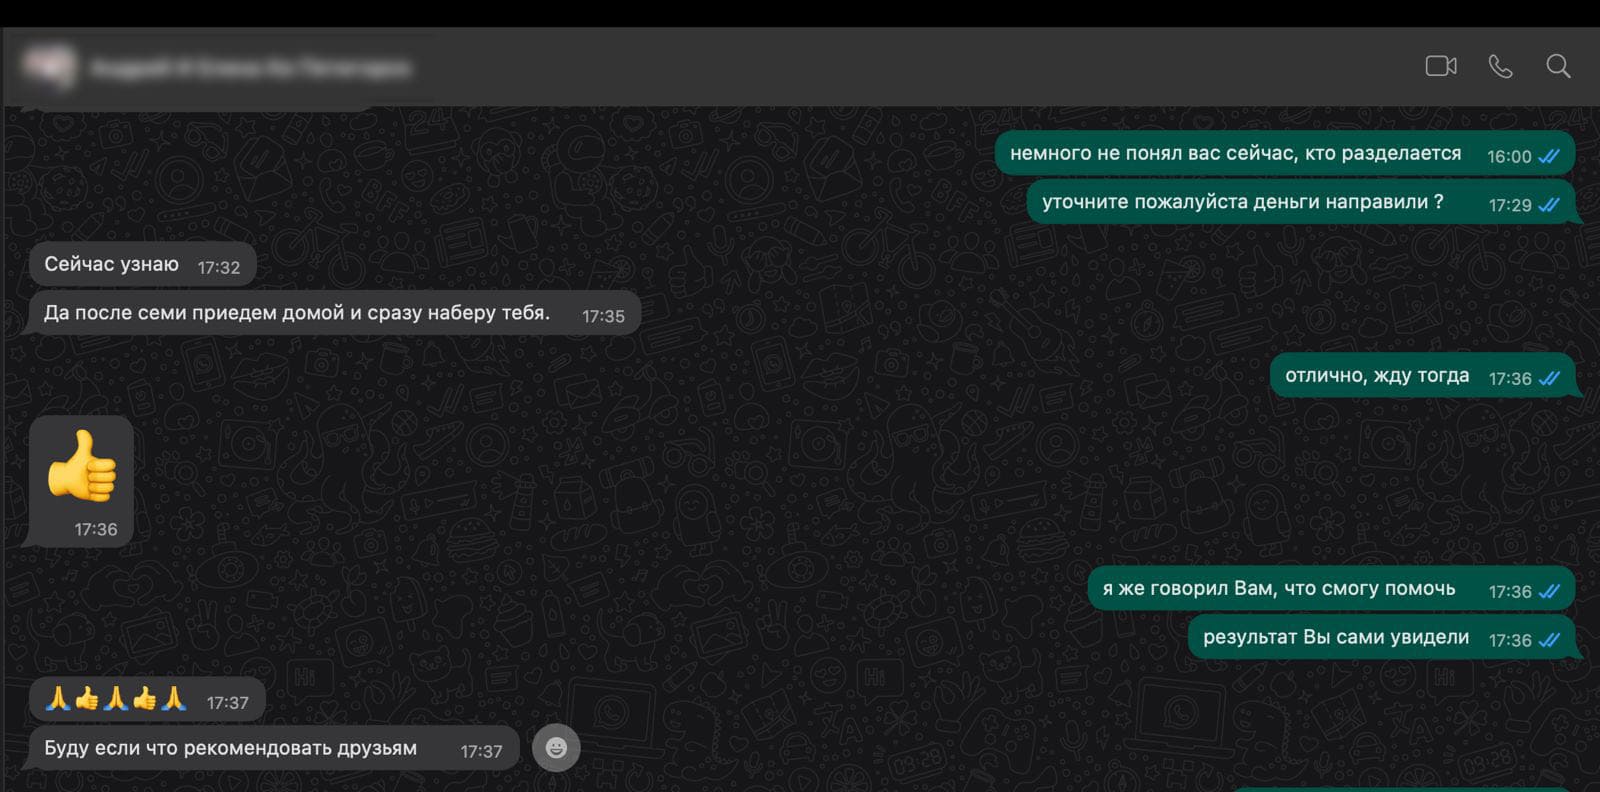
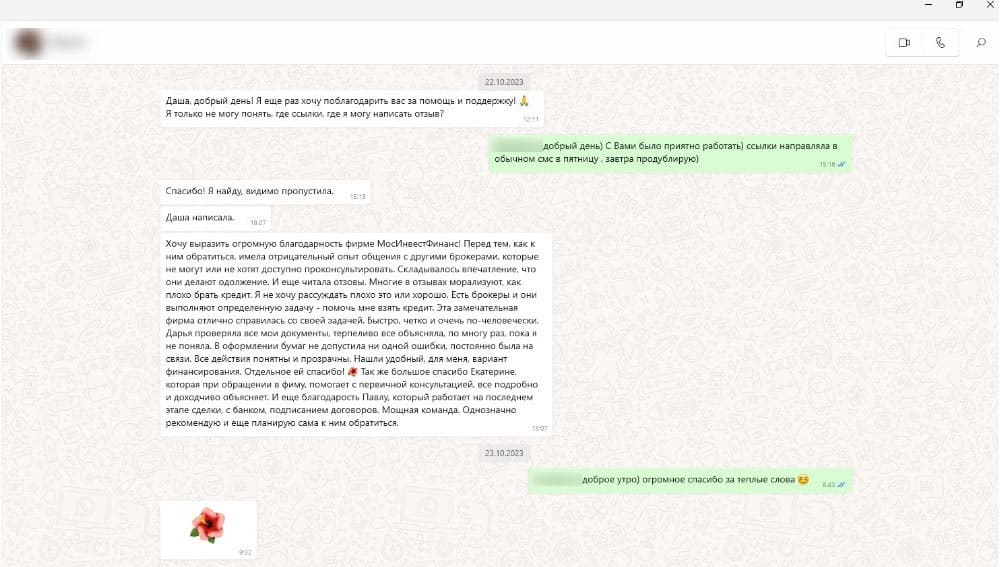
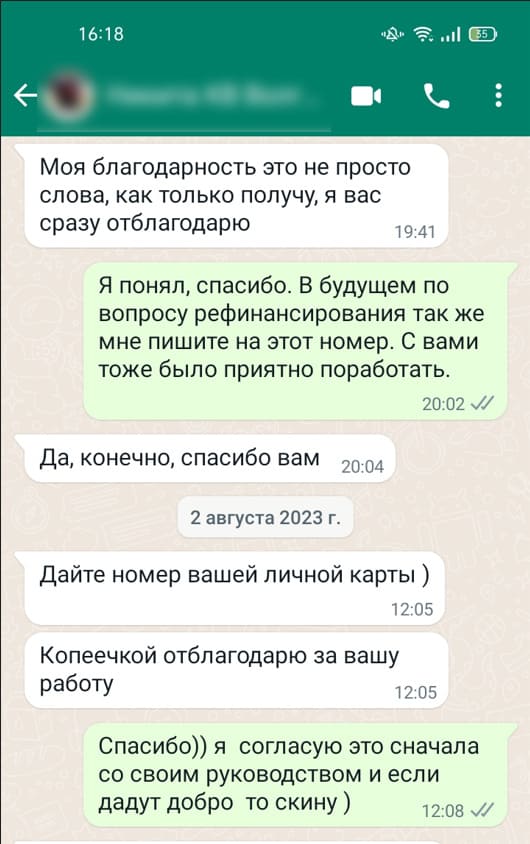
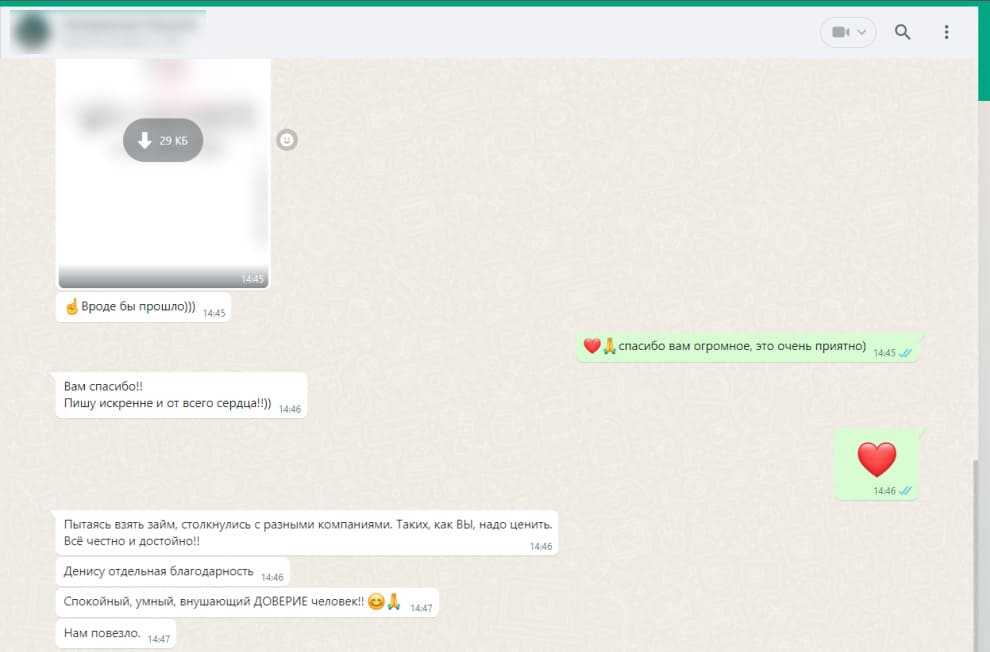
Отзывы
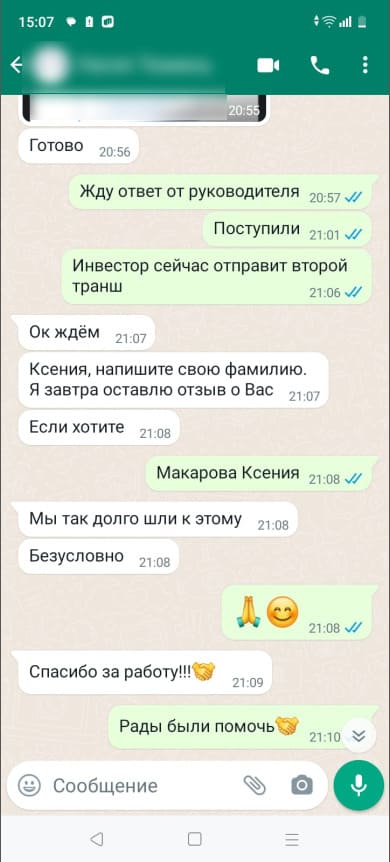
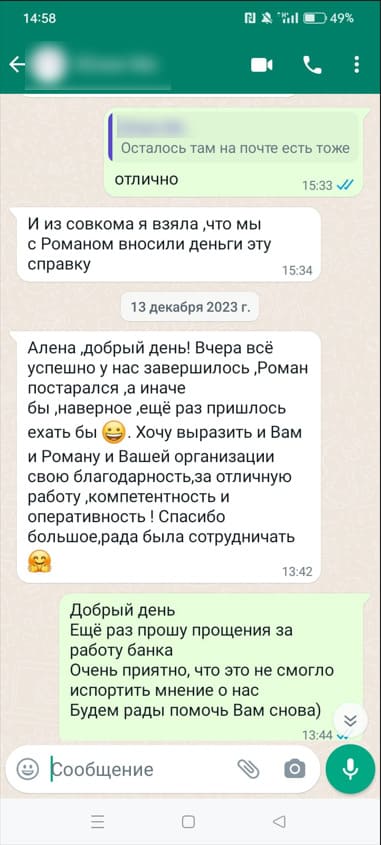
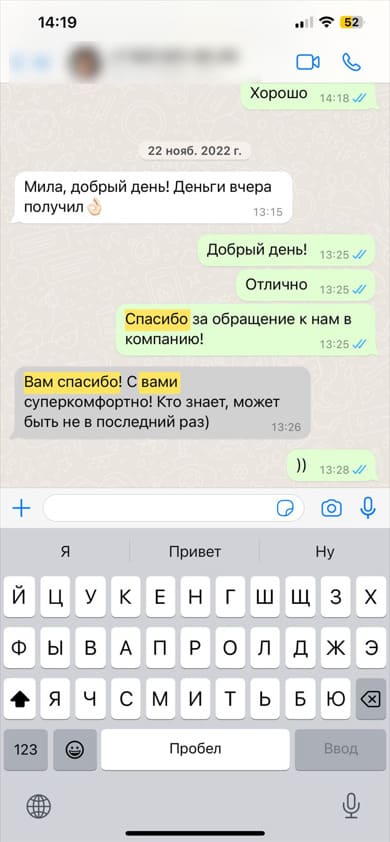
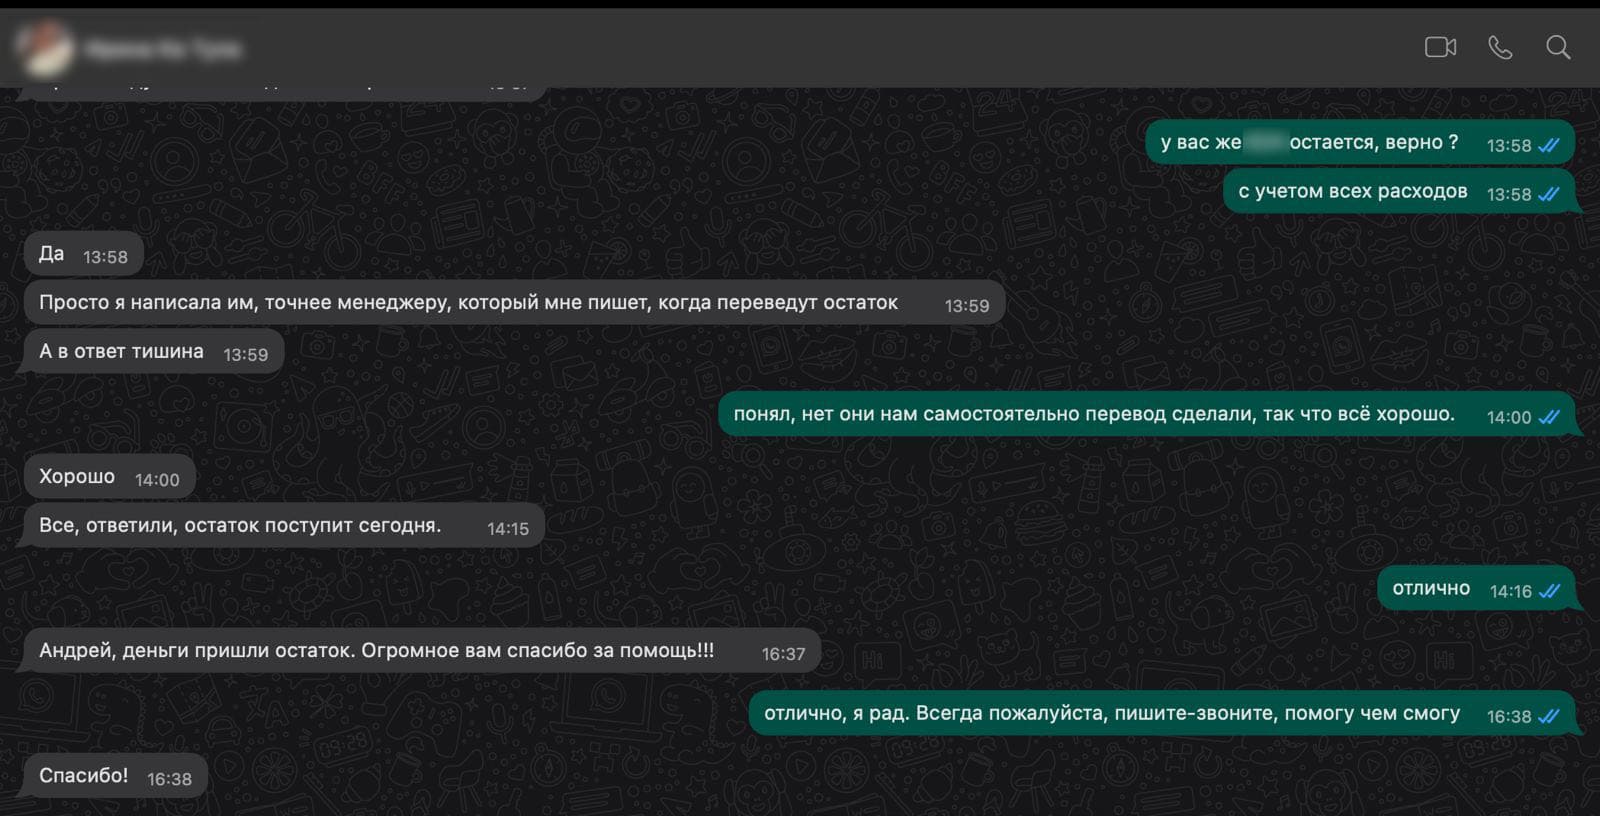
Ответы на частые вопросы
В качестве обеспечения могут рассматриваться квартиры, частные дома, коммерческие помещения и другие ликвидные объекты недвижимости. Возможность работы с конкретным объектом определяется после предварительной оценки и проверки документов.
Размер финансирования зависит от рыночной стоимости объекта, его типа, расположения, состояния и юридического статуса. Также учитываются параметры сделки и финансовая нагрузка заемщика.
Да. Передача квартиры в залог не означает ее продажу. Недвижимость остается в собственности владельца, и он может продолжать пользоваться ею при соблюдении условий договора.
Такие ситуации рассматриваются индивидуально. Возможность оформления зависит от остатка задолженности по действующему кредиту, стоимости объекта и условий текущего залогодержателя.
Коммерческие помещения также могут рассматриваться в качестве обеспечения. При оценке учитываются назначение объекта, местоположение, ликвидность и состояние документов.
Обычно необходимы документы заемщика и бумаги, подтверждающие право собственности на недвижимость. Полный перечень зависит от типа объекта и параметров сделки и уточняется после предварительного рассмотрения.
Ответим на любые
вопросы по телефону
по вашему кредиту
Ждем вас в нашем офисе
с 9:00 до 21:00
Кредит под залог недвижимости в Уфе
Кредит под залог недвижимости в Уфе может использоваться в ситуациях, когда требуется значительная сумма, а стандартного потребительского кредита недостаточно или его условия оказываются неудобными. В этом случае квартира, дом, коммерческое помещение или другой ликвидный объект выступает обеспечением по обязательству.
Главное отличие такого формата заключается в том, что недвижимость не нужно продавать. Она продолжает принадлежать собственнику, а полученные средства можно использовать для решения финансовых задач. На период действия договора на объект накладывается обременение, которое снимается после полного выполнения обязательств.
Такой вариант может рассматриваться для крупных покупок, ремонта, развития бизнеса, приобретения оборудования, инвестиций, рефинансирования действующих кредитов и других целей, предусмотренных условиями финансирования.
При этом наличие недвижимости само по себе не означает автоматического одобрения заявки. Кредитор оценивает не только объект, но и параметры сделки, документы, существующие обязательства заемщика и его способность обслуживать новый долг.
Какая недвижимость может подойти для оформления
В качестве обеспечения могут использоваться разные типы объектов. На практике чаще всего рассматриваются квартиры, жилые дома, коммерческие помещения и отдельные виды другой недвижимости.
Для квартиры значение имеют район, площадь, состояние дома, характеристики помещения, этаж, инфраструктура и другие параметры, влияющие на рыночную стоимость.
Если речь идет о частном доме, дополнительно проверяются документы на земельный участок. Важно, чтобы права на объект и землю были оформлены корректно, а юридический статус недвижимости не создавал препятствий для регистрации залога.
Коммерческая недвижимость оценивается с учетом ее назначения, местоположения, спроса на аналогичные объекты и возможности дальнейшей реализации при необходимости.
Каждый объект рассматривается индивидуально. Даже недвижимость одного типа и сопоставимой площади может существенно различаться по стоимости и ликвидности.
От чего зависит размер кредита
Один из основных факторов - рыночная стоимость недвижимости.
Однако сумма кредита обычно не равна полной стоимости объекта. Кредитор формирует определенный запас, учитывая возможные колебания рынка и расходы, которые могут возникнуть при работе с обеспечением.
Поэтому после оценки определяется не только цена недвижимости, но и сумма, которую можно получить с учетом требований конкретного предложения.
Например, квартира в хорошем состоянии и в востребованном районе может рассматриваться более позитивно, чем объект с ограниченным спросом или сложным юридическим статусом.
На итоговую сумму также могут влиять действующие обязательства заемщика, наличие других кредитов, структура доходов и цель привлечения средств.
Если недвижимость уже находится в ипотеке или другом залоге, необходимо отдельно оценить размер оставшейся задолженности и возможность проведения новой сделки.
Почему важна юридическая проверка объекта
Перед оформлением залога необходимо убедиться, что документы на недвижимость позволяют использовать ее как обеспечение.
Проверяется право собственности, наличие зарегистрированных ограничений, арестов, действующих залогов и других обстоятельств, которые могут препятствовать сделке.
Если объект находится в долевой собственности, может потребоваться участие или согласие других владельцев.
Отдельное внимание уделяется недвижимости, права на которую недавно переходили от одного собственника к другому, объектам с наследственной историей и другим ситуациям, требующим дополнительной проверки.
Такая процедура важна и для кредитора, и для самого заемщика. Чем прозрачнее юридический статус объекта, тем проще пройти оформление и избежать проблем на последующих этапах.
Остается ли недвижимость у владельца
После оформления залога собственник продолжает владеть своей недвижимостью.
Если речь идет о квартире или доме, человек может продолжать жить в нем. Коммерческое помещение также может использоваться в обычном режиме, если иное не предусмотрено условиями договора.
Однако наличие обременения ограничивает возможность свободно распоряжаться объектом.
Например, продать или переоформить недвижимость без учета интересов залогодержателя обычно невозможно до прекращения обязательства.
После полного погашения кредита залог снимается, и собственник снова может распоряжаться недвижимостью без связанных с договором ограничений.
В каких случаях может быть полезен кредит под залог
Такой формат финансирования может быть удобен, если требуется сумма, которую сложно получить без обеспечения.
Например, собственник бизнеса может использовать деньги для пополнения оборотных средств, закупки оборудования, открытия нового направления или реализации проекта.
Для физических лиц средства могут понадобиться для крупного ремонта, приобретения другого имущества, оплаты дорогостоящих расходов или объединения нескольких обязательств.
Отдельно можно рассматривать рефинансирование.
Если у заемщика есть несколько кредитов с разными платежами, в некоторых случаях их можно объединить в одну структуру финансирования. Однако перед таким решением важно сравнить итоговую стоимость нового кредита с текущими обязательствами.
Сам факт уменьшения ежемесячного платежа еще не означает, что новый вариант будет выгоднее. Если срок значительно увеличивается, общая сумма переплаты также может стать выше.
Что учитывать при расчете ежемесячного платежа
При выборе суммы кредита важно ориентироваться не только на стоимость недвижимости.
Главный вопрос - сможет ли заемщик стабильно выполнять обязательства в течение всего срока договора.
Для этого стоит учитывать регулярный доход семьи или бизнеса, обязательные расходы, уже существующие кредиты и возможные изменения финансовой ситуации.
Если новый платеж занимает слишком большую часть дохода, даже крупная стоимость залога не делает сделку безопасной для заемщика.
Оптимальная сумма кредита - это не максимальная сумма, которую можно получить, а тот объем финансирования, который можно обслуживать без постоянного дефицита бюджета.
Особенно внимательно стоит оценивать долгосрочные договоры. Доходы и расходы могут меняться, поэтому желательно сохранять определенный финансовый запас.
Можно ли получить деньги под уже заложенный объект
Если недвижимость находится в ипотеке, это не всегда означает, что использовать ее для нового финансирования невозможно.
Но такая сделка становится более сложной.
Сначала необходимо установить размер оставшейся задолженности и понять, какая часть стоимости объекта фактически свободна от текущего обязательства.
Например, если стоимость недвижимости значительно выше остатка по ипотеке, теоретически может существовать возможность для дальнейшего рассмотрения.
Однако конкретный механизм зависит от условий действующего кредитора, характера обременения и выбранной схемы финансирования.
Поэтому такие ситуации рассматриваются индивидуально.
Как проходит предварительное рассмотрение
Обычно процесс начинается с анализа основных параметров объекта.
Необходимо определить его тип, примерную стоимость, расположение, наличие действующих обременений и состав собственников.
После этого можно предварительно оценить, подходит ли недвижимость для залога и какой диапазон финансирования может быть доступен.
Следующий этап - проверка документов.
Кредитор изучает сведения о собственнике, правоустанавливающие документы и юридическую историю объекта.
При необходимости проводится оценка недвижимости.
После согласования всех параметров формируется окончательное предложение и подготавливаются документы для оформления сделки.
Какие расходы стоит учитывать кроме самого кредита
Перед заключением договора стоит уточнить полный перечень сопутствующих расходов.
В зависимости от условий могут потребоваться оценка недвижимости, страхование или другие дополнительные услуги.
Важно заранее понимать, какие платежи обязательны, а какие являются дополнительными.
Также необходимо смотреть на полную стоимость кредита, а не только на заявленную процентную ставку.
Именно совокупные расходы позволяют корректно сравнивать разные варианты финансирования между собой.
Можно ли погасить кредит раньше срока
Досрочное погашение может быть актуально, если финансовая ситуация заемщика улучшилась или появилась возможность закрыть долг быстрее.
Порядок такого погашения определяется договором.
Перед оформлением стоит уточнить, как производится частичное и полное досрочное погашение, требуется ли предварительное уведомление и как после внесения дополнительной суммы пересчитывается график.
При частичном погашении может уменьшаться либо размер ежемесячного платежа, либо срок кредита - в зависимости от условий договора.
Если обязательство закрывается полностью, после этого необходимо снять зарегистрированное обременение с недвижимости.
На что обратить внимание перед оформлением
Кредит под залог недвижимости позволяет использовать стоимость принадлежащего собственнику объекта для привлечения крупной суммы, но такое решение требует особенно внимательного расчета.
Недвижимость является значимым активом, поэтому до подписания договора необходимо понимать все ключевые условия.
Стоит заранее уточнить:
- итоговую сумму финансирования;
- размер ежемесячного платежа;
- срок договора;
- полную стоимость кредита;
- условия досрочного погашения;
- последствия нарушения графика;
- порядок снятия залога после полного расчета.
Также важно внимательно изучить договор и задать вопросы по всем непонятным условиям до его подписания.
Кредит под залог недвижимости в Уфе: итог
Кредит под залог недвижимости в Уфе может подойти собственникам квартир, домов и коммерческих помещений, которым необходима значительная сумма без продажи объекта.
Размер финансирования определяется после оценки недвижимости и анализа параметров сделки. При этом объект остается в собственности владельца и может продолжать использоваться в обычном порядке, но на время действия договора находится под обременением.
Перед оформлением важно оценить не только стоимость недвижимости и максимально доступную сумму, но и собственную финансовую нагрузку.
Грамотно подобранный размер кредита должен учитывать реальный доход, существующие обязательства и возможные изменения расходов в будущем.
Если объект имеет сложную структуру собственности, действующую ипотеку или другие ограничения, возможность его использования в качестве залога рассматривается индивидуально.
Такой подход позволяет подобрать условия финансирования с учетом характеристик конкретной недвижимости и задач заемщика.