Кредит под залог недвижимости в Волгограде
и поручителей уже сегодня
не имеет значения
2 документам
дохода и поручителей
и переоформлять собственность

уже через 30 минут
Большой выбор
получения кредита
Заявка на кредит онлайн с расчетом ежемесячного платежа
Почувствуйте разницу
рассматривающих
заявку одновременно
приоритете у банка
рефинансировать кредит
по уже заложенной
недвижимости
альтернативных
предложений в
случае отказа
положительного решения
Успешно
решаем
финансовые
вопросы
клиентов
на рефинансировании
клиентов
ных
сотрудников
Кредит под залог
на самых выгодных
условиях в Волгограде
на получение заемных
средств
под залог при содействии нашей
компании
составляет от 30 минут,
что несомненно удобно
для наших
клиентов.
Для оформления кредита
нужно 2 документа
Как показывает практика работы компании, банковские
учреждения требуют от заемщиков, желающих оформить
кредит под залог недвижимости, достаточно большой
пакет документов.
Как минимум, необходим паспорт гражданина РФ
с пропиской и регистрацией, документы, подтверждающие
право собственности, а также справку об официальных
доходах и прочие выписки.
о праве
собственности
Как получить
деньги в Волгограде
уже сегодня
У вас сложная финансовая ситуация,
но вам отказывают в банках?
Мы вам поможем!
Благодаря длительному плодотворному сотрудничеству с банками и инвестиционными компаниями
мы добиваемся одобрения кредита даже в следующих ситуациях:
кредитная
история
возраст
или непогашенные
кредиты или
микрозаймы
собственность
по ЖКХ
на сделки с
недвижимостью
правоустановка
трудоустройства
ФССП
Наши партнеры


Какой способ кредитования
вам удобен?
от банка-партнёра или частного инвестора
существенно сокращает процедуру оформления.
оставить её на нашем сайте
кредитова
ние
ные
компании
ние
компании
30 лет
25 лет
сумма
стоимости
стоимости
заемщика
документы
о собственности
документы
о собственности
сделки
Услуги компании


продажи
в деньгах на период
продажи имущества


недвижимость
и получить за нее деньги

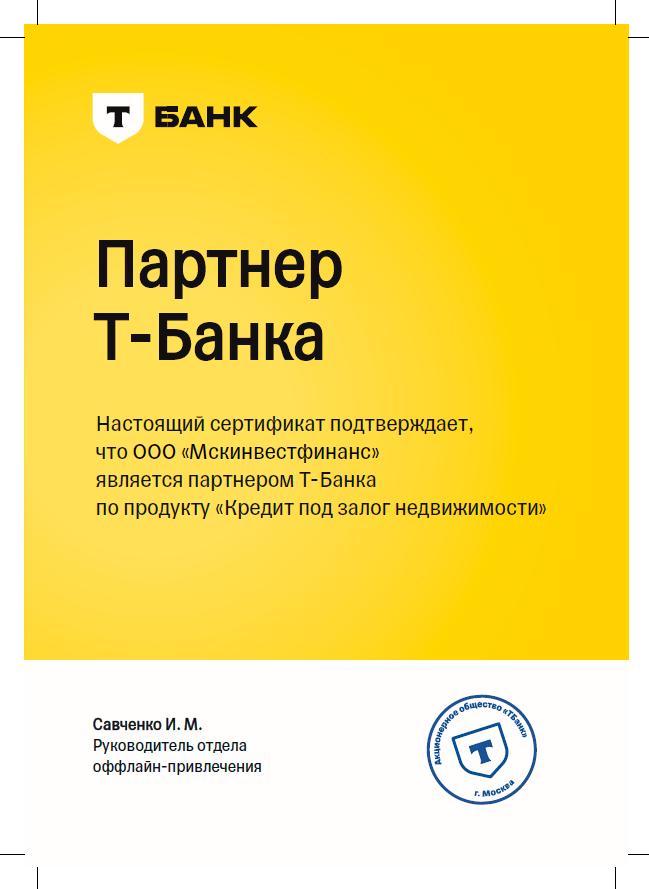
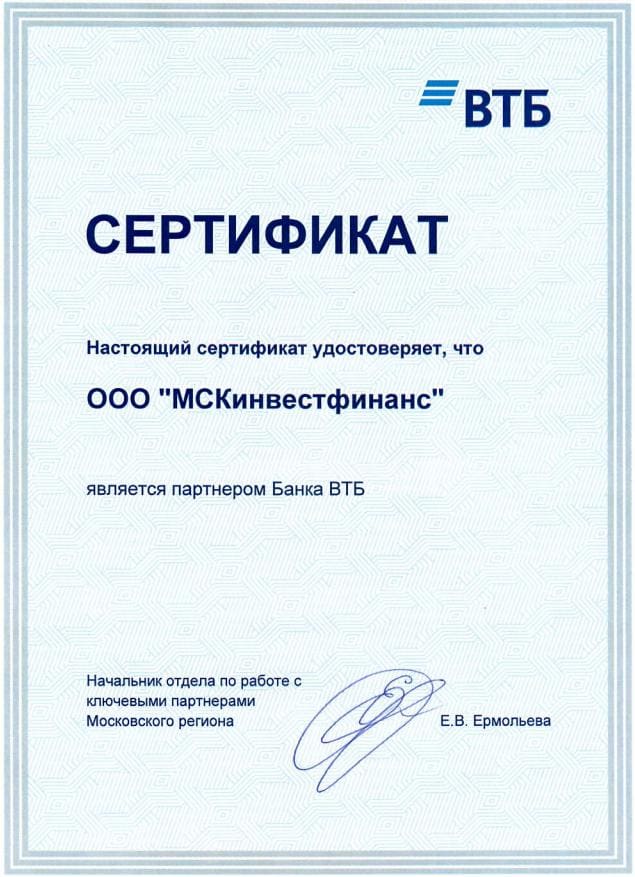
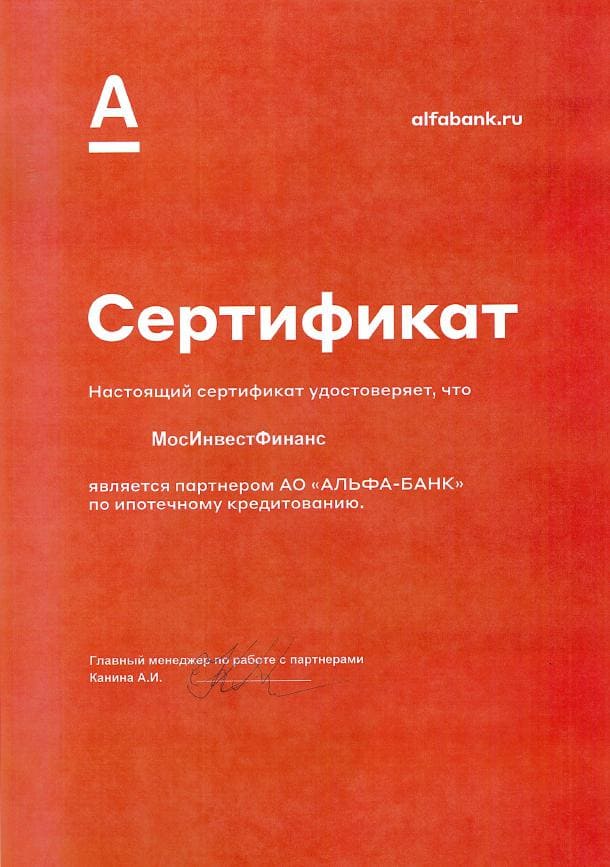
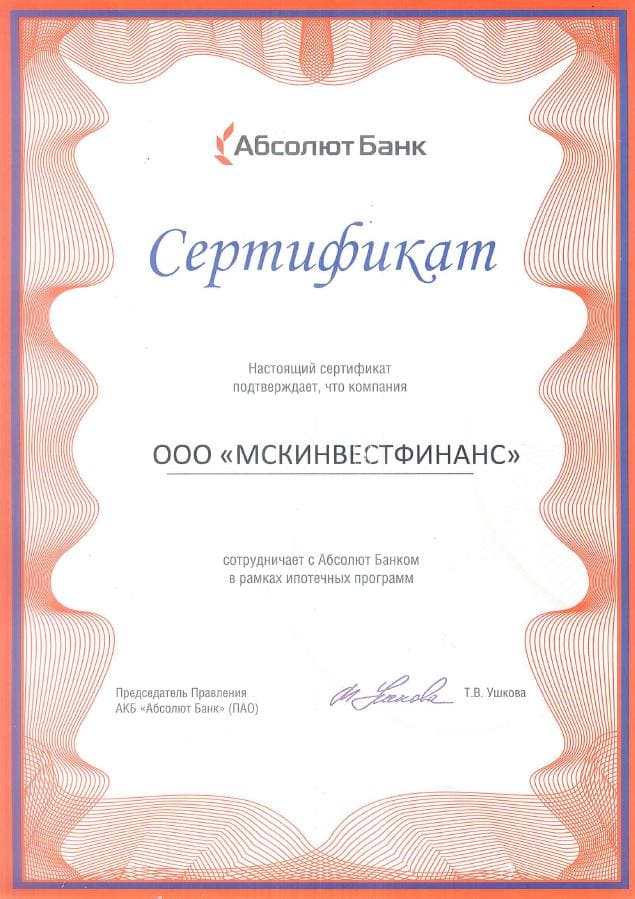
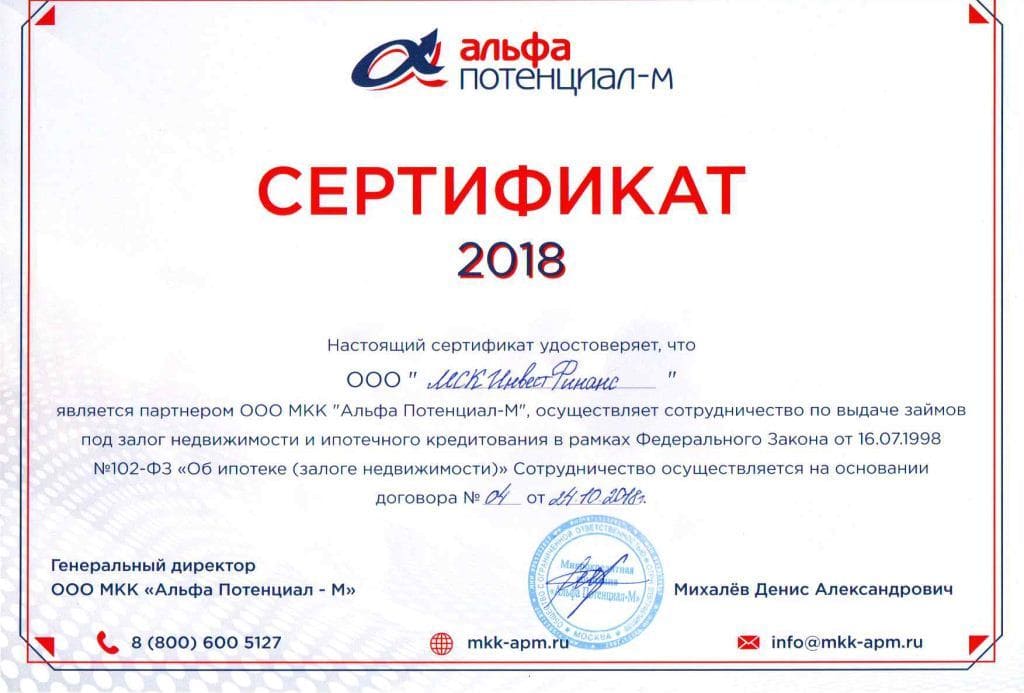
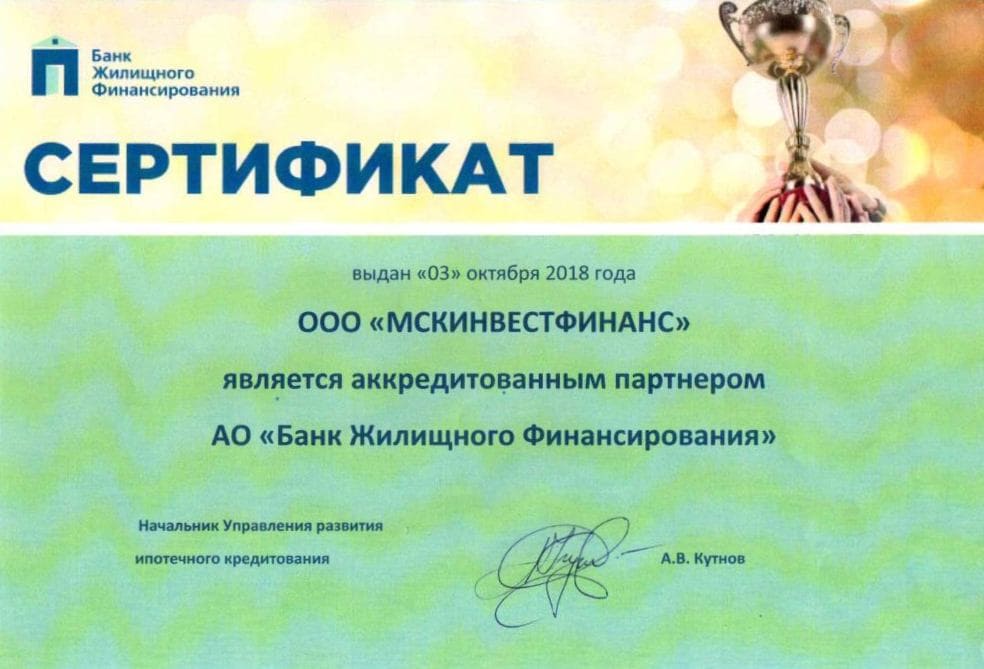
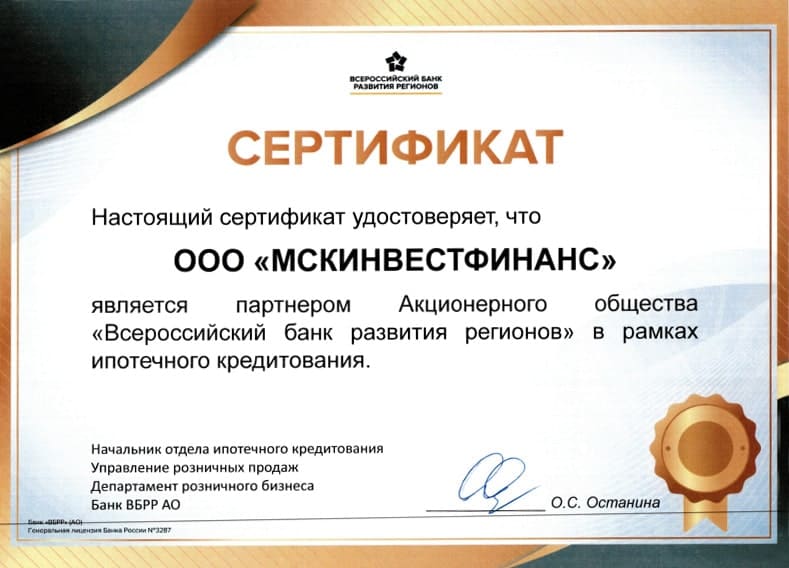
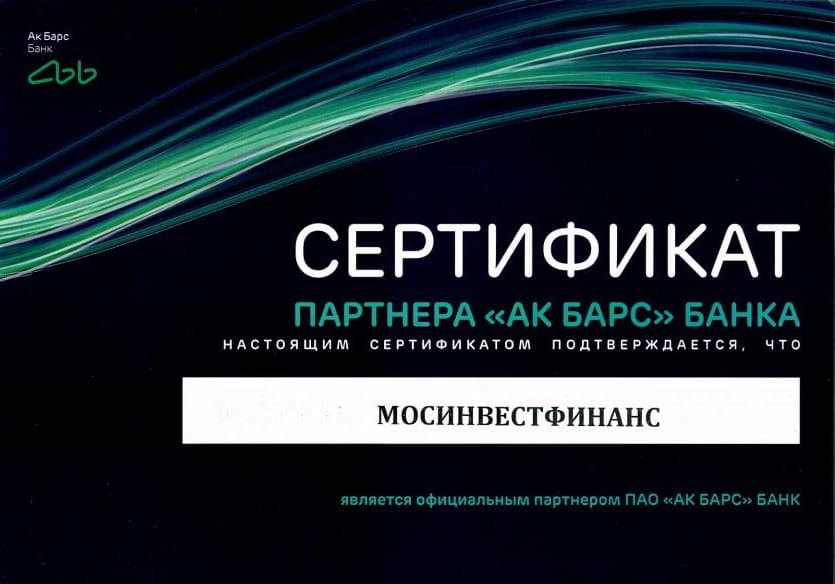
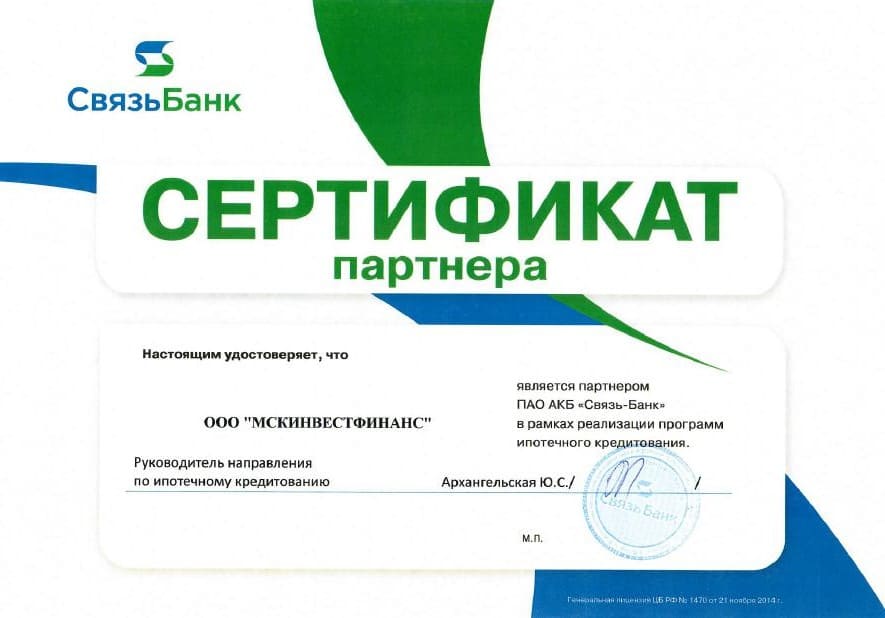
Нашу компетенцию подтверждают
сертификаты авторитетных партнеров


Отзывы
Ответы на частые вопросы
В качестве обеспечения могут рассматриваться квартиры, жилые дома, коммерческие помещения и другие ликвидные объекты недвижимости. Возможность работы с конкретным объектом определяется после оценки его характеристик, местоположения и проверки документов.
Размер финансирования зависит от рыночной стоимости объекта, его типа, состояния, расположения и ликвидности. Также учитываются юридический статус недвижимости, наличие обременений и параметры самой сделки.
Да. Недвижимость остается в собственности владельца. После оформления залога собственник может продолжать жить в квартире или доме либо использовать коммерческое помещение, если соблюдает условия договора.
Такие случаи рассматриваются индивидуально. Возможность оформления зависит от остатка задолженности по действующей ипотеке, стоимости объекта и условий текущего кредитора.
Да, коммерческие помещения могут рассматриваться в качестве обеспечения. При оценке учитываются назначение объекта, его расположение, состояние, юридическая чистота и востребованность на рынке.
Обычно требуются документы заемщика и документы на недвижимость, подтверждающие право собственности. Точный перечень определяется после предварительного анализа объекта и условий будущей сделки.
Ответим на любые
вопросы по телефону
по вашему кредиту
Ждем вас в нашем офисе
с 9:00 до 21:00
Кредит под залог недвижимости в Волгограде
Кредит под залог недвижимости в Волгограде может использоваться в тех случаях, когда необходима крупная сумма, а возможностей обычного потребительского кредитования недостаточно. В качестве обеспечения может выступать квартира, жилой дом, коммерческое помещение или другой объект, который имеет понятную рыночную стоимость и может быть оценен как ликвидный.
Такой формат позволяет получить финансирование без продажи принадлежащей собственнику недвижимости. Объект остается во владении заемщика, однако на период действия договора на него накладывается обременение. После полного исполнения обязательств залог прекращается, а ограничение снимается.
Полученные средства могут использоваться для разных задач: развития бизнеса, ремонта, приобретения имущества, рефинансирования действующих обязательств, крупных семейных расходов или других целей, предусмотренных условиями финансирования.
При этом решение по заявке зависит не только от стоимости недвижимости. Оцениваются характеристики объекта, документы, существующие обременения и финансовая нагрузка заемщика.
Какие объекты могут рассматриваться в качестве обеспечения
Наиболее распространенный вариант - квартира.
При ее оценке учитываются площадь, состояние, тип дома, расположение, инфраструктура района и другие характеристики, которые влияют на рыночную стоимость и возможность дальнейшей реализации объекта.
Жилой дом также может выступать обеспечением. В этом случае дополнительно проверяются документы на земельный участок, поскольку правовой статус дома и земли тесно связан.
Для коммерческой недвижимости важную роль играют назначение помещения, его местоположение, техническое состояние и востребованность среди потенциальных покупателей или арендаторов.
Каждый объект рассматривается отдельно. Даже две похожие квартиры в Волгограде могут отличаться по стоимости и ликвидности из-за района, состояния дома, планировки или юридических особенностей.
Поэтому определить возможную сумму кредита только по площади недвижимости нельзя.
Как рассчитывается возможная сумма финансирования
Первый ориентир - рыночная стоимость объекта.
После предварительной или профессиональной оценки определяется сумма, которую можно рассматривать с учетом стоимости обеспечения.
При этом кредитор обычно не ориентируется на 100% цены недвижимости. Между рыночной стоимостью и размером финансирования сохраняется определенный запас.
Он необходим для учета возможных изменений рынка и рисков, связанных с объектом.
На доступную сумму могут влиять:
- тип недвижимости;
- район и расположение;
- состояние объекта;
- наличие обременений;
- количество собственников;
- юридическая история;
- существующие кредиты заемщика;
- параметры нового финансирования.
Поэтому одинаковая стоимость двух объектов еще не гарантирует одинаковые условия.
Почему проверяется юридическое состояние недвижимости
До оформления залога необходимо убедиться, что объект действительно может использоваться в качестве обеспечения.
Проверяется право собственности, наличие арестов, запретов, действующих залогов и других ограничений.
Если недвижимость принадлежит нескольким собственникам, процедура может потребовать их участия или согласия.
Особого внимания требуют ситуации, когда объект получен по наследству, недавно переходил от одного владельца к другому или уже используется как обеспечение по другому обязательству.
Юридическая проверка помогает понять, можно ли зарегистрировать новый залог и нет ли обстоятельств, способных повлиять на сделку.
Для заемщика это тоже важно, поскольку проблемы с документами могут существенно увеличить срок оформления.
Остается ли квартира или дом у собственника
Передача недвижимости в залог не означает передачу права собственности кредитору.
Если залогом выступает квартира, владелец может продолжать в ней жить.
Если используется частный дом, собственник также продолжает им пользоваться.
Коммерческое помещение может сохранять свое назначение и использоваться для бизнеса, если договор не предусматривает иного.
Однако залог ограничивает распоряжение объектом.
Например, продать недвижимость, подарить ее или провести некоторые другие регистрационные действия без учета требований залогодержателя обычно нельзя.
После полного погашения задолженности это ограничение прекращается.
Для каких целей может использоваться финансирование
Кредит под залог недвижимости может понадобиться в разных жизненных и деловых ситуациях.
Для собственника бизнеса это может быть финансирование оборотных средств, закупка оборудования, расширение компании или запуск нового проекта.
Физические лица могут использовать деньги для ремонта, покупки другого имущества, крупных расходов или объединения нескольких кредитных обязательств.
Отдельно можно рассматривать рефинансирование.
Если у человека несколько кредитов с разными датами и суммами платежей, объединение обязательств иногда помогает сделать финансовую структуру более понятной.
Но при этом важно сравнивать не только размер нового ежемесячного платежа, но и общую стоимость кредита.
Если срок значительно увеличивается, итоговая переплата может оказаться выше.
Можно ли оформить кредит при действующей ипотеке
Наличие действующей ипотеки усложняет сделку, но не всегда делает ее невозможной.
В первую очередь необходимо определить остаток задолженности перед текущим кредитором.
После этого сравнивается размер обязательства с рыночной стоимостью недвижимости.
Если значительная часть стоимости объекта уже свободна от текущего долга, могут рассматриваться отдельные варианты дальнейшего финансирования.
Однако конкретная схема зависит от действующего обременения, условий первоначального договора и требований нового кредитора.
Поэтому такие случаи невозможно оценивать только по стоимости квартиры или дома.
Необходимо изучить документы и существующие обязательства.
Что влияет на ежемесячный платеж
Размер платежа зависит от нескольких параметров.
Основные из них:
- сумма кредита;
- срок;
- процентная ставка;
- график погашения;
- дополнительные условия договора.
Увеличение срока позволяет снизить размер ежемесячного платежа, но одновременно может повысить общую сумму процентов.
Напротив, более короткий срок обычно означает большую нагрузку каждый месяц.
Поэтому при выборе условий важно найти баланс.
Платеж должен быть посильным не только на момент оформления, но и в дальнейшем.
Если значительная часть дохода уже уходит на существующие кредиты и обязательные расходы, получение максимально возможной суммы может создать слишком высокую нагрузку.
Почему не стоит ориентироваться только на максимальную сумму
Стоимость недвижимости может позволять рассматривать крупное финансирование, но это не означает, что заемщику обязательно нужна вся доступная сумма.
Перед оформлением стоит определить конкретную финансовую задачу.
Если для ее решения необходимо 3 млн рублей, а объект позволяет получить значительно больше, увеличение кредита без необходимости приведет к дополнительным расходам на проценты.
Размер обязательства должен соответствовать цели финансирования и реальным возможностям заемщика.
Особенно важно учитывать долгосрочную нагрузку, если договор оформляется на несколько лет.
Доходы могут измениться, а регулярные расходы - увеличиться.
Поэтому желательно сохранять запас в семейном или бизнес-бюджете.
Какие дополнительные расходы могут возникнуть
При оформлении кредита под залог недвижимости могут возникать сопутствующие расходы.
Например, в зависимости от условий могут потребоваться оценка объекта, страхование или оформление отдельных документов.
Перед заключением договора стоит заранее получить полный список обязательных расходов.
Также необходимо обратить внимание на полную стоимость кредита.
Процентная ставка - важный показатель, но не единственный.
Для корректного сравнения разных предложений следует учитывать все платежи, которые предусмотрены договором.
Как происходит рассмотрение объекта
На начальном этапе анализируются базовые характеристики недвижимости.
Определяются тип объекта, расположение, примерная стоимость, наличие обременений и состав собственников.
После этого можно предварительно понять, подходит ли недвижимость в качестве обеспечения.
Далее проводится более подробная проверка документов.
При необходимости выполняется оценка объекта.
После завершения анализа согласовываются сумма, срок и другие условия финансирования.
Если стороны приходят к соглашению, подписываются необходимые документы и регистрируется залог.
Можно ли погасить кредит досрочно
Если у заемщика появляется возможность вернуть деньги раньше установленного срока, может быть использовано досрочное погашение.
Порядок зависит от условий договора.
Оно может быть полным или частичным.
При частичном погашении обычно меняется либо размер последующих платежей, либо продолжительность кредита.
Перед оформлением стоит заранее выяснить, каким образом происходит перерасчет.
После полного исполнения обязательств необходимо снять обременение с недвижимости.
На что обратить внимание до подписания договора
До оформления кредита следует внимательно проверить все основные условия.
Важно понимать:
- какую сумму вы фактически получите;
- сколько составит ежемесячный платеж;
- какой установлен срок;
- какова полная стоимость кредита;
- какие дополнительные расходы предусмотрены;
- можно ли погасить задолженность досрочно;
- что произойдет при нарушении графика;
- каким образом снимается обременение.
Если отдельные формулировки договора непонятны, их лучше уточнить до подписания.
Залог недвижимости связан со значимым активом, поэтому решение должно приниматься после полноценного расчета.
Кредит под залог недвижимости в Волгограде: итог
Кредит под залог недвижимости в Волгограде позволяет использовать стоимость квартиры, дома или коммерческого помещения для получения крупной суммы без продажи объекта.
Недвижимость остается в собственности владельца и может продолжать использоваться, однако до полного исполнения обязательств находится под обременением.
Сумма финансирования определяется индивидуально после анализа рыночной стоимости и юридического состояния объекта.
При этом важно учитывать не только возможный размер кредита, но и собственную способность обслуживать задолженность.
Оптимальный вариант должен соответствовать реальной цели заемщика и не создавать чрезмерной нагрузки на бюджет.
Если объект уже находится в ипотеке, принадлежит нескольким собственникам или имеет другие особенности, возможность оформления рассматривается отдельно.
Предварительная оценка недвижимости и параметров сделки позволяет понять, какой объем финансирования можно рассматривать и какие условия могут быть доступны.