Кредит под залог недвижимости в Ярославле
и поручителей уже сегодня
не имеет значения
2 документам
дохода и поручителей
и переоформлять собственность

уже через 30 минут
Большой выбор
получения кредита
Заявка на кредит онлайн с расчетом ежемесячного платежа
Почувствуйте разницу
рассматривающих
заявку одновременно
приоритете у банка
рефинансировать кредит
по уже заложенной
недвижимости
альтернативных
предложений в
случае отказа
положительного решения
Успешно
решаем
финансовые
вопросы
клиентов
на рефинансировании
клиентов
ных
сотрудников
Кредит под залог
на самых выгодных
условиях в Ярославле
на получение заемных
средств
под залог при содействии нашей
компании
составляет от 30 минут,
что несомненно удобно
для наших
клиентов.
Для оформления кредита
нужно 2 документа
Как показывает практика работы компании, банковские
учреждения требуют от заемщиков, желающих оформить
кредит под залог недвижимости, достаточно большой
пакет документов.
Как минимум, необходим паспорт гражданина РФ
с пропиской и регистрацией, документы, подтверждающие
право собственности, а также справку об официальных
доходах и прочие выписки.
о праве
собственности
Как получить
деньги в Ярославле
уже сегодня
У вас сложная финансовая ситуация,
но вам отказывают в банках?
Мы вам поможем!
Благодаря длительному плодотворному сотрудничеству с банками и инвестиционными компаниями
мы добиваемся одобрения кредита даже в следующих ситуациях:
кредитная
история
возраст
или непогашенные
кредиты или
микрозаймы
собственность
по ЖКХ
на сделки с
недвижимостью
правоустановка
трудоустройства
ФССП
Наши партнеры


Какой способ кредитования
вам удобен?
от банка-партнёра или частного инвестора
существенно сокращает процедуру оформления.
оставить её на нашем сайте
кредитова
ние
ные
компании
ние
компании
30 лет
25 лет
сумма
стоимости
стоимости
заемщика
документы
о собственности
документы
о собственности
сделки
Услуги компании


продажи
в деньгах на период
продажи имущества


недвижимость
и получить за нее деньги

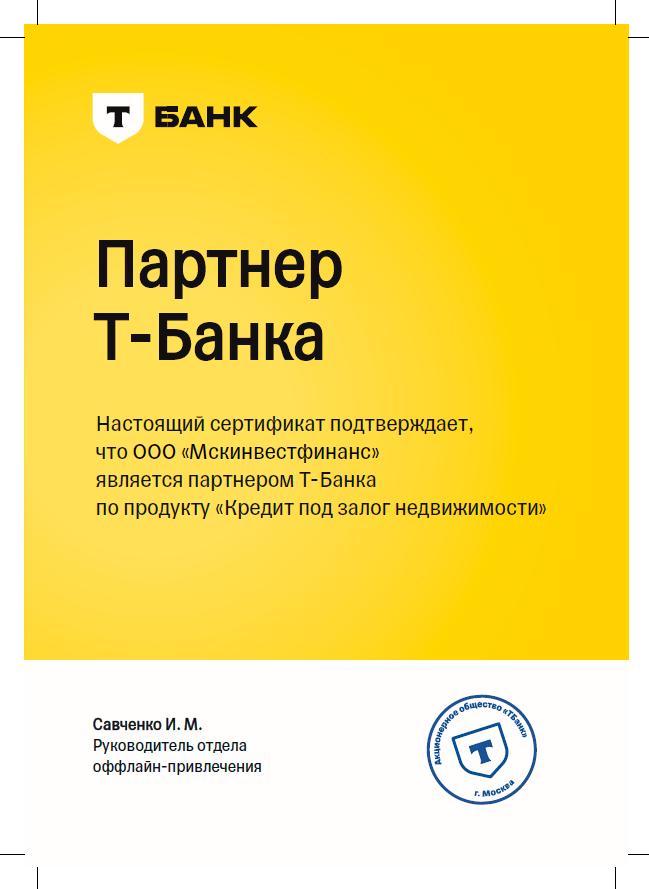
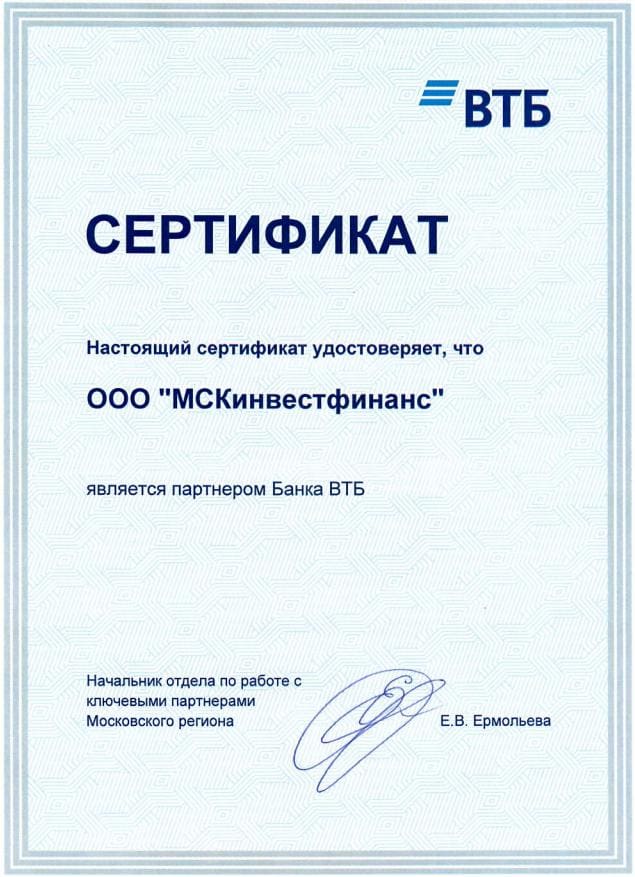
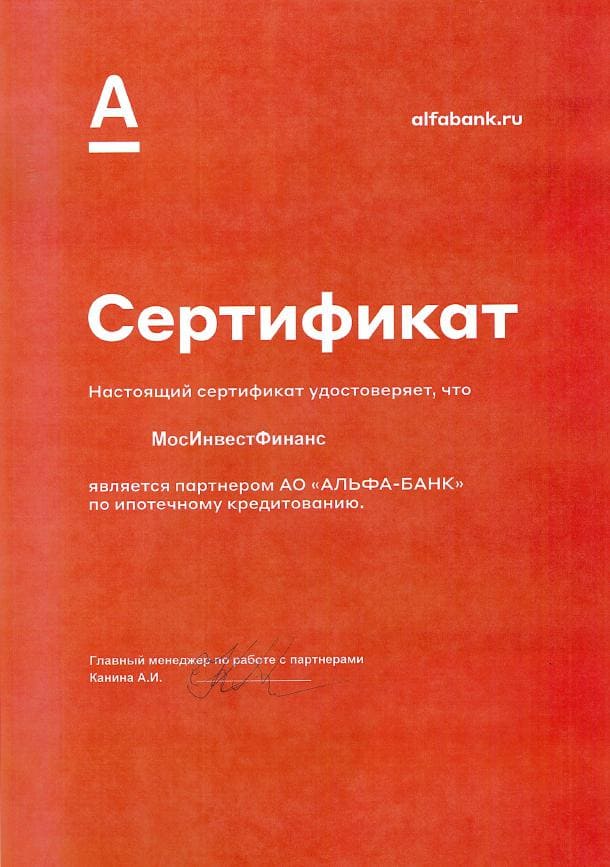
Нашу компетенцию подтверждают
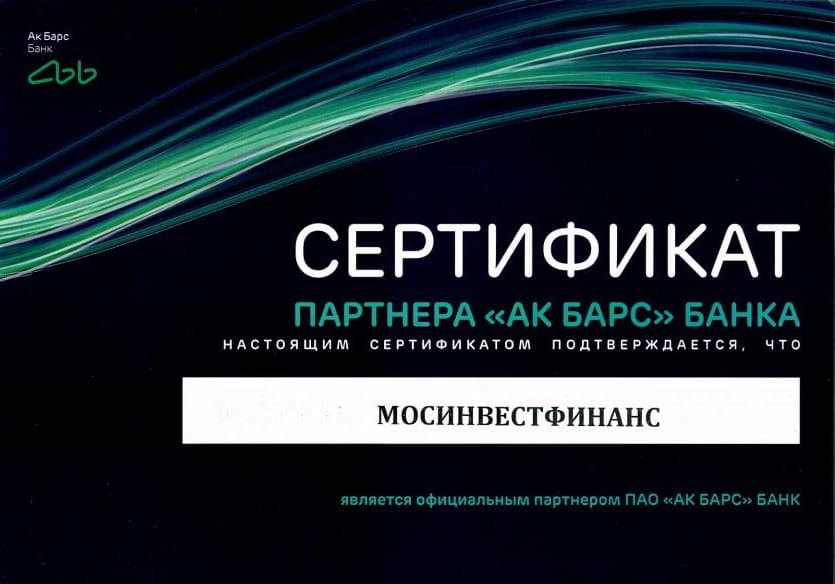
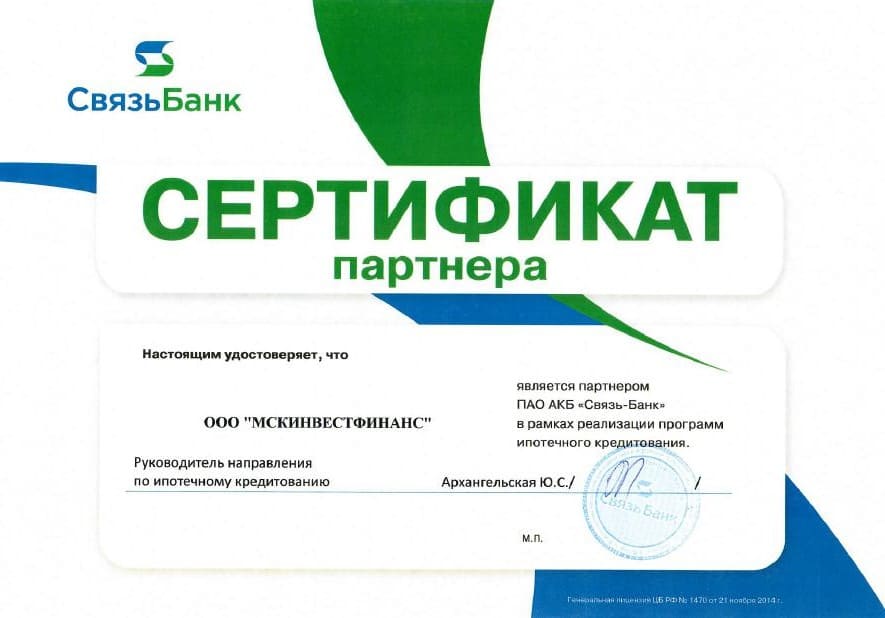
сертификаты авторитетных партнеров


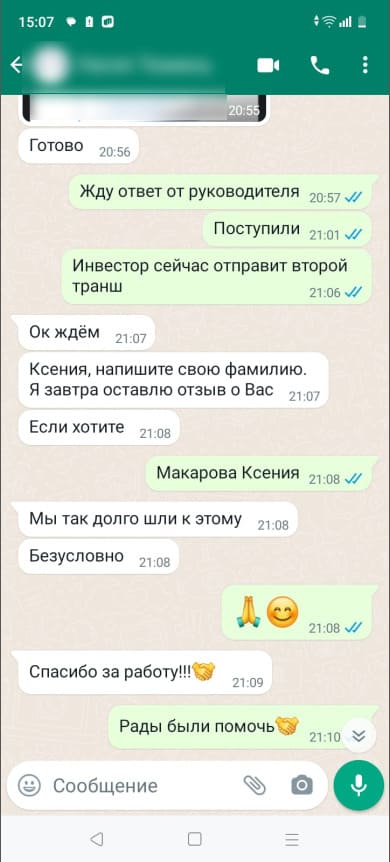
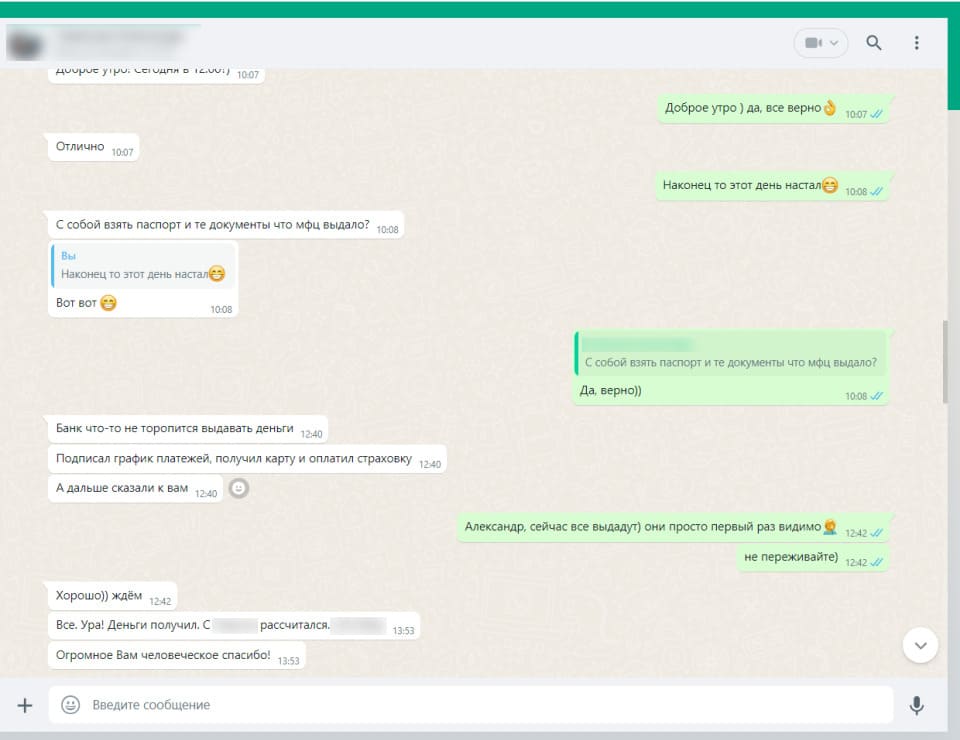
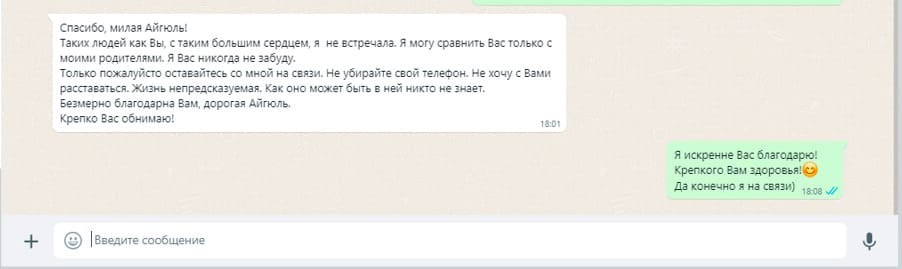
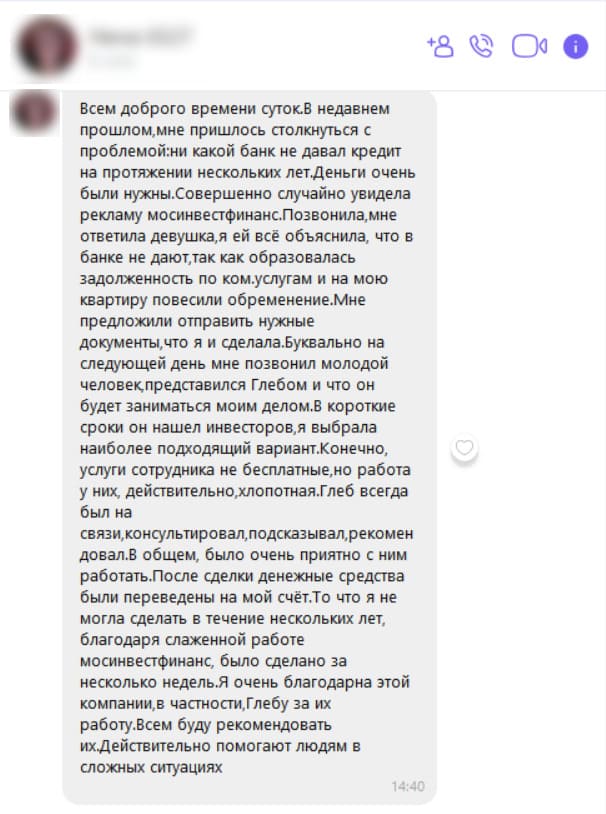
Отзывы
Ответы на частые вопросы
В качестве обеспечения могут рассматриваться квартиры, частные дома, таунхаусы, апартаменты, коммерческие помещения, земельные участки и другие ликвидные объекты. Возможность оформления зависит от характеристик недвижимости, документов, наличия обременений и требований конкретного кредитора.
Нет. При кредитовании под залог собственник не продает объект кредитору. Право собственности сохраняется за владельцем, а в ЕГРН регистрируется обременение. После полного исполнения обязательств залог снимается.
Да. Собственник может продолжать пользоваться квартирой или домом после оформления кредита, если соблюдает условия договора. Сам факт регистрации залога не означает необходимость освобождать недвижимость.
Такие заявки рассматриваются индивидуально. При залоговом кредитовании большое значение имеют стоимость и ликвидность объекта, однако кредитор также оценивает финансовое положение и возможность заемщика обслуживать долг.
Наличие прошлых просрочек не всегда означает автоматический отказ. Решение зависит от характера задолженности, текущей долговой нагрузки, стоимости недвижимости и требований конкретной программы. Перед отправкой заявок желательно сначала оценить ситуацию и выбрать подходящего кредитора.
Размер финансирования зависит прежде всего от рыночной стоимости объекта и доли этой стоимости, которую готов профинансировать кредитор. Также учитываются тип недвижимости, ее состояние, расположение, юридическая чистота и финансовое положение заемщика.
Для большинства залоговых сделок необходимо определить актуальную стоимость объекта. Требования к форме отчета и оценочной компании зависят от выбранного кредитора. Поэтому заказывать оценку лучше после предварительного согласования программы.
Да, наличие действующих обязательств само по себе не исключает возможность залогового финансирования. Кредитор оценит общую долговую нагрузку и платежеспособность. В некоторых случаях новый кредит используют для рефинансирования нескольких существующих долгов.
Такие сделки возможны, но требуют отдельного рассмотрения. Один из вариантов - рефинансирование с погашением текущего обязательства и переоформлением залога в пользу нового кредитора.
Срок зависит от готовности документов, особенностей объекта и требований кредитора. Предварительную оценку ситуации можно провести быстро, но сама сделка включает проверку недвижимости, согласование условий и регистрацию залога.
Ответим на любые
вопросы по телефону
по вашему кредиту
Ждем вас в нашем офисе
с 9:00 до 21:00
Кредит под залог недвижимости в Ярославле: как проходит оформление
Кредит под залог недвижимости позволяет получить крупную сумму без продажи принадлежащей заемщику квартиры, дома или другого объекта. Такой вариант может использоваться для крупных личных расходов, развития бизнеса, рефинансирования существующих долгов, ремонта, приобретения другого имущества и других целей.
В Ярославле в качестве обеспечения могут рассматриваться разные виды недвижимости. Наиболее понятным для кредитора объектом обычно является квартира с оформленным правом собственности и прозрачной историей переходов прав. Также возможно рассмотрение частных домов, земельных участков, коммерческих помещений и других объектов.
Главное отличие залогового финансирования от обычного необеспеченного кредита заключается в наличии недвижимости, которая выступает обеспечением обязательства. За счет этого кредитор может рассматривать более крупную сумму и более продолжительный срок, чем при обычном потребительском кредитовании.
При этом наличие недвижимости не означает автоматического одобрения. Оценивается как сам объект, так и заемщик.
Какая недвижимость подходит для залога
Один из основных факторов - ликвидность объекта. Кредитору важно понимать, насколько недвижимость востребована на рынке и насколько объективно можно определить ее стоимость.
Для квартиры учитываются расположение, площадь, состояние дома, планировка, технические характеристики и юридическая история. Объект в Ярославле должен быть оформлен в собственность, а документы - позволять провести полноценную проверку.
Для частного дома дополнительно рассматривается земельный участок. Имеют значение назначение земли, зарегистрированные права на строение, коммуникации, подъезд к объекту и фактическое состояние недвижимости.
При кредитовании под залог коммерческого помещения анализируются его назначение, расположение, площадь и возможность дальнейшего использования. Магазин, офис, склад или другое помещение оцениваются иначе, чем жилая квартира.
Если недвижимость имеет сложную структуру собственности, незарегистрированную перепланировку, судебный спор или другие юридические особенности, решение принимается индивидуально.
Как определяется сумма кредита
Сумма не устанавливается только исходя из пожелания заемщика.
Сначала определяется ориентировочная рыночная стоимость недвижимости. После этого кредитор рассчитывает, какую часть этой стоимости он готов предоставить.
Например, наличие объекта стоимостью 10 млн рублей не означает, что заемщик обязательно сможет получить те же 10 млн. Между ценой недвижимости и суммой финансирования обычно сохраняется определенный запас.
Он необходим кредитору на случай изменения стоимости объекта и других рисков в течение срока действия договора.
Кроме стоимости залога анализируется текущая финансовая нагрузка заемщика. Чем крупнее запрашиваемая сумма, тем важнее понять, сможет ли клиент выполнять график платежей без постоянных просрочек.
Поэтому предварительный расчет лучше проводить сразу по двум параметрам: стоимости недвижимости и комфортному ежемесячному платежу.
Кредит под залог квартиры в Ярославле
Квартира - один из наиболее распространенных вариантов обеспечения.
Собственник после сделки сохраняет право собственности и продолжает пользоваться жильем. Залог регистрируется как обременение, поэтому до полного погашения обязательства некоторые действия с объектом необходимо будет согласовывать с залогодержателем.
Для рассмотрения заявки потребуется подтвердить права на квартиру. В ходе проверки также могут анализироваться зарегистрированные ограничения, доли других собственников, перепланировки и история приобретения недвижимости.
Если квартира принадлежит нескольким владельцам, необходимо учитывать права каждого собственника. Возможность использовать отдельную долю или весь объект рассматривается в зависимости от конкретной ситуации.
Кредит под залог дома
Частный дом также может выступать обеспечением, однако проверка обычно сложнее, чем при работе с квартирой.
Необходимо установить права не только на строение, но и на земельный участок. Данные в документах должны соответствовать фактическому состоянию недвижимости.
Если дом реконструировался, увеличивалась его площадь или появлялись дополнительные строения, желательно заранее проверить, отражены ли изменения в официальных сведениях.
Кредитору также важно понимать, насколько объект ликвиден. Поэтому учитывается не только площадь самого дома, но и его местоположение, состояние, инженерные коммуникации и характеристики участка.
Можно ли получить деньги на любые цели
Залоговое финансирование может использоваться для разных задач.
Часто собственники недвижимости обращаются за крупной суммой, когда лимита обычного потребительского кредита недостаточно. Деньги могут потребоваться для ремонта, строительства, крупных покупок, образования или других личных расходов.
Предприниматели могут рассматривать недвижимость как способ привлечь средства на развитие компании, закупку оборудования, пополнение оборотного капитала или реализацию нового проекта.
Еще одна распространенная задача - рефинансирование.
Если у заемщика одновременно действует несколько кредитов с разными платежами, можно рассмотреть возможность объединения обязательств в рамках одного решения. Итоговая выгода зависит от новой ставки, срока и расходов на оформление, поэтому перед сделкой необходимо сравнить полную финансовую нагрузку.
Что проверяют перед оформлением
Проверка начинается с документов на объект.
Необходимо подтвердить, кому принадлежит недвижимость, существуют ли ограничения или аресты и нет ли обстоятельств, которые могут создать проблемы при регистрации залога.
Затем анализируется сам объект. Его характеристики должны соответствовать сведениям в документах.
Параллельно рассматривается заемщик: действующие кредиты, платежная дисциплина, текущая финансовая нагрузка и источник средств для будущих платежей.
При этом требования разных банков и финансовых организаций отличаются.
Одна и та же заявка может не соответствовать политике одного кредитора и при этом подходить другому. Поэтому большое количество хаотичных заявок - не всегда лучший способ поиска финансирования.
Сначала полезнее определить наиболее подходящий маршрут.
Что делать при плохой кредитной истории
Прошлые просрочки усложняют получение финансирования, но сами по себе не дают точного ответа о результате заявки.
Кредитор смотрит, когда именно возникали проблемы, насколько длительными они были и как заемщик обслуживает обязательства сейчас.
Важно и текущее положение.
Если у человека уже имеется значительная долговая нагрузка и новые платежи будут занимать большую часть дохода, наличие дорогой недвижимости не решает проблему полностью.
Поэтому перед оформлением кредита под залог в Ярославле стоит получить реальную оценку ситуации, а не отправлять заявки одновременно в большое количество банков.
Каждый новый запрос может фиксироваться в кредитной истории, а серия недавних отказов способна дополнительно осложнить дальнейший поиск программы.
Какие документы потребуются
Точный перечень зависит от типа объекта и выбранного кредитора.
На первоначальном этапе обычно необходимы документы, удостоверяющие личность собственника, и сведения о недвижимости.
Далее могут потребоваться выписка из ЕГРН, документы, на основании которых возникло право собственности, техническая информация об объекте и отчет об оценке.
Для дома дополнительно проверяются документы на земельный участок.
Если собственников несколько или недвижимость приобреталась в браке, могут понадобиться дополнительные документы и согласования.
Поэтому полный пакет лучше формировать после того, как определена конкретная программа.
Почему не стоит сразу заказывать оценку
Распространенная ошибка - сначала заказать отчет, а только потом искать кредитора.
У разных организаций могут отличаться требования к оценочным компаниям и оформлению документа. Кроме того, результаты оценки используются для сделки в течение ограниченного периода.
Поэтому рациональнее сначала провести предварительный анализ объекта и заявки, выбрать подходящий вариант финансирования и лишь затем заказывать необходимые документы.
Это снижает риск лишних расходов.
Можно ли оформить кредит дистанционно
Значительную часть предварительной работы можно провести удаленно.
Документы можно направить на проверку в электронном виде, после чего определяется ориентировочная возможность финансирования и дальнейший порядок действий.
Однако залог недвижимости требует оформления юридически значимых документов и государственной регистрации обременения.
Поэтому полностью сводить сделку к простой онлайн-заявке неправильно.
Важно не только получить предварительное решение, но и корректно оформить залог.
Что происходит с недвижимостью после оформления
Собственник продолжает владеть объектом.
Квартира не переоформляется на кредитора, а заемщик не обязан освобождать жилье из-за регистрации залога.
При этом недвижимость становится обеспечением обязательства.
Пока долг не погашен, свободно распоряжаться объектом так же, как недвижимостью без обременений, нельзя. Например, продажа потребует учета прав залогодержателя.
После полного исполнения договора возникают основания для снятия зарегистрированного обременения.
Как снизить риски перед подписанием договора
До сделки необходимо внимательно изучить не только процентную ставку.
Важно проверить полную стоимость финансирования, размер и периодичность платежей, срок договора, порядок досрочного погашения и последствия просрочки.
Отдельного внимания заслуживают условия залога.
Заемщик должен понимать, какие обязанности возникают в отношении недвижимости, требуется ли страхование и в каких случаях кредитор получает право потребовать досрочного исполнения обязательства.
Нельзя ориентироваться только на максимально доступную сумму. Кредит должен оставаться посильным даже при временном снижении дохода.
Помощь в получении кредита под залог недвижимости в Ярославле
МосИнвестФинанс помогает подобрать вариант кредитования с учетом объекта недвижимости и ситуации заемщика.
Работа начинается с предварительного анализа: оцениваются параметры залога, необходимая сумма, действующие обязательства и возможные ограничения.
После этого можно определить подходящий вариант среди банков и других финансовых организаций и подготовить документы под требования конкретного кредитора.
Такой подход позволяет не отправлять одну и ту же заявку во все организации подряд, а заранее определить наиболее реалистичный путь к финансированию.
Если собственнику квартиры, дома или коммерческой недвижимости в Ярославле необходима крупная сумма, залоговый кредит может стать одним из вариантов привлечения средств без продажи объекта.
Окончательные сумма, ставка, срок и другие условия определяются после рассмотрения заявки и проверки недвижимости.