Кредит под залог недвижимости во Владивостоке
и поручителей уже сегодня
не имеет значения
2 документам
дохода и поручителей
и переоформлять собственность

уже через 30 минут
Большой выбор
получения кредита
Заявка на кредит онлайн с расчетом ежемесячного платежа
Почувствуйте разницу
рассматривающих
заявку одновременно
приоритете у банка
рефинансировать кредит
по уже заложенной
недвижимости
альтернативных
предложений в
случае отказа
положительного решения
Успешно
решаем
финансовые
вопросы
клиентов
на рефинансировании
клиентов
ных
сотрудников
Кредит под залог
на самых выгодных
условиях во Владивостоке
на получение заемных
средств
под залог при содействии нашей
компании
составляет от 30 минут,
что несомненно удобно
для наших
клиентов.
Для оформления кредита
нужно 2 документа
Как показывает практика работы компании, банковские
учреждения требуют от заемщиков, желающих оформить
кредит под залог недвижимости, достаточно большой
пакет документов.
Как минимум, необходим паспорт гражданина РФ
с пропиской и регистрацией, документы, подтверждающие
право собственности, а также справку об официальных
доходах и прочие выписки.
о праве
собственности
Как получить
деньги во Владивостоке
уже сегодня
У вас сложная финансовая ситуация,
но вам отказывают в банках?
Мы вам поможем!
Благодаря длительному плодотворному сотрудничеству с банками и инвестиционными компаниями
мы добиваемся одобрения кредита даже в следующих ситуациях:
кредитная
история
возраст
или непогашенные
кредиты или
микрозаймы
собственность
по ЖКХ
на сделки с
недвижимостью
правоустановка
трудоустройства
ФССП
Наши партнеры


Какой способ кредитования
вам удобен?
от банка-партнёра или частного инвестора
существенно сокращает процедуру оформления.
оставить её на нашем сайте
кредитова
ние
ные
компании
ние
компании
30 лет
25 лет
сумма
стоимости
стоимости
заемщика
документы
о собственности
документы
о собственности
сделки
Услуги компании


продажи
в деньгах на период
продажи имущества


недвижимость
и получить за нее деньги

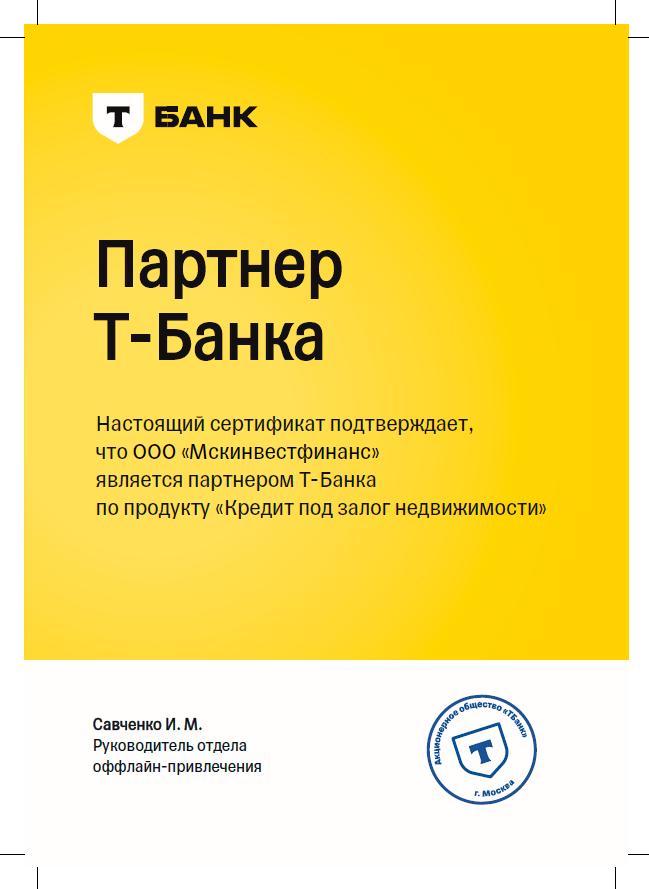
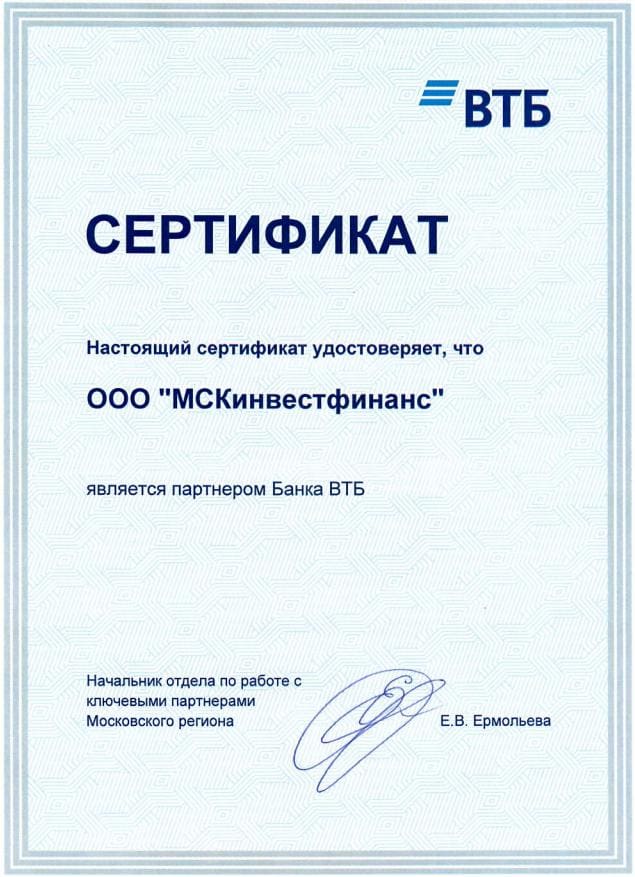
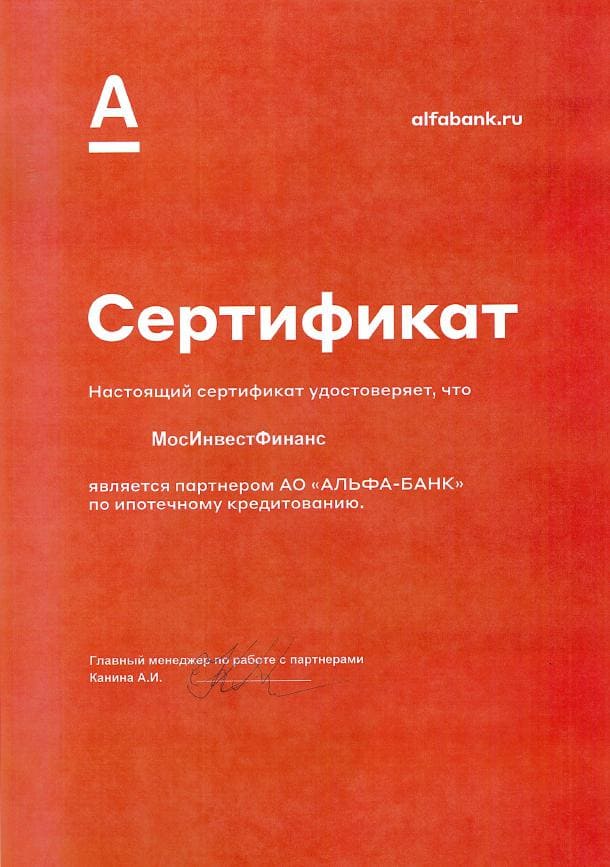
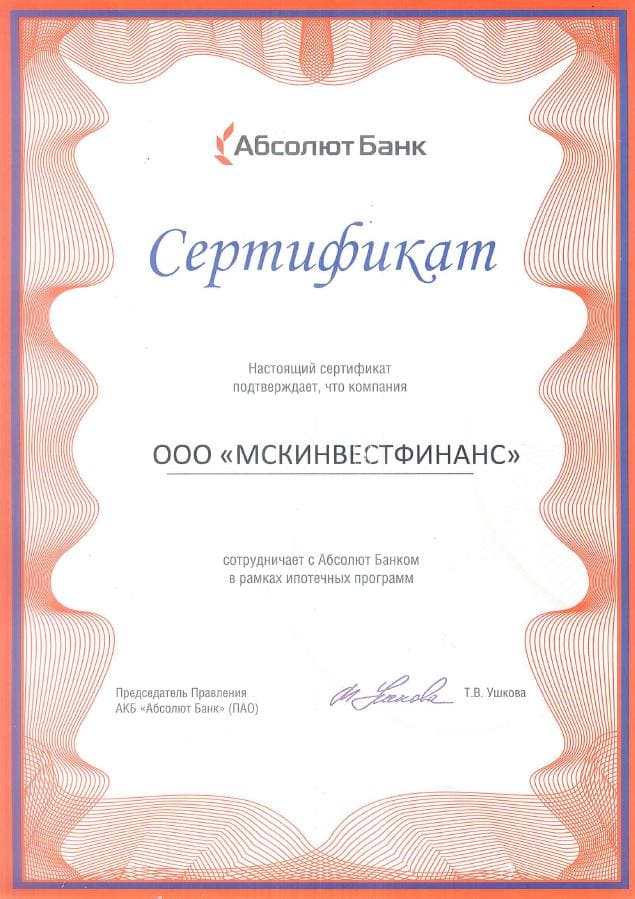
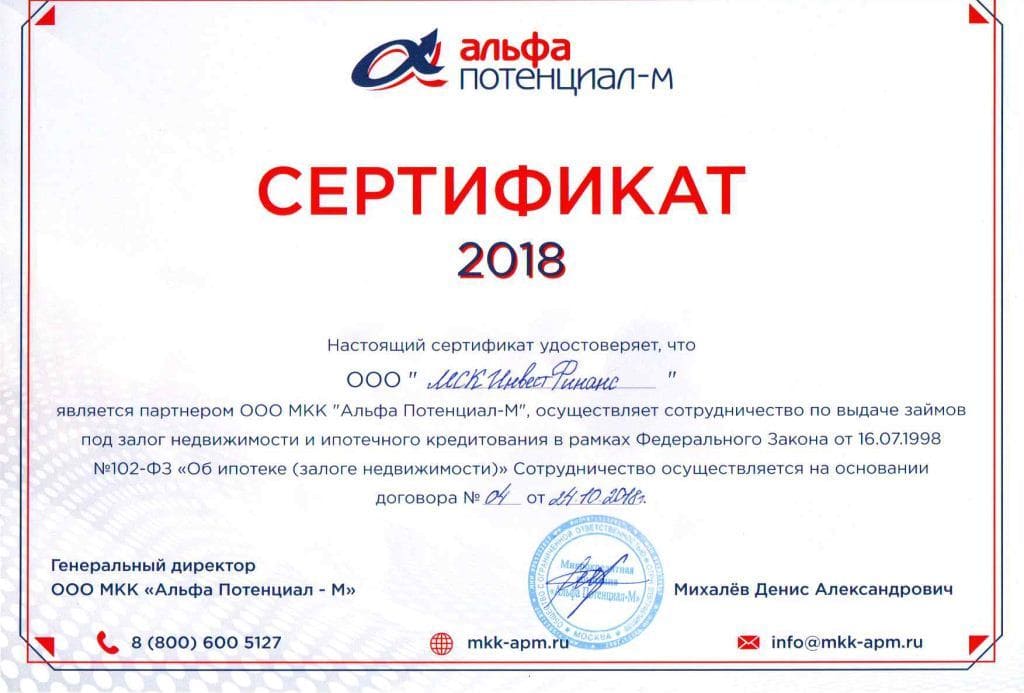
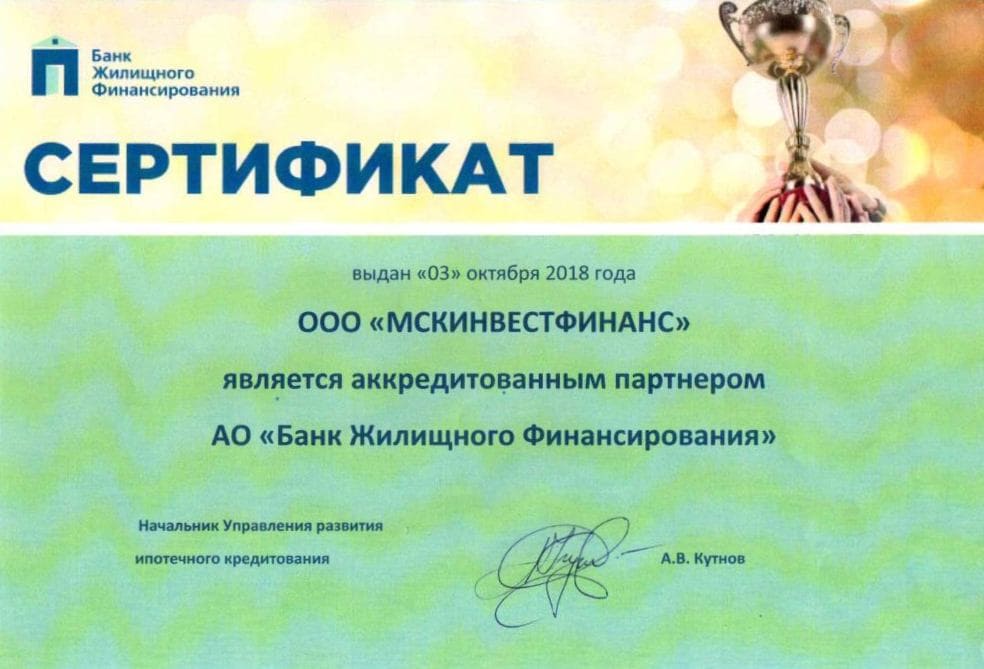
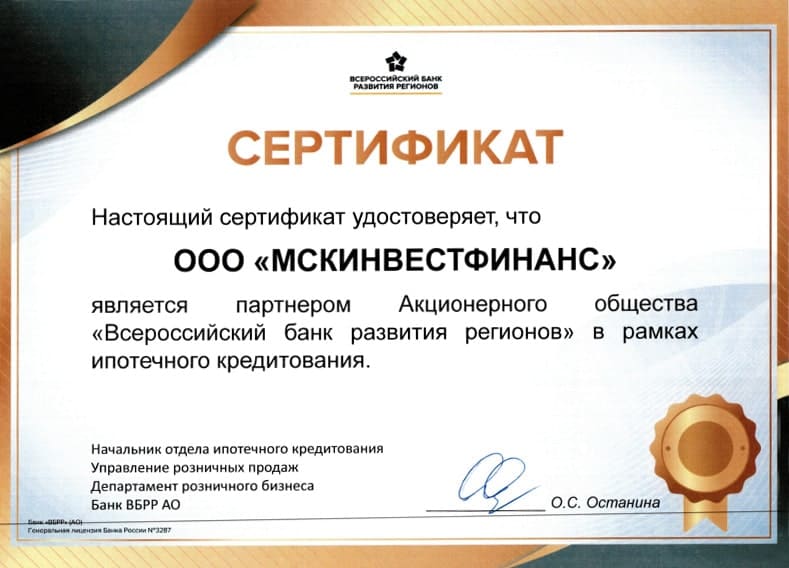
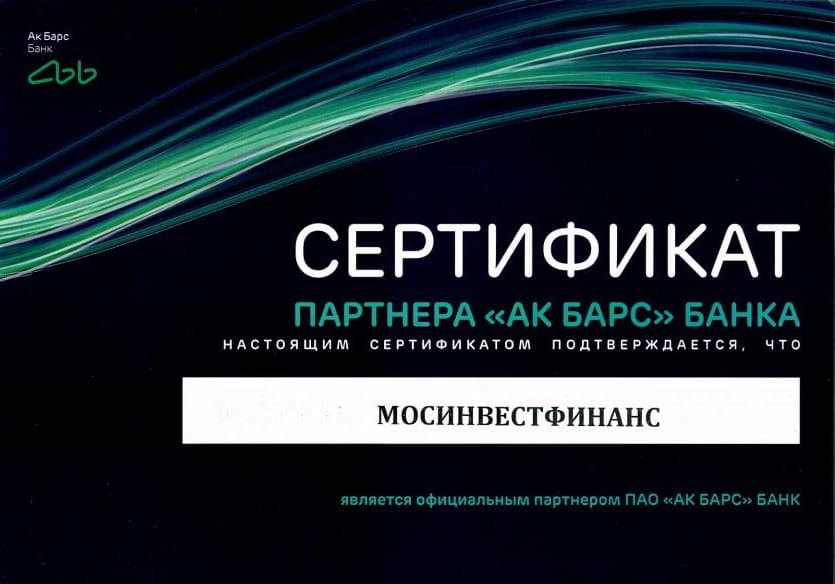
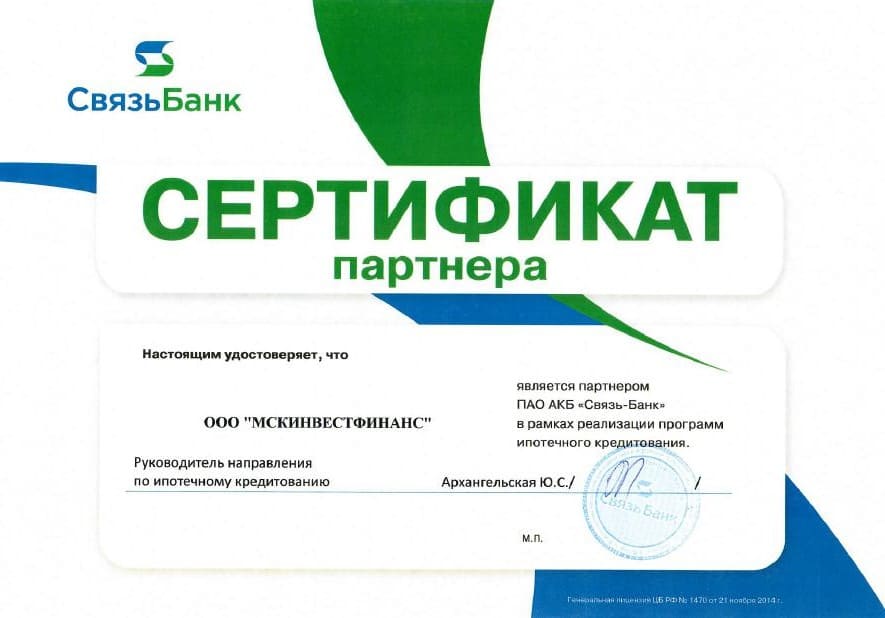
Нашу компетенцию подтверждают
сертификаты авторитетных партнеров


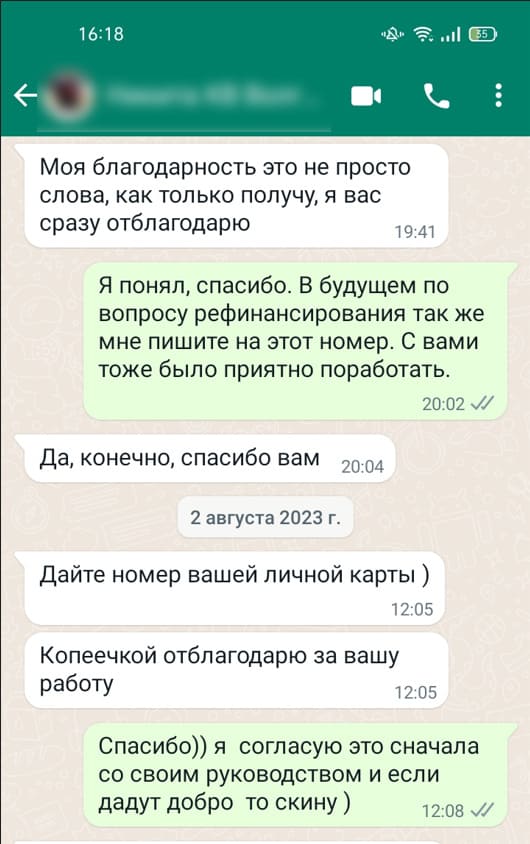
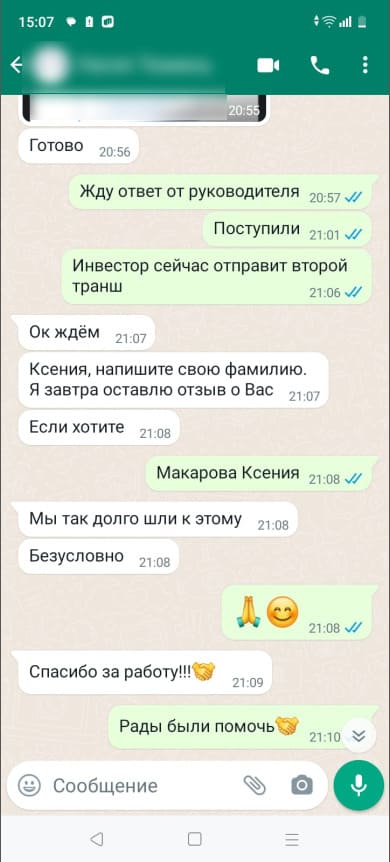
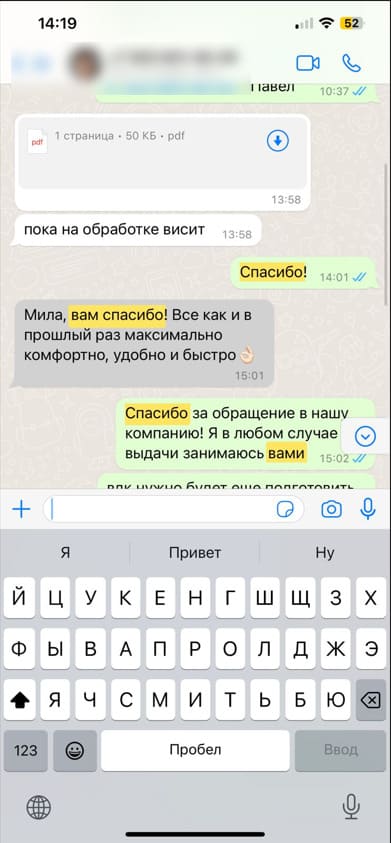
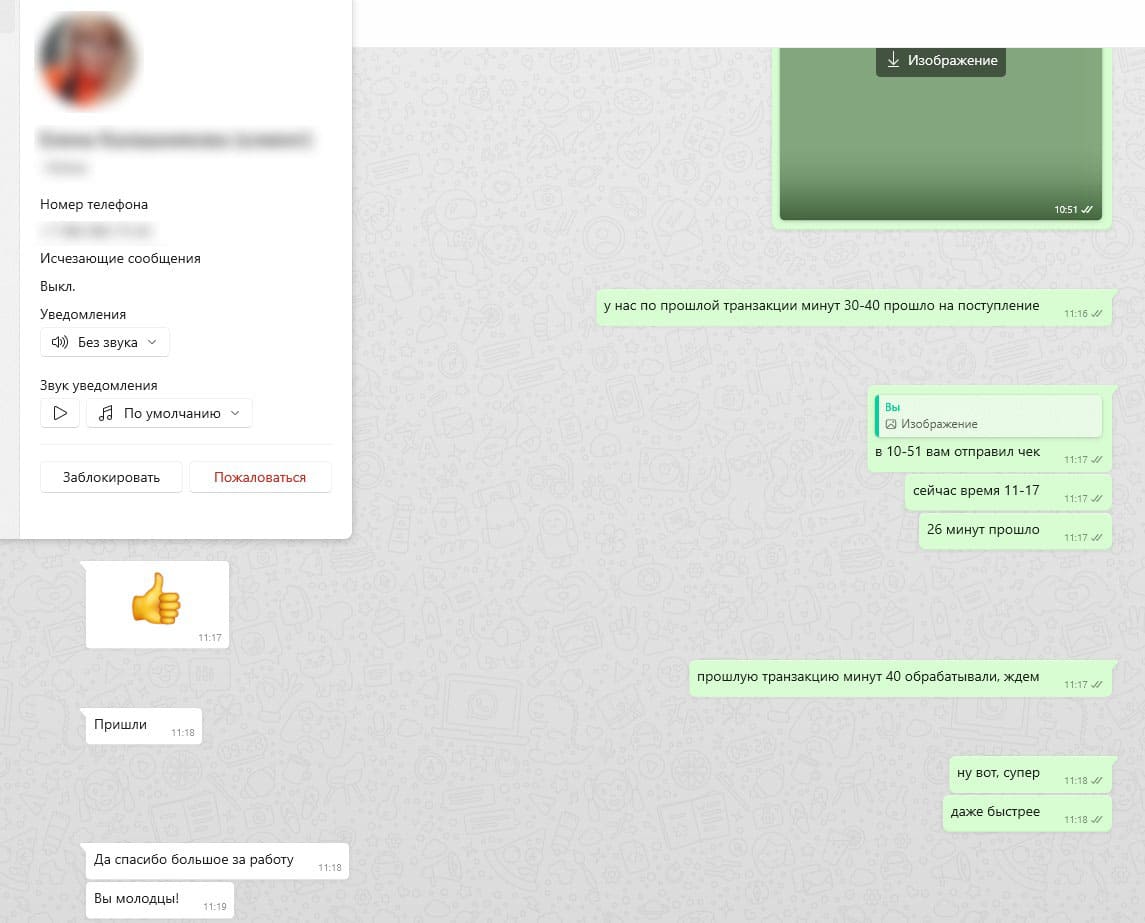
Отзывы
Ответы на частые вопросы
В качестве обеспечения могут рассматриваться квартиры, жилые дома, коммерческие помещения и другие ликвидные объекты. Возможность оформления определяется после предварительной оценки недвижимости, проверки документов и анализа ее юридического статуса.
Размер возможного финансирования зависит от рыночной стоимости объекта, его расположения, состояния, типа и ликвидности. Также учитываются наличие обременений, параметры сделки и текущая финансовая нагрузка заемщика.
Да. Право собственности сохраняется за владельцем. После оформления залога можно продолжать жить в квартире или доме либо использовать коммерческое помещение, если условия договора не предусматривают иных ограничений.
Такие ситуации рассматриваются индивидуально. Необходимо учитывать текущий остаток долга, рыночную стоимость недвижимости, условия действующего кредитного договора и зарегистрированное обременение.
Да, коммерческая недвижимость может использоваться в качестве обеспечения при соответствии требованиям по ликвидности и юридическому состоянию. Оцениваются назначение, расположение, техническое состояние и документы на объект.
Обычно необходимы документы заемщика и документы, подтверждающие право собственности на недвижимость. Точный перечень зависит от типа объекта, количества собственников, наличия обременений и особенностей конкретной сделки.
Ответим на любые
вопросы по телефону
по вашему кредиту
Ждем вас в нашем офисе
с 9:00 до 21:00
Кредит под залог недвижимости во Владивостоке
Кредит под залог недвижимости во Владивостоке может быть вариантом финансирования для собственников квартир, домов и коммерческих помещений, которым требуется значительная сумма без продажи принадлежащего им объекта.
В отличие от обычного необеспеченного кредита, при такой схеме недвижимость выступает обеспечением обязательств. За счет этого может рассматриваться более крупная сумма и более продолжительный срок финансирования. Однако конкретные параметры всегда определяются индивидуально.
Недвижимость остается в собственности владельца. Если в залог передается квартира или дом, собственник продолжает пользоваться объектом. Коммерческое помещение также может использоваться по назначению, если иное не предусмотрено договором.
На период действия обязательств на недвижимость регистрируется обременение. После полного погашения задолженности залог прекращается и соответствующая запись снимается.
Полученные средства могут быть направлены на развитие бизнеса, покупку оборудования, ремонт, приобретение другого имущества, рефинансирование существующих обязательств или решение других финансовых задач.
Какая недвижимость может подойти для оформления
Наиболее распространенным обеспечением является квартира.
При ее рассмотрении оценивается не только площадь. Значение имеют район Владивостока, состояние дома, характеристики помещения, этаж, планировка, транспортная доступность и другие параметры, влияющие на рыночную стоимость.
Для частного дома дополнительно проверяется земельный участок. Важно, чтобы права на землю и расположенное на ней строение были оформлены корректно и не создавали юридических препятствий для регистрации залога.
Коммерческая недвижимость рассматривается с учетом назначения объекта. Это может быть офисное, торговое или другое нежилое помещение.
Для таких объектов большое значение имеет ликвидность: насколько востребована подобная недвижимость и насколько реально определить ее рыночную стоимость.
Каждый объект рассматривается отдельно. Поэтому даже две квартиры одинаковой площади могут обеспечивать разный объем финансирования.
Почему местоположение объекта имеет значение
Рыночная стоимость недвижимости во многом зависит от расположения.
Для жилых объектов учитываются инфраструктура, транспортная доступность, состояние окружающей застройки и востребованность конкретного района.
Для коммерческих помещений важны другие параметры: деловая активность в районе, доступность для посетителей, характер окружающей застройки и назначение самого объекта.
Чем проще определить рыночную цену недвижимости и чем выше спрос на аналогичные объекты, тем понятнее ее ликвидность.
При этом одного адреса недостаточно для окончательной оценки.
Учитываются также технические характеристики, состояние объекта и документы на него.
Как рассчитывается возможная сумма финансирования
Отправной точкой является стоимость недвижимости.
После оценки определяется, какой объем финансирования можно рассматривать с учетом стоимости обеспечения и требований конкретного предложения.
Сумма кредита, как правило, не равна полной цене объекта.
Между рыночной стоимостью недвижимости и размером выдаваемых средств сохраняется определенный запас, который учитывает потенциальные изменения рынка и другие риски.
На итоговую сумму могут влиять:
- тип объекта;
- его местоположение;
- состояние недвижимости;
- юридическая чистота;
- действующие залоги и ограничения;
- количество собственников;
- финансовая нагрузка заемщика;
- срок и параметры финансирования.
Поэтому определить точную сумму только по средней цене квадратного метра невозможно.
Зачем проверяется юридическая история объекта
Недвижимость должна быть не только ликвидной, но и юридически пригодной для оформления залога.
В ходе проверки устанавливается, кому принадлежит объект, есть ли зарегистрированные ограничения, аресты или уже действующие залоги.
Если собственников несколько, могут потребоваться дополнительные документы и участие других владельцев.
Отдельно рассматриваются объекты, полученные по наследству, недавно приобретенные или имеющие сложную историю переходов права собственности.
Чем прозрачнее документы, тем проще провести сделку.
Если же в процессе проверки обнаруживаются ограничения, сначала необходимо понять, можно ли их устранить или учесть в структуре финансирования.
Остается ли недвижимость в собственности заемщика
Да. Залог не является продажей объекта.
Право собственности остается за владельцем, а кредитор получает обеспечение исполнения обязательства.
Собственник может продолжать использовать квартиру, дом или коммерческое помещение.
При этом распоряжение недвижимостью становится ограниченным.
Например, продать объект, подарить его или провести отдельные регистрационные действия без учета условий залога обычно нельзя.
После полного исполнения обязательств обременение снимается.
Таким образом, основное отличие залогового финансирования от продажи недвижимости состоит в том, что собственник получает необходимые деньги, но сохраняет сам объект.
Для каких задач может подойти такое финансирование
Кредит под залог может использоваться, если требуется сумма, превышающая возможности обычного потребительского кредитования.
Для предпринимателей это может быть финансирование оборотного капитала, закупка оборудования, ремонт коммерческого помещения, развитие нового направления или другие бизнес-задачи.
Для физических лиц деньги могут потребоваться для крупного ремонта, покупки автомобиля, приобретения другого имущества или оплаты значительных расходов.
Еще один возможный сценарий - рефинансирование.
Если у заемщика несколько кредитов с разными платежами, можно рассмотреть объединение обязательств.
Однако перед этим необходимо сравнить полную стоимость старых и новых долгов.
Снижение ежемесячного платежа не всегда означает уменьшение общей переплаты, особенно если новый срок становится значительно длиннее.
Что учитывать при выборе суммы
Даже если стоимость недвижимости позволяет привлечь значительное финансирование, не обязательно использовать максимально доступную сумму.
Сначала стоит определить точную потребность.
Например, если для решения задачи достаточно 3 млн рублей, увеличение суммы до 5 млн приведет к дополнительным процентам и более высокой долговой нагрузке.
Размер кредита должен соответствовать реальной финансовой цели.
Не менее важно учитывать резерв в бюджете.
Если после внесения ежемесячного платежа у семьи или бизнеса практически не остается свободных средств, такое финансирование может оказаться слишком тяжелым.
Лучше заранее учитывать возможность снижения доходов или возникновения дополнительных расходов.
Как оценить долговую нагрузку
Перед оформлением полезно составить полный список существующих обязательств.
Нужно учитывать:
- платежи по действующим кредитам;
- задолженность по кредитным картам;
- обязательные семейные расходы;
- регулярные расходы бизнеса;
- другие фиксированные платежи.
После этого можно определить, какую сумму реально направлять на новый кредит каждый месяц.
При долгосрочном финансировании важно учитывать не только сегодняшнее финансовое положение.
Доходы и расходы могут изменяться, поэтому желательно не использовать весь свободный денежный поток для обслуживания задолженности.
Чем больше остается финансового запаса, тем легче выполнять обязательства в нестандартной ситуации.
Можно ли получить кредит при действующей ипотеке
Если недвижимость уже находится в ипотеке, прежде всего необходимо определить размер остатка задолженности.
Затем эта сумма сопоставляется с текущей стоимостью объекта.
Если рыночная цена недвижимости значительно превышает оставшийся долг, могут рассматриваться отдельные варианты финансирования.
Однако многое зависит от условий существующего договора и позиции текущего залогодержателя.
Иногда может потребоваться погашение действующего кредита или изменение структуры сделки.
Поэтому такие объекты рассматриваются только после изучения документов.
Сам по себе факт наличия ипотеки не позволяет ни гарантировать возможность нового кредита, ни автоматически исключить ее.
Какие дополнительные расходы могут возникнуть
Залоговое кредитование может сопровождаться дополнительными затратами.
В зависимости от условий конкретного предложения могут потребоваться оценка недвижимости, страхование или оформление отдельных документов.
Перед заключением договора важно получить полный перечень всех расходов.
Также необходимо обратить внимание на полную стоимость кредита.
Она позволяет оценить реальную цену финансирования с учетом предусмотренных договором платежей.
Сравнивать предложения только по номинальной процентной ставке недостаточно.
Как проходит оформление
Сначала проводится предварительный анализ недвижимости.
Учитываются ее тип, расположение, ориентировочная стоимость, наличие обременений и состав собственников.
На этом этапе можно понять, имеет ли смысл переходить к более подробному рассмотрению.
Следующий шаг - проверка документов.
Изучаются сведения о собственнике и объекте, юридическая история и зарегистрированные ограничения.
При необходимости проводится оценка недвижимости.
После этого согласовываются финансовые условия: сумма, срок, график выплат и другие параметры.
Когда все условия определены, стороны подписывают необходимые документы, а залог регистрируется в установленном порядке.
Можно ли погасить кредит раньше срока
Досрочное погашение может быть полным или частичным.
Если заемщик возвращает часть задолженности раньше установленного графика, в зависимости от договора может уменьшиться срок кредита или размер последующих платежей.
При полном погашении обязательство прекращается.
После этого необходимо выполнить процедуру снятия обременения с недвижимости.
До оформления кредита стоит заранее уточнить порядок досрочного погашения и понять, каким образом будет пересчитываться график.
Это особенно важно, если заемщик предполагает получить крупную сумму в будущем и хочет использовать ее для ускоренного погашения долга.
Что необходимо проверить перед подписанием договора
До заключения сделки важно понимать не только размер выдаваемой суммы.
Следует обратить внимание на все основные условия:
- размер ежемесячного платежа;
- срок финансирования;
- полную стоимость кредита;
- дополнительные расходы;
- порядок досрочного погашения;
- последствия нарушения графика;
- условия использования залоговой недвижимости;
- порядок снятия обременения.
Все непонятные положения желательно уточнить до подписания документов.
Недвижимость - значимый актив, поэтому решение о ее передаче в залог требует более внимательного подхода, чем оформление небольшого необеспеченного займа.
Кредит под залог недвижимости во Владивостоке: итог
Кредит под залог недвижимости во Владивостоке может быть способом получить крупную сумму без продажи квартиры, дома или коммерческого помещения.
Объект остается в собственности владельца, однако до полного исполнения обязательств на нем действует обременение.
Размер доступного финансирования определяется после оценки рыночной стоимости, ликвидности и юридического состояния недвижимости.
При этом максимальная сумма не всегда является оптимальной.
Заемщику важно заранее определить реальную финансовую потребность и рассчитать ежемесячную нагрузку так, чтобы платеж оставался посильным на протяжении всего срока.
Если недвижимость уже находится в ипотеке, имеет несколько собственников или другие особенности, возможность оформления рассматривается индивидуально.
Предварительная оценка объекта и анализ документов позволяют понять, подходит ли недвижимость для залога и какие параметры финансирования можно рассматривать в конкретной ситуации.