Кредит под залог недвижимости в Нижнем Новгороде
и поручителей уже сегодня
не имеет значения
2 документам
дохода и поручителей
и переоформлять собственность

уже через 30 минут
Большой выбор
получения кредита
Заявка на кредит онлайн с расчетом ежемесячного платежа
Почувствуйте разницу
рассматривающих
заявку одновременно
приоритете у банка
рефинансировать кредит
по уже заложенной
недвижимости
альтернативных
предложений в
случае отказа
положительного решения
Успешно
решаем
финансовые
вопросы
клиентов
на рефинансировании
клиентов
ных
сотрудников
Кредит под залог
на самых выгодных
условиях в Нижнем Новгороде
на получение заемных
средств
под залог при содействии нашей
компании
составляет от 30 минут,
что несомненно удобно
для наших
клиентов.
Для оформления кредита
нужно 2 документа
Как показывает практика работы компании, банковские
учреждения требуют от заемщиков, желающих оформить
кредит под залог недвижимости, достаточно большой
пакет документов.
Как минимум, необходим паспорт гражданина РФ
с пропиской и регистрацией, документы, подтверждающие
право собственности, а также справку об официальных
доходах и прочие выписки.
о праве
собственности
Как получить
деньги в Нижнем Новгороде
уже сегодня
У вас сложная финансовая ситуация,
но вам отказывают в банках?
Мы вам поможем!
Благодаря длительному плодотворному сотрудничеству с банками и инвестиционными компаниями
мы добиваемся одобрения кредита даже в следующих ситуациях:
кредитная
история
возраст
или непогашенные
кредиты или
микрозаймы
собственность
по ЖКХ
на сделки с
недвижимостью
правоустановка
трудоустройства
ФССП
Наши партнеры


Какой способ кредитования
вам удобен?
от банка-партнёра или частного инвестора
существенно сокращает процедуру оформления.
оставить её на нашем сайте
кредитова
ние
ные
компании
ние
компании
30 лет
25 лет
сумма
стоимости
стоимости
заемщика
документы
о собственности
документы
о собственности
сделки
Услуги компании


продажи
в деньгах на период
продажи имущества


недвижимость
и получить за нее деньги

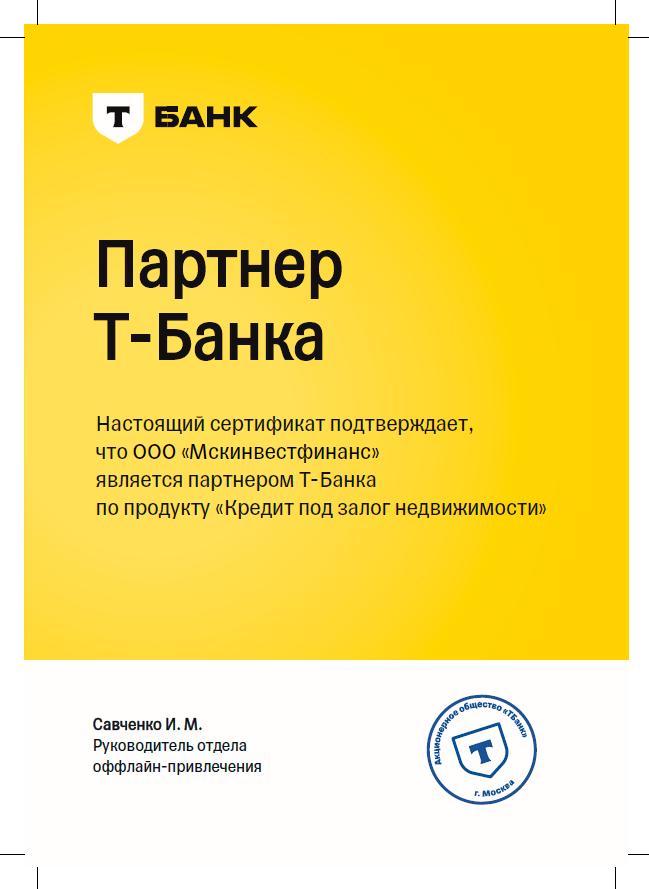
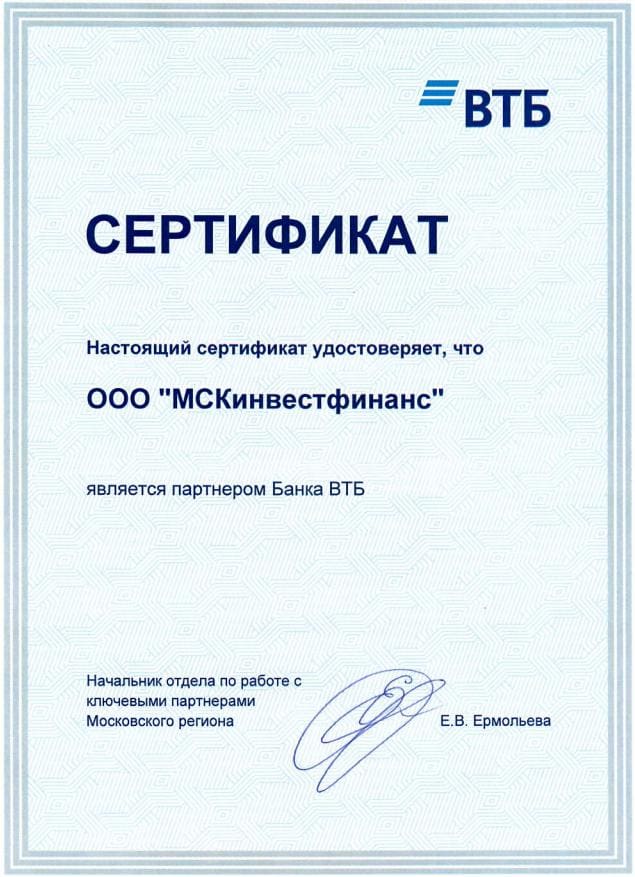
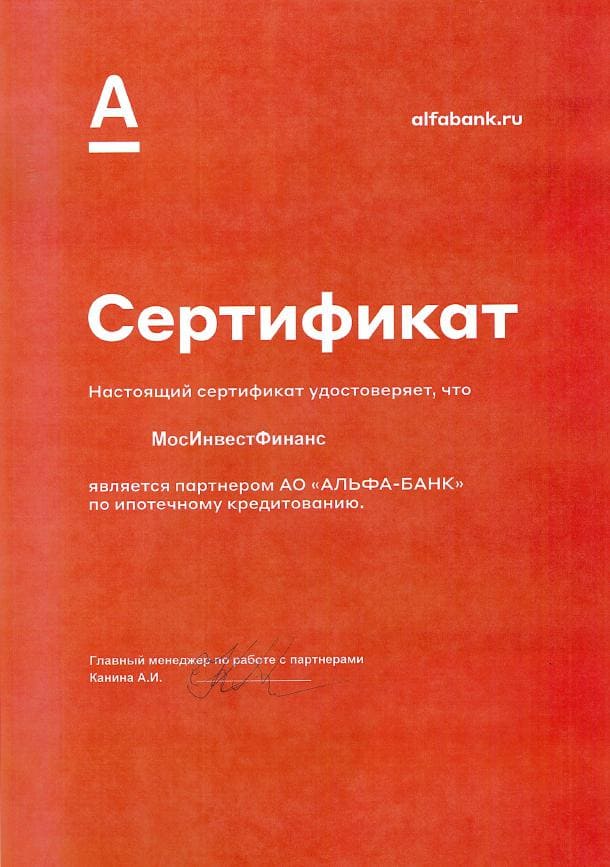
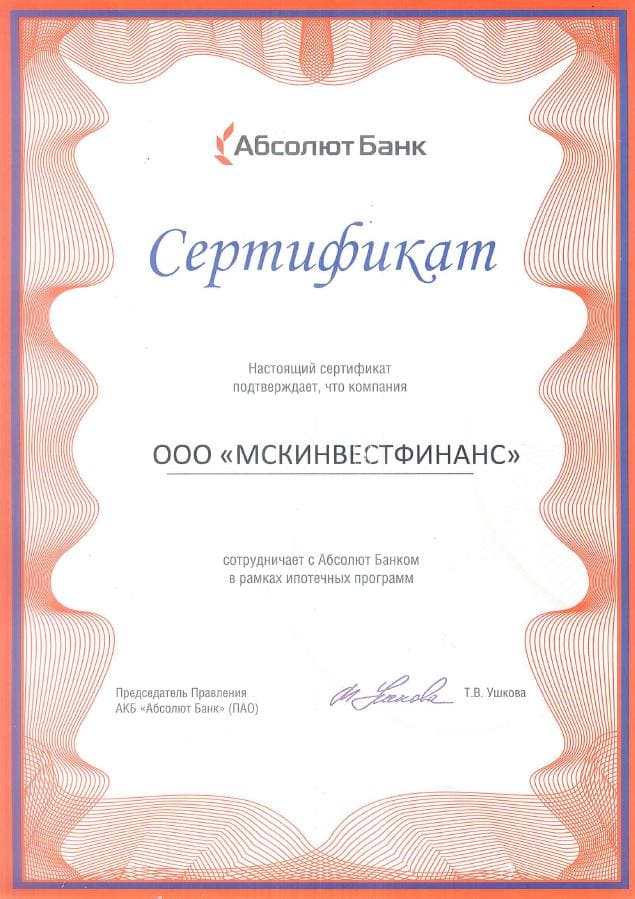
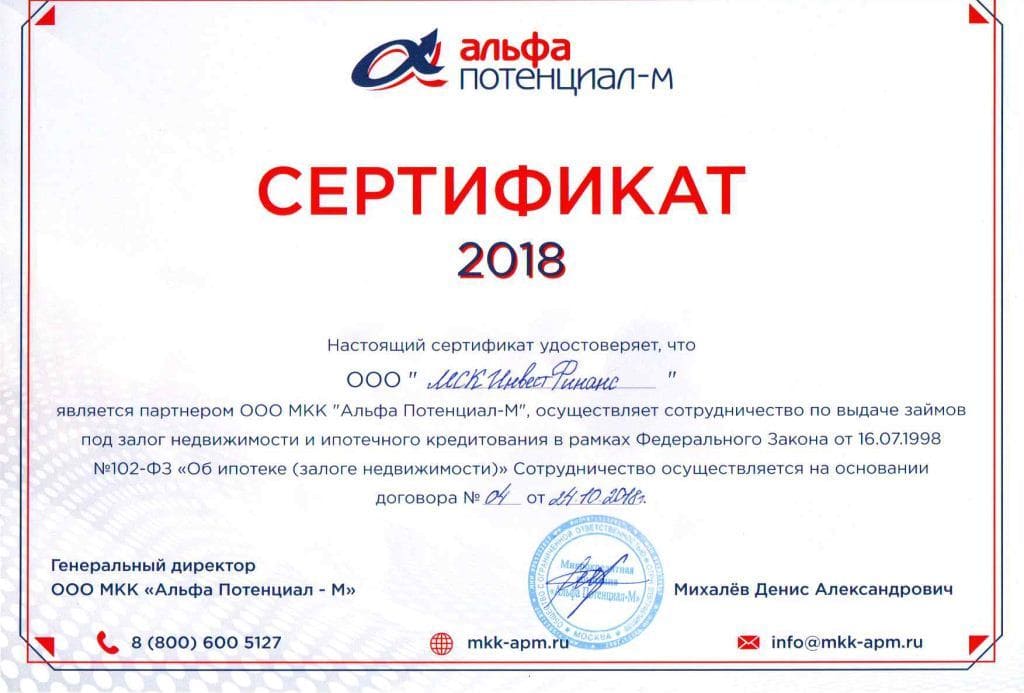
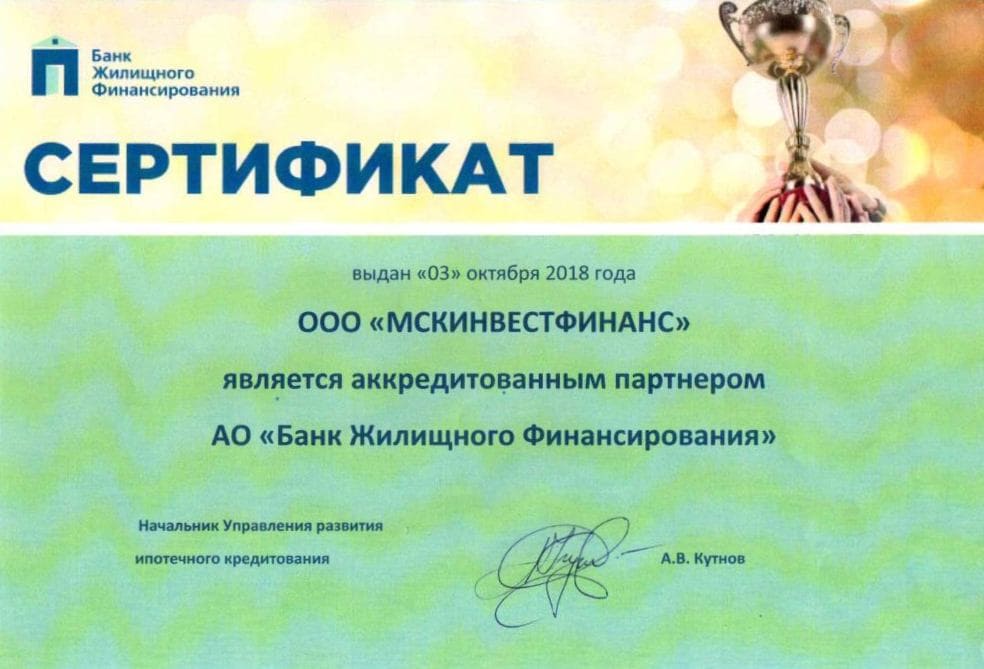
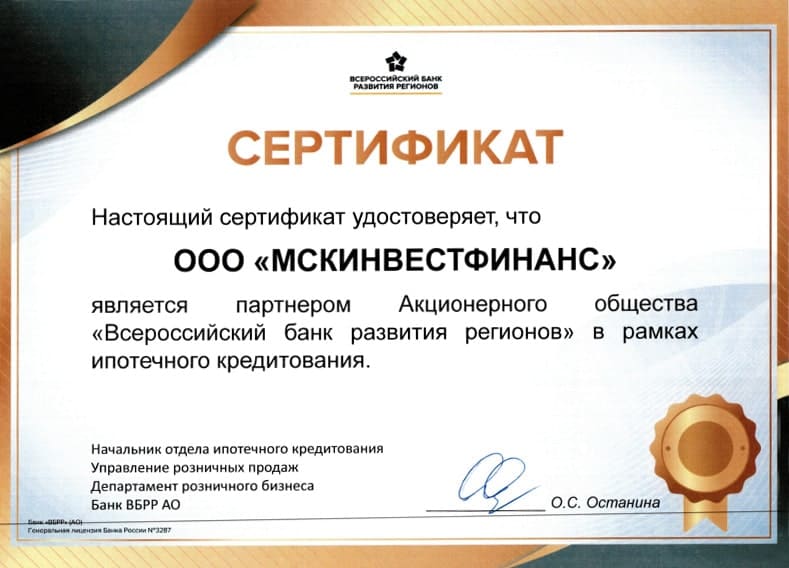
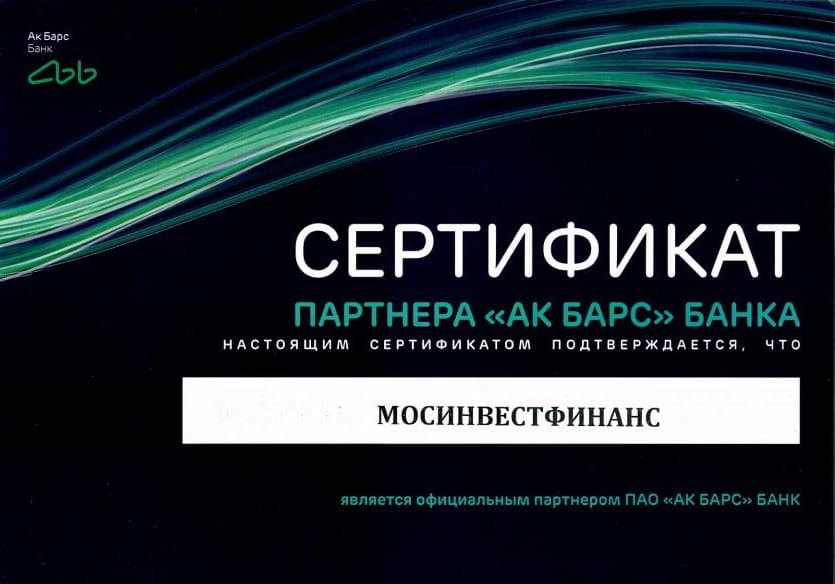
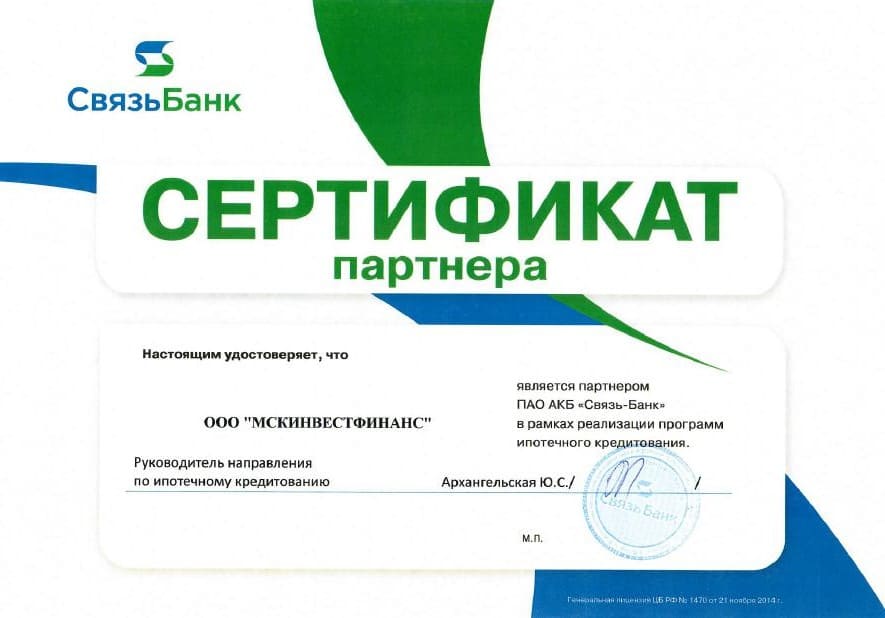
Нашу компетенцию подтверждают
сертификаты авторитетных партнеров


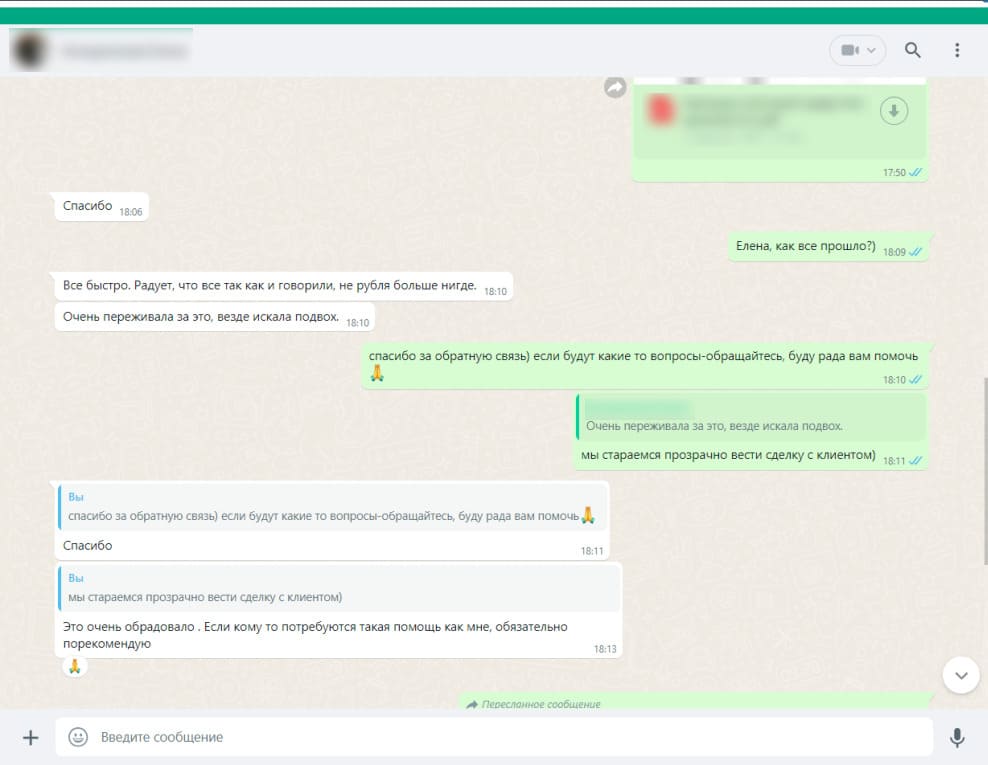
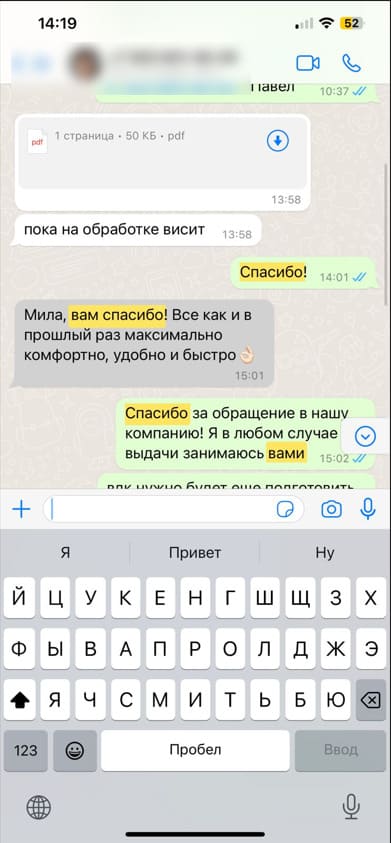
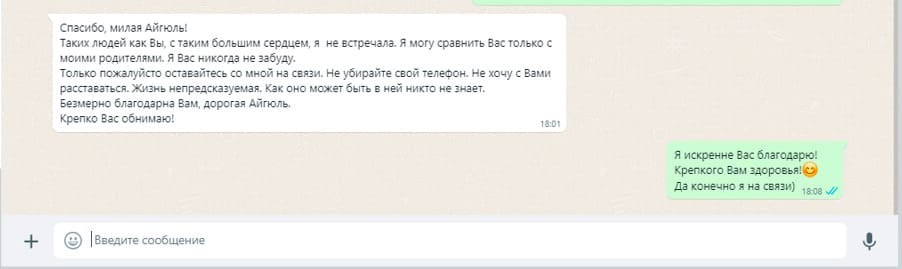
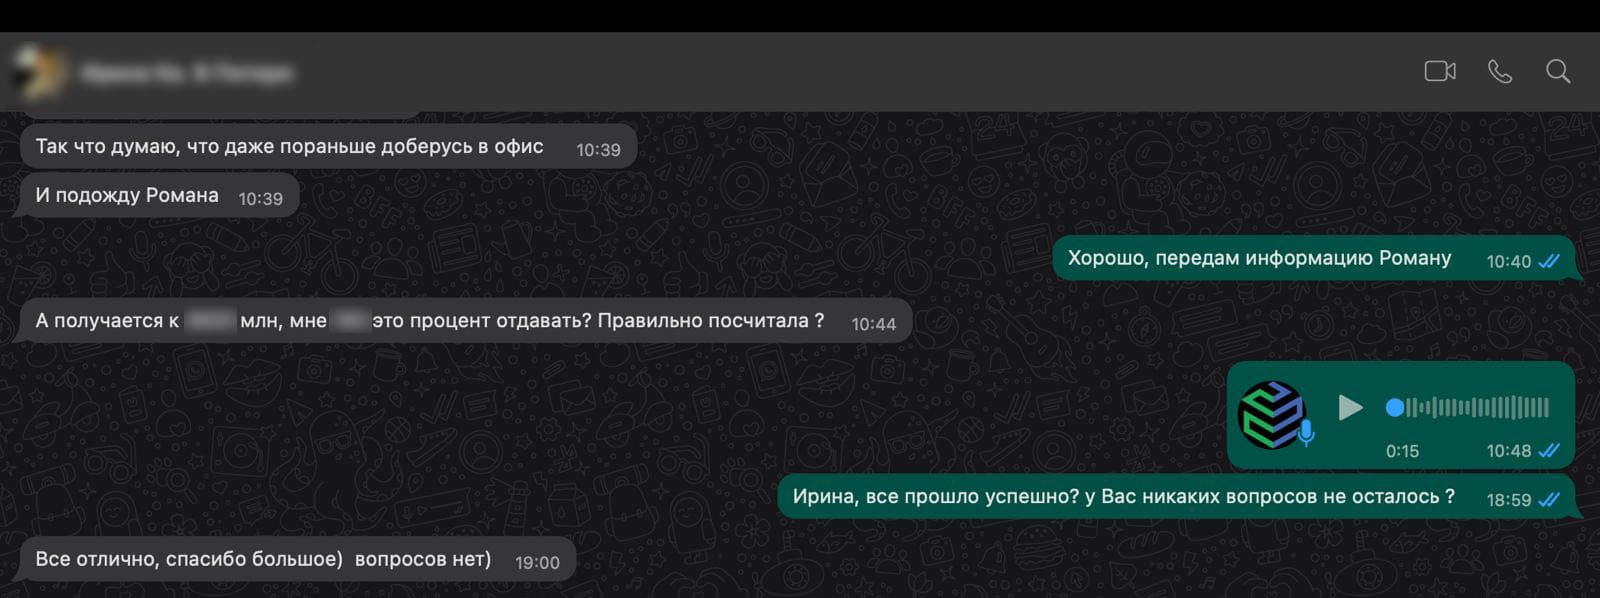
Отзывы
Ответы на частые вопросы
Квартира в Нижнем Новгороде может рассматриваться в качестве обеспечения кредита, если соответствует требованиям кредитора. Значение имеют ее местоположение, рыночная стоимость, состояние здания и отсутствие юридических препятствий для регистрации ипотеки. Окончательное решение принимается после проверки документов и финансового положения заявителя.
Такая возможность зависит от кредитной программы и расположения недвижимости. При рассмотрении частного дома проверяются его технические характеристики, состояние коммуникаций, документы на земельный участок и ликвидность объекта. Для недвижимости за пределами Нижнего Новгорода могут действовать дополнительные территориальные ограничения.
Сумма финансирования рассчитывается индивидуально и зависит от стоимости объекта, его ликвидности и условий кредитной программы. Обычно кредитор предоставляет только определенную долю оценочной стоимости недвижимости. Дополнительно учитываются доходы заемщика, кредитная история и действующие обязательства.
Отсутствие трудового договора не всегда исключает возможность рассмотрения заявки. Кредиторы могут учитывать доходы от предпринимательской деятельности, самозанятости, аренды имущества и других законных источников. Однако требования к подтверждению платежеспособности различаются, а наличие залога само по себе не гарантирует одобрения.
В некоторых случаях оформление последующего залога возможно, но необходимо учитывать ограничения действующего ипотечного договора и требования законодательства. Также может рассматриваться рефинансирование текущего кредита. Перед оформлением следует проверить сведения ЕГРН и условия первоначального залога.
Нет. При стандартном оформлении ипотечного залога собственник сохраняет право пользоваться квартирой или домом в пределах закона и условий договора. Право собственности не переходит кредитору при выдаче денег. Однако нарушение обязательств по кредиту может привести к обращению взыскания на заложенный объект.
Ответим на любые
вопросы по телефону
по вашему кредиту
Ждем вас в нашем офисе
с 9:00 до 21:00
Кредит под залог недвижимости в Нижнем Новгороде: условия и особенности
Недвижимость в собственности может стать обеспечением кредита, если необходима крупная сумма на личные расходы, развитие предпринимательской деятельности или другие финансовые задачи. В Нижнем Новгороде для залогового кредитования могут рассматриваться квартиры, частные дома, земельные участки и нежилые помещения.
Такое финансирование предполагает оценку не только платежеспособности заявителя, но и самого объекта. Кредитор проверяет юридические документы, рыночную стоимость имущества и возможность государственной регистрации ипотеки.
Какие объекты подходят для залога в Нижнем Новгороде
Городской рынок недвижимости включает историческую застройку, современные жилые комплексы, индивидуальные дома и коммерческие помещения. Каждый тип имущества имеет особенности оценки.
Например, квартиры в Нижегородском и Советском районах могут отличаться по ликвидности от жилья в Сормовском или Автозаводском районах. При этом расположение само по себе не определяет стоимость объекта: важны состояние здания, площадь, этаж, транспортная доступность и характеристики конкретного помещения.
При оформлении кредита под залог дома дополнительно рассматривается земельный участок. Необходимо установить, кому он принадлежит, какое разрешенное использование предусмотрено и имеются ли ограничения.
Если недвижимость находится в Дзержинске, Кстове, Бору или других населенных пунктах Нижегородской области, возможность ее принятия в обеспечение определяется географическими требованиями кредитора.
Как рассчитывается размер финансирования
Сумма кредита под залог недвижимости в Нижнем Новгороде зависит от результатов оценки объекта и требований выбранной программы.
В качестве обеспечения может рассматриваться имущество с разной рыночной стоимостью, однако кредитор обычно устанавливает ограничение по доле финансирования относительно оценочной стоимости.
Кроме характеристик залога, учитываются текущие доходы, действующие кредиты, регулярные расходы и кредитная история заявителя.
При выборе условий необходимо оценивать не только возможную сумму, но и размер ежемесячного платежа. Увеличение срока кредитования может уменьшить текущую нагрузку, однако способно привести к большей общей переплате.
Проверка документов перед оформлением залога
Для заключения сделки важно подтвердить право собственности и отсутствие препятствий для регистрации ипотечного обременения.
В процессе рассмотрения могут понадобиться паспорт заемщика, сведения ЕГРН, документы о недвижимости и подтверждения финансового положения.
Если объект находится в общей собственности или был приобретен в браке, могут потребоваться дополнительные согласия и документы.
Отдельного внимания заслуживают квартиры с неузаконенными изменениями планировки, недвижимость с действующим арестом и объекты, сведения о которых содержат противоречия. Подобные обстоятельства способны повлиять на возможность оформления залога.
Как оформить кредит под залог недвижимости
Начать можно с предварительного обращения, указав вид недвижимости, ее местоположение и желаемую сумму.
После изучения исходных сведений подбираются доступные варианты финансирования. Далее кредитор проверяет документы, оценивает объект и принимает решение по заявке.
При согласовании условий необходимо внимательно изучить процентную ставку, полную стоимость кредита, график платежей, дополнительные расходы и основания для досрочного возврата задолженности.
Залог недвижимости оформляется с соблюдением требований законодательства, а ипотечное обременение регистрируется в ЕГРН.
Подбор кредитной программы в Нижнем Новгороде
МосИнвестФинанс помогает рассмотреть варианты кредитования под залог недвижимости в Нижнем Новгороде с учетом расположения объекта, необходимой суммы и финансовых возможностей собственника.
При сравнении предложений важно учитывать различия в требованиях к квартирам, частным домам и коммерческой недвижимости, поскольку условия могут существенно отличаться.
Окончательные параметры кредита определяются после проверки заемщика и залога. Перед оформлением рекомендуется сопоставить будущие платежи с доступным доходом и оценить риски, связанные с передачей недвижимости в обеспечение обязательств.