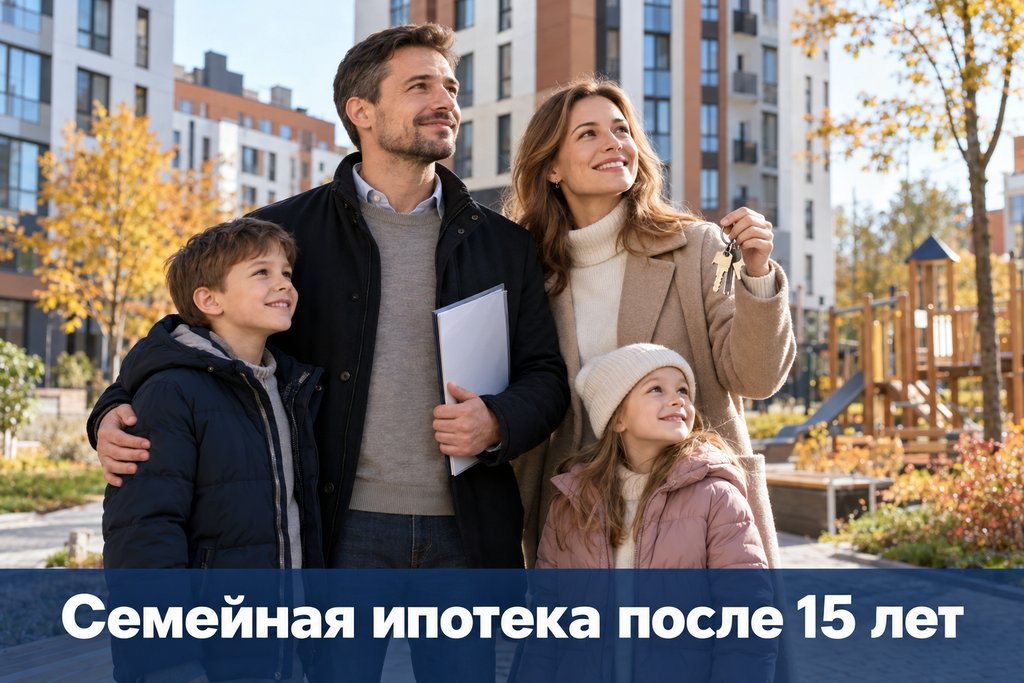
9 октября 2026 года Центробанк опубликовал рекомендации, касающиеся долгосрочных жилищных займов по программе «Семейная ипотека». Разъяснения адресованы кредитным организациям, работающим с договорами продолжительностью свыше пятнадцати лет.
С октября государственная поддержка по обновленной программе ограничена указанным периодом. Далее условия погашения могут пересматриваться в пределах установленных правил. Регулятор пояснил порядок расчетов и рекомендовал учитывать будущие расходы клиентов еще до заключения договора.
Какие ограничения установлены для процентной ставки?
После завершения льготного периода допускается повышение не более чем на четыре процентных пункта относительно первоначального значения.
Одновременно действует второй предел, привязанный к ключевой ставке Центробанка на первое число месяца окончания субсидирования. Для обычных жилищных займов к этому показателю прибавляются три процентных пункта, а при финансировании строительства индивидуального дома - 3,5.
Из двух рассчитанных значений применяется меньшее.
Например, при первоначальных 6% годовых один из пределов составит 10%. Однако окончательные условия могут оказаться выгоднее, если ограничение, связанное с будущей денежно-кредитной политикой, будет ниже.
Таким образом, предельное повышение не означает обязательного изменения стоимости займа до максимально допустимого уровня.
Что изменится в расчете ежемесячных платежей?
Центробанк рекомендовал финансовым организациям заранее показывать клиентам возможные расходы на весь период погашения.
При составлении предварительного графика предлагается использовать первоначальную процентную ставку с добавлением четырех пунктов, если договором не установлено меньшее увеличение.
Такой подход позволяет оценить потенциальную нагрузку на семейный бюджет в последующие годы.
При этом фактический платеж будет зависеть от экономических условий на момент завершения господдержки, остатка основного долга и положений заключенного соглашения.
Поэтому окончательную сумму будущих выплат невозможно точно определить за полтора десятилетия до предполагаемого изменения условий.
Как это повлияет на одобрение жилищных кредитов?
Разъяснения затрагивают оценку платежеспособности покупателей недвижимости.
Кредиторам рекомендовано учитывать возможное увеличение расходов при определении долговой нагрузки и полной стоимости финансирования.
Например, семья располагает достаточным доходом для выполнения текущих обязательств. Однако при более высокой стоимости обслуживания оставшейся задолженности финансовая нагрузка может существенно возрасти.
Банку предлагается учитывать такую вероятность заранее.
Это способно повлиять на доступную сумму займа, но не означает автоматического отказа всем гражданам, выбирающим длительный период погашения.
Можно ли оформить семейную ипотеку на 20 или 30 лет?
Изменения не запрещают заключать договоры на срок, превышающий период государственной поддержки.
При соответствии требованиям программы покупатели могут выбрать финансирование на 20, 25 или 30 лет.
Более продолжительный график обычно позволяет уменьшить первоначальный ежемесячный взнос. Однако общая переплата при прочих равных может оказаться выше.
Поэтому при выборе условий стоит оценивать не только размер текущих расходов, но и предполагаемый остаток задолженности к моменту завершения льготного этапа.
Кого затрагивают новые разъяснения?
Обновленный порядок касается договоров, подпадающих под условия программы, действующие с 1 октября 2026 года, включая соответствующие случаи рефинансирования.
Для граждан, оформивших жилищные займы ранее, публикация письма Центробанка сама по себе не является основанием для автоматического изменения согласованных процентов.
Права и обязанности сторон определяются действующими соглашениями и применимым законодательством.
Что проверить перед оформлением?
Будущим заемщикам рекомендуется изучить порядок определения процентной ставки на весь срок договора, предварительный график платежей и общую стоимость финансирования.
Отдельное внимание стоит уделить условиям досрочного погашения. Уменьшение основного долга до завершения периода субсидирования способно снизить влияние возможного удорожания займа на семейный бюджет.
Также необходимо учитывать уже существующие финансовые обязательства и сохранять резерв на непредвиденные расходы.
Что означают разъяснения для рынка недвижимости?
Рекомендации Банка России направлены на более полную оценку долгосрочных рисков жилищного кредитования.
Покупатели смогут заранее ознакомиться с возможными изменениями финансовой нагрузки, а кредитные организации - учитывать их при рассмотрении заявок.
При этом доступность программы будет зависеть от доходов граждан, стоимости приобретаемого жилья и требований конкретного кредитора.
Главный вывод: семейную ипотеку по-прежнему можно оформить на срок свыше пятнадцати лет. Но после завершения государственной поддержки условия обслуживания задолженности способны измениться. Регулятор рекомендует учитывать такую вероятность еще на этапе выбора кредитного предложения.
Источники
- Банк России, 09.10.2026 - «Семейная ипотека на срок свыше 15 лет: что важно учитывать банкам и заемщикам».
- Информационное письмо Банка России от 09.10.2026 № ИН-018-35/34 «О порядке определения размера процентной ставки по отдельным ипотечным кредитам (займам)».