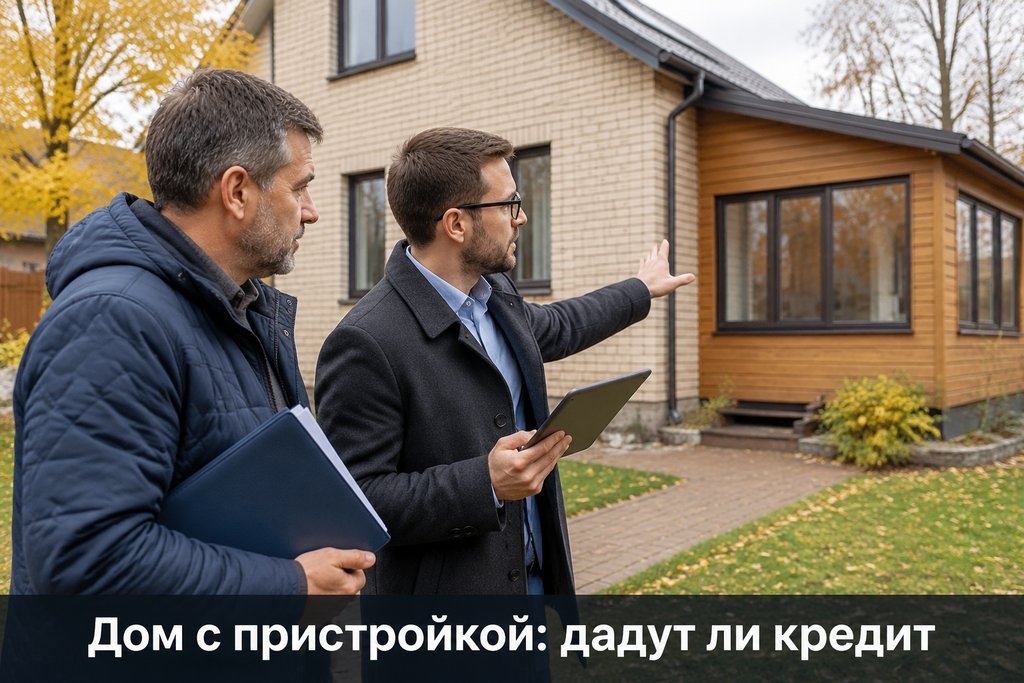
Получить кредит под залог частного дома с незарегистрированной пристройкой иногда возможно, но решение зависит от характера изменений, состояния документов и требований кредитора. Если фактическая площадь здания отличается от сведений в ЕГРН, объект может потребовать дополнительной проверки или оформления реконструкции.
Кратко о главном:
- Наличие неоформленной пристройки не означает автоматического отказа в кредите.
- Кредитор сравнивает фактические характеристики дома со сведениями ЕГРН.
- Пристройка, изменяющая площадь или другие параметры здания, может считаться реконструкцией.
- Неузаконенные изменения способны снизить ликвидность недвижимости.
- Банк может потребовать зарегистрировать новые характеристики дома до оформления залога.
- Стоимость неоформленной части здания не обязательно учитывается при определении суммы кредита.
- Если пристройка нарушает строительные или градостроительные требования, возможны дополнительные юридические риски.
- Перед подачей заявки желательно проверить документы на дом и земельный участок.
Что считается незарегистрированной пристройкой
Незарегистрированной обычно называют пристройку, которая фактически существует, но сведения о ней не отражены в документах на недвижимость.
Например, собственник приобрел дом площадью 110 м², а спустя несколько лет построил дополнительную комнату площадью 30 м². После завершения работ общая площадь увеличилась до 140 м², но в ЕГРН по-прежнему указаны первоначальные характеристики.
Такая ситуация возникает, когда владелец выполняет строительные работы, но не оформляет изменение параметров здания.
Однако не каждое сооружение рядом с домом обязательно считается его реконструкцией.
Открытая терраса, легкий навес или отдельная хозяйственная постройка могут иметь иной правовой статус. Значение имеют конструкция объекта, наличие фундамента, связь с основным зданием и характер выполненных работ.
Согласно Градостроительному кодексу РФ, изменение площади, высоты, объема и других параметров капитального здания относится к реконструкции. Поэтому капитальная пристройка, увеличивающая площадь жилого дома, обычно требует соответствующего оформления.
Можно ли использовать такой дом в качестве залога
Законодательство не устанавливает универсального запрета на предоставление кредита под залог дома с неоформленной пристройкой.
При этом кредитор самостоятельно оценивает юридические и имущественные риски, связанные с конкретным объектом.
Возможны несколько ситуаций.
Пристройка не затрагивает зарегистрированные характеристики дома. Если речь идет о сооружении, которое не изменяет параметры основного здания и не создает нарушений, препятствий для кредитования может быть меньше.
Пристройка увеличивает площадь дома. Когда фактические размеры здания отличаются от сведений ЕГРН, кредитор может потребовать устранить расхождения до заключения сделки.
Пристройка выполнена с нарушениями. Если строительство затрагивает обязательные отступы от границ участка, выходит за пределы разрешенных параметров или нарушает права третьих лиц, вероятность отказа возрастает.
Таким образом, возможность кредитования определяется не самим фактом наличия пристройки, а ее правовым статусом и влиянием на стоимость залога.
Почему кредиторы проверяют фактическую площадь дома
Недвижимость используется в качестве обеспечения возврата денежных средств. Поэтому кредитору важно понимать, какой именно объект передается в залог и насколько беспрепятственно его можно реализовать при необходимости.
Для этого проводится юридическая проверка и оценка имущества.
Специалисты сопоставляют зарегистрированную площадь, этажность, назначение здания и другие характеристики с фактическим состоянием.
Если в документах указано 110 м², а на месте находится дом площадью 140 м², возникает вопрос о законности выполненных изменений.
Подобное расхождение может означать необходимость кадастрового учета реконструкции. В более сложных случаях требуется проверка соблюдения градостроительных ограничений.
Для кредитора такие обстоятельства означают дополнительные риски, поскольку возможные затраты на оформление или устранение нарушений влияют на ликвидность имущества.
Как пристройка влияет на оценочную стоимость
Распространенная ошибка собственников - считать, что увеличение площади автоматически повышает стоимость залогового объекта.
На практике это не всегда так.
Например, владелец построил дополнительную жилую комнату, утеплил ее и подключил отопление. Рыночная привлекательность дома могла увеличиться, но отсутствие официального оформления создает юридическую неопределенность.
Оценщик анализирует не только количество помещений, но и правовой статус недвижимости, техническое состояние и возможность продажи.
Если пристройка не зарегистрирована, ее стоимость может учитываться с ограничениями либо не увеличивать принимаемую кредитором стоимость обеспечения.
Точный подход зависит от характеристик объекта, методики оценки и требований финансовой организации.
Поэтому ориентироваться исключительно на рыночную стоимость аналогичных домов с полностью оформленной площадью не следует.
Нужно ли узаконивать пристройку перед оформлением кредита
Необходимость оформления зависит от характера строительных работ и требований кредитора.
Если пристройка изменяет основные характеристики жилого дома, собственнику обычно требуется привести документы в соответствие с фактическим состоянием объекта.
Порядок действий может включать:
- Проверку прав на дом и земельный участок.
- Установление фактических характеристик здания.
- Проверку соблюдения строительных и градостроительных требований.
- Обращение к кадастровому инженеру для подготовки технического плана.
- Оформление необходимых документов на реконструкцию в применимом порядке.
- Внесение измененных характеристик дома в ЕГРН.
Для отдельных индивидуальных жилых и садовых домов законодательство предусматривает упрощенные механизмы оформления, включая положения о «дачной амнистии», действующие до 1 марта 2031 года.
Однако упрощенный порядок не означает, что можно зарегистрировать любую пристройку независимо от нарушений. Возможность его применения необходимо проверять с учетом участка, характеристик дома и выполненных работ.
Если изменения не соответствуют обязательным требованиям, может потребоваться дополнительное согласование или разрешение спора в судебном порядке.
Можно ли получить кредит до регистрации пристройки
В отдельных случаях кредитор может рассмотреть объект до завершения оформления изменений.
Это зависит от того, насколько существенны расхождения между фактическими и зарегистрированными характеристиками дома.
Например, небольшое изменение, не создающее препятствий для дальнейшей реализации недвижимости, может оцениваться иначе, чем капитальная пристройка, увеличившая площадь здания почти вдвое.
Возможные решения различаются:
- рассмотрение заявки с дополнительной проверкой недвижимости;
- определение стоимости обеспечения без учета неоформленных улучшений;
- требование завершить регистрацию изменений до сделки;
- отказ в принятии конкретного объекта в залог.
Ни один из перечисленных вариантов не является обязательным для всех кредиторов.
Если деньги требуются срочно, разумно предварительно выяснить требования к недвижимости, прежде чем тратить средства на оформление дополнительных документов.
Какие документы потребуются
Для предварительной проверки обычно необходимы сведения о доме, земельном участке и собственнике.
Кредитор может запросить:
- паспорт потенциального заемщика;
- выписку из ЕГРН на жилой дом;
- выписку из ЕГРН на земельный участок;
- документы, подтверждающие основания приобретения недвижимости;
- имеющийся технический план или технический паспорт;
- сведения о выполненной реконструкции;
- фотографии дома и пристройки;
- документы о доходах и действующих обязательствах.
При необходимости могут потребоваться дополнительные документы, связанные с правами других собственников, существующими обременениями или характеристиками земли.
Отдельное внимание уделяется земельному участку. По общему правилу ипотека жилого дома оформляется с одновременным залогом принадлежащего залогодателю участка либо соответствующего права на него в предусмотренных законом случаях.
Что делать, если требуется кредит под залог такого дома
Прежде чем подавать заявку, полезно определить, в чем именно заключается проблема с документами.
Если пристройка существует давно, необходимо выяснить, имеются ли сведения о ее строительстве и можно ли оформить реконструкцию в установленном порядке.
Затем следует сопоставить стоимость оформления с необходимой суммой кредита.
Например, собственнику требуется 1,5 млн рублей, а дом оценивается приблизительно в 7 млн рублей. Даже если кредитор не учитывает стоимость пристройки, зарегистрированная часть недвижимости потенциально может обеспечивать необходимую сумму.
Однако окончательное решение зависит от оценки, юридических рисков и финансового положения заемщика.
Если кредитор требует полного соответствия документов фактическому состоянию объекта, потребуется предварительное оформление реконструкции.
Когда такой вариант кредитования не подходит
Использование дома с незарегистрированной пристройкой в качестве залога может оказаться невозможным или неоправданным в следующих случаях:
- Пристройка возведена с существенными нарушениями обязательных требований.
- Часть здания выходит за границы принадлежащего собственнику земельного участка.
- Существуют судебные споры или требования об устранении нарушений.
- Невозможно подтвердить законность реконструкции.
- Кредитор требует полного соответствия характеристик недвижимости сведениям ЕГРН.
- Оформление пристройки требует затрат, несоразмерных предполагаемой сумме финансирования.
Кроме того, независимо от состояния документов необходимо оценить способность своевременно погашать кредит. При нарушении обязательств собственник рискует потерять заложенную недвижимость.
Заключение
Частный дом с незарегистрированной пристройкой не всегда исключается из числа объектов, которые могут использоваться для залогового кредитования.
Решающее значение имеют характер выполненных работ, соответствие здания градостроительным требованиям, сведения ЕГРН и возможность дальнейшей реализации недвижимости.
Если пристройка существенно изменила характеристики дома, наиболее предсказуемый вариант - оформить реконструкцию и обновить сведения об объекте до подачи заявки.
Но при незначительных расхождениях иногда возможно предварительное рассмотрение недвижимости без завершения всех регистрационных процедур.
Перед оформлением кредита рекомендуется провести юридическую проверку объекта, оценить необходимые расходы и сравнить доступные варианты финансирования. Это поможет определить, можно ли использовать дом в качестве залога и какие действия необходимо выполнить до заключения договора.
Источники
- Градостроительный кодекс РФ, статья 51.1 - порядок уведомления о строительстве и реконструкции индивидуальных жилых домов.
- Федеральный закон № 102-ФЗ, статья 69 - особенности ипотеки здания вместе с земельным участком.
- Объясняем.рф - Как узаконить дом на даче - упрощенный порядок оформления недвижимости до 1 марта 2031 года.
- Внесение изменений в ЕГРН при реконструкции - правовые основания обновления зарегистрированных характеристик недвижимости.