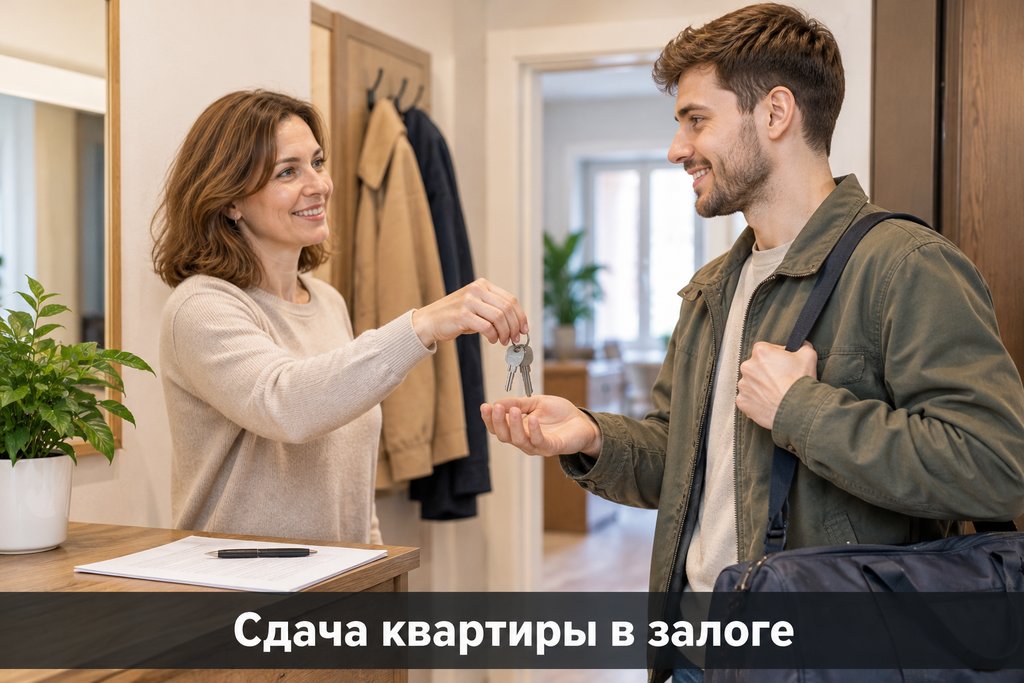
Квартира может находиться в залоге несколько лет, и за это время обстоятельства собственника нередко меняются. Например, человек переезжает в другой город, покупает другое жилье или просто хочет получать доход от недвижимости, которой временно не пользуется.
Возникает закономерный вопрос: можно ли поселить в такой квартире жильцов, если объект уже выступает обеспечением по кредиту?
Сам по себе залог не лишает собственника права пользоваться недвижимостью. Однако свобода распоряжения ею становится ограниченной. Поэтому перед сдачей жилья важно проверить не только общие нормы закона, но и условия договора, который заключен с кредитором.
В одних случаях дополнительное разрешение не потребуется. В других договор прямо предусматривает предварительное согласование.
Почему залог не означает потерю права собственности
После оформления залога владельцем квартиры остается тот же человек.
Кредитор не становится собственником недвижимости только потому, что объект используется как обеспечение. Его право заключается в возможности получить удовлетворение за счет заложенного имущества, если обязательства заемщика не будут исполнены в установленном порядке.
Пока кредит обслуживается нормально, собственник продолжает пользоваться квартирой.
Он может жить в ней самостоятельно, оплачивает коммунальные услуги, проводит ремонт и получает доход от недвижимости в тех пределах, которые допускают закон и заключенный договор.
Поэтому наличие записи об ипотеке или другом залоге в ЕГРН само по себе еще не означает запрета на проживание других людей.
Можно ли сдавать квартиру без разрешения кредитора
Закон допускает такую возможность.
Общее правило заключается в том, что собственник может предоставить заложенную недвижимость другому человеку для временного пользования, если это не запрещено договором и выполняются установленные условия.
Но именно здесь возникает главный практический нюанс.
При оформлении кредита стороны могут договориться о дополнительных ограничениях. Например, в документах может быть указано, что сдавать квартиру можно только после письменного согласования с кредитором.
Поэтому универсального ответа для всех заемщиков нет.
Если в одном банке такое условие отсутствует, это не означает, что оно будет отсутствовать в договоре другой организации.
С чего начать собственнику
Первый шаг - не размещение объявления о сдаче квартиры, а проверка собственных документов.
Нужно найти разделы, посвященные предмету залога, его использованию и обязанностям собственника.
Особое внимание стоит обратить на формулировки, связанные с передачей объекта третьим лицам, наймом, арендой и необходимостью согласия залогодержателя.
Если в документах указано, что согласование обязательно, разумнее получить его заранее.
Если такого требования нет, следует проверить остальные условия использования недвижимости.
При сомнениях можно направить кредитору письменный запрос и получить официальный ответ.
Почему договор важнее общих советов из интернета
Правила конкретной сделки могут отличаться.
В интернете часто встречаются два противоположных утверждения: «ипотечную квартиру вообще нельзя сдавать без банка» и «собственник может делать с ней что хочет».
Оба варианта слишком упрощают ситуацию.
Закон действительно оставляет владельцу возможность пользоваться своей недвижимостью, но одновременно позволяет сторонам установить дополнительные ограничения в договоре.
Именно поэтому правильный ответ зависит от того, какие условия подписал конкретный заемщик.
Если кредитор и собственник заранее договорились о необходимости согласования, игнорировать это условие не стоит.
На какой срок можно поселить жильцов
Срок также имеет значение.
Если отдельного согласия залогодержателя нет, временное пользование недвижимостью не должно выходить за пределы периода, на который действует обеспеченное залогом обязательство.
На практике это редко становится проблемой при обычной сдаче квартиры на несколько месяцев или год, если до окончания кредита остается значительно больше времени.
Однако при заключении очень длительного договора этот вопрос уже стоит проверить отдельно.
Особенно важно учитывать срок, если кредит должен быть закрыт в ближайшем будущем или собственник планирует рефинансирование, продажу объекта либо другую сделку.
Аренда и наем - это одно и то же?
В бытовой речи собственники обычно говорят: «сдать квартиру в аренду».
Но для жилого помещения, которое передается гражданину для проживания, законодательство использует понятие найма жилого помещения.
Поэтому договор с человеком, который будет жить в квартире, обычно оформляется именно как договор найма.
Для собственника разница кажется формальной, но при подготовке документов правильная терминология имеет значение.
В договоре стоит указать объект, срок проживания, размер платы, порядок расчетов, обязанности сторон и условия прекращения отношений.
Обязательно ли оформлять договор письменно
Да, письменный договор защищает интересы обеих сторон.
Устная договоренность не позволяет нормально зафиксировать срок проживания, размер платежа, обеспечительный платеж, порядок оплаты коммунальных услуг и ответственность сторон.
Особенно нежелательно ограничиваться устными договоренностями, если квартира находится в залоге.
В такой ситуации уже существует третья сторона - кредитор, права которого также связаны с недвижимостью.
Чем понятнее оформлены отношения с жильцом, тем меньше спорных вопросов возникнет впоследствии.
Что меняется при длительном найме
При длительном пользовании недвижимостью возникает еще один юридический вопрос - регистрация соответствующего обременения.
Если жилое помещение передается человеку на продолжительный срок, законодательство в определенных случаях предусматривает государственную регистрацию возникающего права.
Это отдельное требование, которое не следует смешивать с согласованием залога.
То есть возможны две разные проверки:
первая - разрешает ли кредитный договор сдавать объект;
вторая - требуется ли государственная регистрация отношений с жильцом.
Даже если кредитор не возражает против найма, правила регистрации от этого не исчезают.
Почему популярны договоры на 11 месяцев
На практике собственники часто заключают договоры найма на срок менее года.
Одна из причин - отсутствие необходимости регистрировать возникающее обременение при краткосрочном договоре.
Но важно понимать: срок в 11 месяцев не является способом обойти условия кредитного договора.
Если в договоре залога прямо написано, что передача квартиры третьему лицу требует предварительного согласования, сокращение срока найма это требование не отменяет.
Поэтому сначала нужно проверить документы с кредитором, а уже затем выбирать срок договора с жильцом.
Что будет, если согласование было обязательным, но его не получили
Последствия зависят от условий сделки и характера нарушения.
Не следует исходить из того, что квартира будет автоматически изъята сразу после того, как кредитор узнает о жильце.
Но нарушение обязанностей, прямо предусмотренных договором залога, может дать кредитору основания предъявить дополнительные требования.
Насколько серьезными они будут, зависит от обстоятельств и содержания документов.
Поэтому заранее получить необходимое согласование обычно намного проще, чем впоследствии доказывать, что сдача жилья не создала рисков для кредитора.
Меняется ли ежемесячный платеж по кредиту
Нет.
Появление жильцов никак не меняет график платежей по основному обязательству.
Собственник продолжает платить кредит на прежних условиях.
Даже если квартиросъемщик задержал оплату или внезапно съехал, это не переносит дату платежа перед кредитором.
Поэтому не стоит строить финансовую модель так, чтобы ежемесячный платеж полностью зависел от поступлений от нанимателя.
Желательно иметь резерв хотя бы на период поиска новых жильцов или возможной задержки оплаты.
Можно ли направлять доход от квартиры на погашение кредита
Да.
После получения платы собственник самостоятельно решает, как использовать эти деньги.
Часто доход от недвижимости действительно направляют на обслуживание займа.
Например, если ежемесячный платеж составляет 60 тысяч рублей, а квартира приносит 45 тысяч, часть нагрузки фактически компенсируется поступлениями от жильца.
Однако считать только разницу между этими двумя суммами неправильно.
У собственника остаются расходы на содержание квартиры, ремонт, возможные периоды простоя и налоги.
Поэтому реальный чистый доход почти всегда ниже суммы, которую перечисляет наниматель.
Что нужно знать о налогах
Наличие залога не освобождает собственника от налоговых обязанностей.
Если владелец получает доход за предоставление жилья, он должен учитывать требования налогового законодательства.
Конкретный порядок зависит от статуса собственника и выбранного режима налогообложения.
При этом продолжительность договора сама по себе не отменяет обязанность учитывать полученный доход.
Поэтому популярная схема с договором на 11 месяцев решает вопрос государственной регистрации в определенных случаях, но не означает освобождения от налогов.
Что произойдет, если собственник перестанет платить кредит
Здесь появляется основной риск для жильца.
Пока заемщик нормально выполняет обязательства, наличие залога обычно не влияет на повседневную жизнь человека, который снимает квартиру.
Ситуация меняется, если задолженность становится серьезной и кредитор начинает процедуру обращения взыскания на недвижимость.
Тогда дальнейшая судьба отношений с жильцом зависит от момента возникновения его права пользования, условий залога и наличия необходимых согласований.
Поэтому долгосрочная аренда объекта, находящегося в залоге, несет для нанимателя дополнительный риск по сравнению с квартирой без обременений.
Может ли жилец остаться в квартире после продажи залога
Не во всех ситуациях.
Если право пользования было предоставлено после появления залога и без требуемого согласия кредитора, дальнейшее сохранение такого права при обращении взыскания не гарантировано.
Новый собственник может получить возможность требовать освобождения помещения в предусмотренном законом порядке.
Именно поэтому информация о залоге важна не только самому заемщику.
Для человека, который планирует долго проживать в квартире, наличие обременения также имеет практическое значение.
Стоит ли сообщать жильцу о залоге
Для обычного краткосрочного найма собственники иногда не считают эту информацию существенной.
Однако при длительном договоре прозрачность снижает риск будущих конфликтов.
Особенно если финансовая ситуация собственника нестабильна или существует вероятность продажи, рефинансирования либо иных действий с квартирой.
Жилец должен понимать, что квартира является обеспечением по действующему обязательству.
Это позволяет ему оценить риски и принять решение до передачи обеспечительного платежа и переезда.
Можно ли сдавать квартиру, купленную в ипотеку
Да, такая возможность существует.
Сам факт приобретения жилья с использованием ипотечного кредита не означает, что в квартире обязательно должен жить сам заемщик.
Основной вопрос опять сводится к содержанию договора.
Если документы не устанавливают отдельного запрета или необходимости согласования, собственник действует в рамках общих правил.
Если предварительное разрешение предусмотрено, его лучше получить до заключения договора с жильцом.
Такой порядок позволяет избежать нарушения условий ипотеки.
Что если квартира уже была сдана до оформления залога
Это другая ситуация.
Кредитору необходимо учитывать уже существующие права третьих лиц при принятии недвижимости в обеспечение.
Если на момент оформления кредита действует зарегистрированное обременение, эта информация может быть видна при проверке объекта.
Наличие жильца также способно влиять на ликвидность недвижимости и условия сделки.
Поэтому скрывать существующие долгосрочные отношения при передаче квартиры в залог не стоит.
Кредитор должен понимать реальное юридическое состояние объекта.
Можно ли сдавать отдельную комнату
Если собственнику принадлежит вся квартира, передача жильцу только одной комнаты все равно означает предоставление части заложенной недвижимости третьему лицу.
Следовательно, необходимо учитывать те же положения договора, что и при сдаче объекта целиком.
Если же квартира принадлежит нескольким собственникам, ситуация становится сложнее.
Тогда помимо отношений с кредитором необходимо учитывать права остальных владельцев и установленный порядок пользования помещениями.
Поэтому сдача отдельной комнаты в долевой квартире требует отдельной юридической оценки.
Влияет ли сдача квартиры на ее стоимость
Сам факт проживания нанимателя обычно не меняет рыночную стоимость квартиры.
Но длительные права пользования третьих лиц могут влиять на привлекательность объекта для потенциального покупателя или нового кредитора.
Особенно если договор нельзя быстро прекратить.
Поэтому перед оформлением длительного найма собственнику стоит учитывать планы на недвижимость.
Если через несколько месяцев предполагается продажа квартиры или рефинансирование, слишком долгий договор способен создать дополнительные сложности.
Может ли кредитор узнать, что квартира сдается
Не стоит исходить из того, что нарушение условий останется незаметным.
При долгосрочном найме может возникать государственная регистрация обременения.
Кроме того, информация может стать известна при последующих действиях с недвижимостью, проверке состояния залога или обращении самого собственника к кредитору.
Но главный вопрос даже не в вероятности проверки.
Если договор требует согласования, заемщик уже принял на себя соответствующую обязанность.
Поэтому безопаснее соблюдать условия, чем рассчитывать исключительно на отсутствие контроля.
Как правильно подготовиться к сдаче залогового жилья
Лучший порядок действий достаточно простой.
Сначала необходимо изучить документы по кредиту и залогу.
Если требуется согласование - получить его.
Затем определить подходящий срок проживания и проверить, понадобится ли государственная регистрация.
После этого подготовить письменный договор с жильцом, где будут зафиксированы:
- сумма ежемесячной платы;
- сроки расчетов;
- обеспечительный платеж;
- коммунальные расходы;
- состояние квартиры и имущества;
- обязанности сторон;
- порядок досрочного прекращения договора.
Также стоит определить порядок уплаты налогов с получаемого дохода.
Когда от сдачи лучше отказаться
Иногда сдача залоговой квартиры создает больше сложностей, чем пользы.
Например, если собственник планирует продать объект в ближайшее время, долгосрочный жилец может затруднить сделку.
Также осторожность необходима, если заемщик уже испытывает сложности с обслуживанием кредита и существует реальный риск взыскания.
В такой ситуации обещать человеку длительное проживание в квартире не всегда разумно.
Еще один фактор - прямой запрет или сложная процедура согласования в договоре с кредитором.
Перед принятием решения стоит оценить ожидаемый доход и сопоставить его с юридическими и финансовыми рисками.
Главное
Залог недвижимости не лишает владельца квартиры права пользоваться объектом и получать от него доход.
Поэтому сдача залогового жилья в принципе возможна.
Но ответ на вопрос о необходимости согласия кредитора зависит от условий конкретной сделки.
Если договор предусматривает предварительное разрешение, лучше оформить его до заселения жильца.
Если такого ограничения нет, необходимо соблюдать общие правила предоставления недвижимости во временное пользование, учитывать срок договора и требования к регистрации.
Отдельно следует помнить о налогах и возможных последствиях обращения взыскания на квартиру.
Поэтому перед сдачей залоговой недвижимости достаточно пройти три шага: проверить договор с кредитором, правильно оформить отношения с жильцом и оценить собственные финансовые риски.
Такой подход позволяет получать доход от квартиры и одновременно не создавать проблем с действующим залогом.
Источники
- Федеральный закон от 16.07.1998 № 102-ФЗ «Об ипотеке (залоге недвижимости)», статья 40.
- Гражданский кодекс Российской Федерации - нормы о пользовании предметом залога.
- Гражданский кодекс Российской Федерации - положения о найме жилых помещений.
- Федеральный закон от 13.07.2015 № 218-ФЗ «О государственной регистрации недвижимости».
- ФНС России - материалы о налогообложении доходов от сдачи жилой недвижимости.