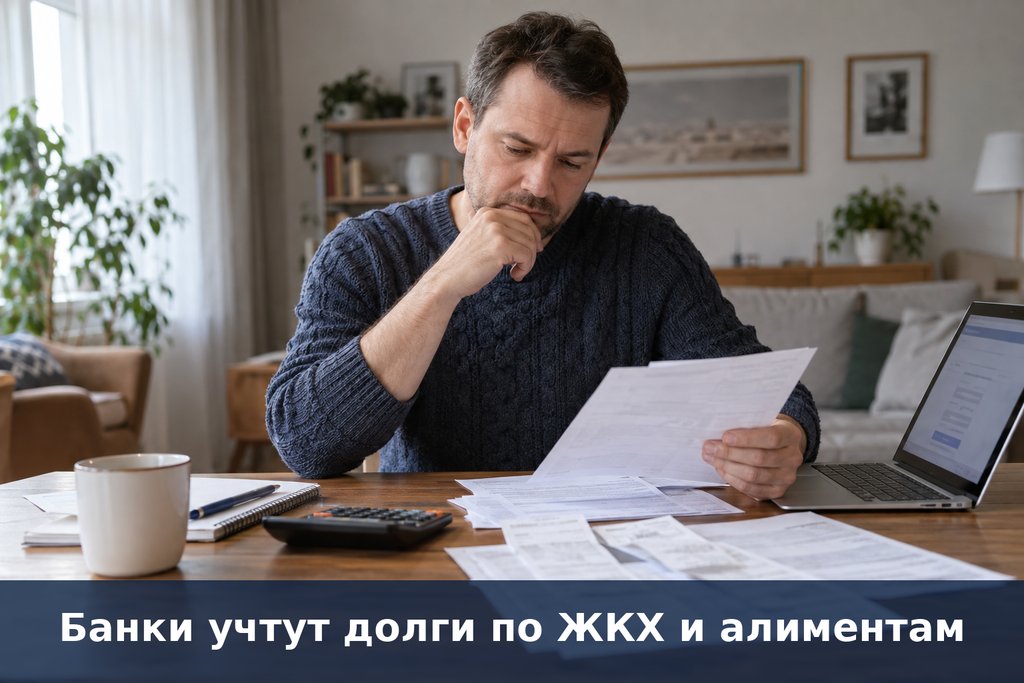
Перед выдачей займа банки могут начать учитывать больше обязательных расходов потенциального клиента. Если предложение Банка России будет реализовано, значение получат не только уже оформленные кредиты и микрозаймы, но и некоторые другие непогашенные обязательства.
В первую очередь речь идет о долгах, взыскание которых уже перешло к судебным приставам. К этой категории могут относиться задолженность за коммунальные услуги, невыплаченные алименты и ряд других обязательных платежей.
Отдельное внимание регулятор предлагает уделить рассрочкам. Они также уменьшают сумму денег, остающуюся у человека после обязательных ежемесячных расходов, хотя формально не всегда воспринимаются как обычный банковский кредит.
Пока новый порядок только обсуждается. Действующая система оценки заемщиков еще не изменилась.
Зачем банку знать о расходах помимо кредитов
Когда человек обращается за новым займом, кредитору важно понять, какая часть его дохода уже занята обязательными платежами.
Для этого используется показатель долговой нагрузки — ПДН.
Сегодня основной акцент делается на банковских кредитах, кредитных картах, микрозаймах и других долговых продуктах. Однако реальный семейный бюджет может быть обременен и другими платежами.
Например, у клиента может не быть большого количества кредитов, но одновременно существовать долг, который ежемесячно удерживается в рамках исполнительного производства.
В такой ситуации формальный расчет способен показать более благоприятную картину, чем фактически складывается у заемщика.
Расширение перечня учитываемых обязательств должно уменьшить подобные расхождения.
Не каждая задолженность за квартиру станет проблемой
Будущие изменения не стоит понимать так, будто одна просроченная квитанция автоматически закроет человеку доступ к банковскому кредитованию.
Основное внимание предполагается уделять более серьезным долгам — тем, по которым уже начата процедура принудительного взыскания.
То есть краткосрочная просрочка коммунального платежа и задолженность, которой уже занимаются приставы, — это разные ситуации.
Кроме того, наличие дополнительного обязательства само по себе еще не означает обязательного отказа.
Банк рассматривает финансовое положение клиента в совокупности: учитывает доход, кредитную историю, размер запрашиваемой суммы, срок финансирования, текущие платежи и другие параметры.
Новый подход лишь позволит точнее определить, сколько денег фактически остается у заемщика после исполнения обязательств.
Почему в расчет хотят добавить алименты
Алименты не являются кредитом, однако они напрямую влияют на свободный доход человека.
Если часть заработка необходимо регулярно перечислять другому получателю, эти средства уже нельзя использовать для погашения нового займа.
Особенно важным этот фактор становится при накоплении просроченной задолженности.
Если дело дошло до исполнительного производства, к текущим платежам могут добавиться выплаты по уже сформировавшемуся долгу.
Для банка это означает дополнительную нагрузку на бюджет клиента, которую логично учитывать при определении допустимого размера будущего кредита.
Аналогичный подход возможен для долгов по ЖКХ
Коммунальная задолженность тоже может быть разной.
Небольшая задержка оплаты сама по себе мало говорит о финансовом положении человека. Другая ситуация складывается, если неоплаченные счета накопились, взыскание подтверждено в установленном порядке и дело передано приставам.
В таком случае у клиента появляется обязательство, которое придется исполнять наряду с уже существующими банковскими платежами.
Если подобные расходы попадут в методику оценки, банк сможет точнее определить сумму дохода, которую заемщик действительно способен направить на новый кредит.
Рассрочки тоже могут стать частью общей картины
Еще один важный вопрос касается покупок с отсроченной оплатой.
Клиент может не воспринимать рассрочку как полноценный долг, особенно если она предоставлена продавцом или застройщиком. Но для личного бюджета принцип остается тем же: определенную сумму необходимо перечислять каждый месяц.
Особое значение это имеет на рынке недвижимости.
Покупатель квартиры способен несколько лет рассчитываться с девелопером частями, а остаток стоимости затем планировать закрыть ипотекой.
Для банка наличие такого обязательства важно, поскольку оно влияет и на размер свободного дохода клиента, и на сумму будущего финансирования.
Поэтому более полный учет рассрочек способен изменить оценку платежеспособности отдельных покупателей жилья.
Что изменится для заемщика с несколькими обязательствами
Предположим, человек уже выплачивает потребительский кредит и пользуется кредитной картой.
Одновременно из его дохода взыскивается еще одна задолженность по исполнительному документу.
Если учитывать только банковские продукты, его финансовая нагрузка будет выглядеть ниже фактической.
После расширения методики обязательные расходы можно будет рассматривать вместе. Тогда станет понятнее, сколько денег действительно остается на обслуживание нового займа.
Для клиента это может привести к нескольким вариантам: банк согласует меньшую сумму, предложит другой срок либо откажет в выдаче кредита, если нагрузка окажется слишком высокой.
Для человека без дополнительных долгов существенной разницы, напротив, может не быть.
Почему ЦБ хочет изменить подход
Задача регулятора — не просто добавить новый повод для отказа заемщику.
Проблема заключается в том, что недостаточно полный расчет увеличивает риск перекредитования.
Человек может формально проходить требования банка, но после оформления еще одного займа столкнуться с ситуацией, когда обязательные выплаты занимают слишком большую часть дохода.
Это повышает вероятность просрочки как по новому, так и по уже существующим обязательствам.
Более полная оценка должна помочь банкам лучше соотносить размер выдаваемого кредита с реальными финансовыми возможностями клиента.
Можно ли подготовиться к новым требованиям заранее
Даже до изменения правил заемщику полезно оценивать собственную ситуацию шире, чем это делает формальный банковский калькулятор.
Перед крупным кредитом стоит посчитать все регулярные обязательные расходы: платежи по займам, кредитным картам, рассрочкам и задолженностям, которые приходится погашать ежемесячно.
После этого их можно сопоставить со стабильным доходом семьи.
Такой расчет позволяет заранее увидеть, насколько новый платеж будет комфортен и останется ли финансовый запас после его внесения.
Если есть задолженность, находящаяся у приставов, ее погашение также может улучшить положение клиента перед обращением за новым финансированием.
После закрытия долга имеет смысл убедиться, что сведения об исполнительном производстве обновились.
Когда изменения могут заработать
Пока конкретной даты введения нового порядка нет.
Идея включена в документы Банка России, определяющие направления развития финансового рынка на ближайшие годы. Следующий этап — дальнейшая проработка предложений и подготовка необходимых правил.
Для непосредственного изменения расчета ПДН потребуется отдельное нормативное регулирование.
Поэтому сейчас банки продолжают рассматривать кредитные заявки по действующему порядку.
В дальнейшем, если предложение будет утверждено, финансовые организации получат возможность учитывать более широкий круг обязательств клиента.
Что в итоге может измениться
Главное нововведение заключается не в появлении нового списка «плохих» заемщиков, а в более полном учете расходов человека.
Сейчас два клиента с одинаковым доходом и одинаковыми банковскими кредитами могут формально иметь одинаковую долговую нагрузку, даже если один из них дополнительно выплачивает значительную задолженность через приставов.
Новая модель должна позволить увидеть эту разницу.
В результате сложнее получить дополнительное финансирование может стать прежде всего тем, у кого уже накопилось несколько видов обязательств одновременно.
Для остальных клиентов принцип останется прежним: банк будет сопоставлять доход человека с тем объемом платежей, который ему предстоит обслуживать после получения нового кредита.
По материалам Банка России о планируемом развитии системы оценки долговой нагрузки заемщиков.