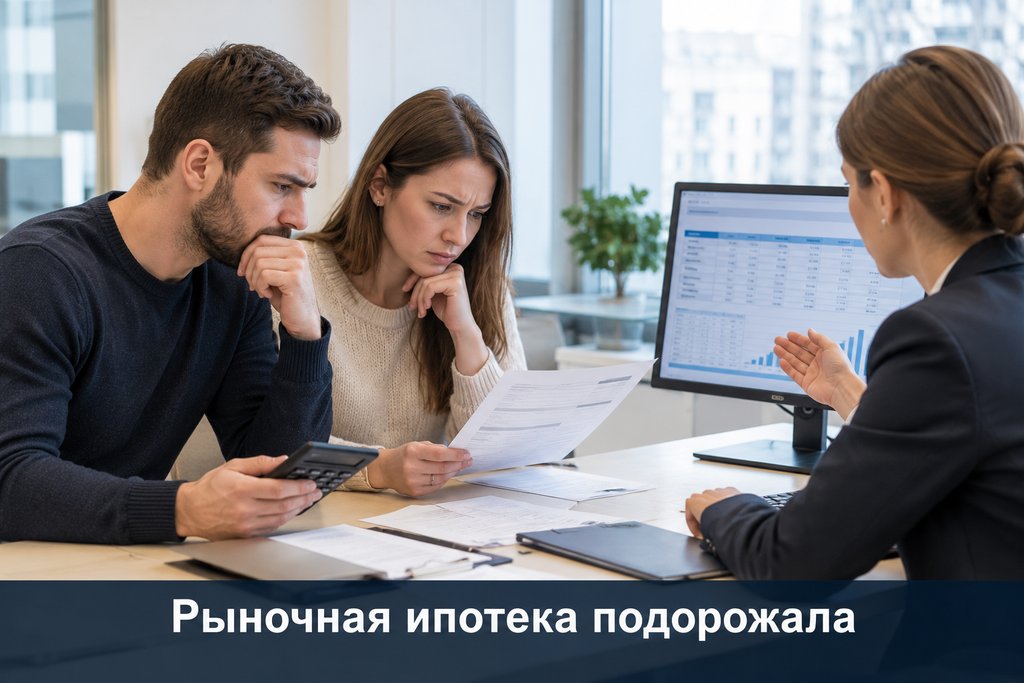
Покупателям жилья, которые планируют воспользоваться обычной ипотекой без государственной поддержки, приходится учитывать новые условия кредитования. В октябре 2026 года сразу несколько крупных российских банков пересмотрели процентные ставки в сторону увеличения.
Изменения затронули программы приобретения квартир в новостройках и на вторичном рынке, а также отдельные предложения по строительству частных домов и рефинансированию.
По данным ДОМ.РФ, которые 21 октября опубликовал РБК, ставки повысили как минимум три банка - Газпромбанк, ПСБ и Банк ДОМ.РФ.
Как изменились ипотечные предложения
Наиболее заметные изменения произошли в Банке ДОМ.РФ. Здесь рыночная ипотека подорожала на 0,5 процентного пункта. Минимальная ставка на приобретение квартиры составила 18,8% годовых, на строительство частного дома - 19,5%, а на покупку готового дома - 19,7%.
Газпромбанк с 15 октября увеличил ставки на 0,2 процентного пункта. По программам покупки квартир и рефинансирования они достигли 17,9%. Для кредитов размером менее 7 млн рублей предусмотрена ставка 18,9%.
ПСБ изменил условия еще 2 октября. Стоимость кредитования квартир на первичном и вторичном рынках увеличилась на 0,44 процентного пункта - до 18,49%. По рефинансированию ставка достигла 17,99%.
Указанные значения относятся к опубликованным условиям банков на момент исследования. Окончательная стоимость кредита может отличаться из-за индивидуальных надбавок, скидок и дополнительных требований.
Почему банки пересматривают условия
Повышение ставок произошло после заметного оживления ипотечного рынка в сентябре.
По предварительной статистике ДОМ.РФ, за первый месяц осени банки предоставили около 125 тысяч кредитов на приобретение жилья общей суммой 614 млрд рублей. По сравнению с августом денежный объем выдачи увеличился на 54%.
Значительная часть спроса была связана с желанием заемщиков успеть оформить семейную ипотеку до изменения условий программы с 1 октября.
После пересмотра льготных механизмов часть покупателей стала активнее рассматривать обычные банковские продукты.
Дополнительное влияние на условия кредитования оказывают стоимость привлечения денежных средств и ожидания относительно дальнейших решений Банка России.
При этом говорить о повсеместном удорожании ипотеки пока нельзя. Согласно оценке, приведенной РБК, у большинства рыночных программ ставки в рассматриваемый период оставались без изменений.
Что повышение означает для покупателей недвижимости
Даже изменение ставки на несколько десятых процентного пункта влияет на размер ежемесячных платежей, особенно если ипотека оформляется на продолжительный срок.
Например, при кредите на несколько миллионов рублей дополнительные процентные расходы на протяжении 15–20 лет могут оказаться существенными.
Поэтому потенциальным покупателям важно сравнивать не только минимальные ставки из рекламных предложений, но и полную стоимость кредита, требования к первоначальному взносу, страхованию и сроку погашения.
Если ежемесячный платеж оказывается слишком высоким, разумно пересмотреть бюджет покупки, увеличить собственный взнос или рассмотреть жилье меньшей стоимости.
Увеличение срока ипотеки помогает уменьшить регулярную нагрузку, но при прочих равных повышает общую сумму начисленных процентов.
Стоит ли ожидать снижения ставок
23 октября Банк России сохранил ключевую ставку на уровне 14% годовых. Одновременно регулятор повысил прогноз ее среднего значения на 2027 год до 12,5–13,5%.
Это указывает на возможность более продолжительного периода относительно дорогого кредитования.
Однако ключевая ставка не определяет условия банковских программ автоматически. Финансовые организации учитывают собственные расходы, рыночную ситуацию и риски конкретных заемщиков.
Поэтому дальнейшее изменение ипотечных ставок может происходить неравномерно.
Покупателям жилья и собственникам недвижимости, рассматривающим различные способы финансирования, рекомендуется оценивать действующие предложения и рассчитывать долговую нагрузку с учетом возможных изменений доходов.
Октябрьское повышение затронуло пока отдельные программы, но стало напоминанием о том, что стоимость кредита может изменяться даже без повышения ключевой ставки Центробанка.
Источники
- РБК - Крупные банки начали повышать ставки по рыночной ипотеке, 21.10.2026. Данные о новых ставках, причинах изменения условий и сентябрьских выдачах.
- ТАСС - Крупные банки повысили ставки по ипотеке, 21.10.2026. Подтверждение изменений по трем банкам и среднерыночных показателей.